
فایل صوتی این گفتوگو را از اینجا بشنوید.
نشریه دیجیتال این گفتوگو را از اینجا دانلود کنید.
یکی از نیازهای امروز در مبادلات تجاری، خرید نسیه و مدتدار است. در این فرایند، فرد با اتکا به درآمدهای آینده اقدام به تأمین نیازهای امروز میکند. در کشور ما، چک اصلیترین ابزار معاملهای است که چنین کارکردی را برای فعالان اقتصادی ایجاد مینماید.
طبق آمارهای رسمی کشور، حجم زیادی از تراکنشهای مالی از طریق چک انجام میشود که نشاندهنده اهمیت بالای آن، بهعنوان سهلالوصولترین و ارزانترین ابزار معامله مدتدار در نظام اقتصادی کشور است. ضرورت کارآمدسازی چک و بهرهمندی از مزایای منحصربهفرد آن در مبادلات اقتصادی، اصلاح و بازنگری هفتباره قانون چک در مقاطع زمانی مختلف را در پی داشته است. با اینوجود، اما به دلیل عدم اتخاذ رویکرد متناسب با کارکرد حقیقی و فعلی چک در اصلاح قانون مذکور تا پیش از سال ۱۳۹۷، مشکلات عدیدهای برای فعالان اقتصادی به وجود آمده بود. در واقع، اصلاحیه قانون چک، آنقدر مترقی است که بسیاری از اقتصاددانان، فعالان نظام بانکی و کارشناسان مسائل اقتصادی، آن را به عنوان یک جهش در اصلاح نظام بانکی میدانند.
اگر بخواهیم از ابعاد و اهمیت مساله صدور چک بلامحل در گذشته و لزوم اصلاح قانون چک نام ببریم، باید گفت چک برگشتی، پنجمین مانع جدی فضای کسبوکار از نظر بنگاههای اقتصادی است. اطاله دادرسی در پروندههای چک و تحمیل هزینه بالا به فعالان اقتصادی که بر اساس آمارهای غیررسمی، رسیدگی به پروندههای مطالبه وجه چک، بهطور میانگین، حدود یک تا دو سال به طول میانجامد و نیز عدم نظارت در لحظه صدور برگه چک که منجر به سهولت صدور چک بدون پشتوانه شده، همگی چالشهای بزرگی برای نظام اقتصادی کشور است.
پس از بررسی مشکلات مذکور و با توجه به اهمیت این مساله در اقتصاد کشور، «قانون اصلاح قانون صدور چک» با هدف اعتباربخشی به چک و به حداقل رساندن صدور چک بلامحل در سال ۱۳۹۷، توسط مجلس شورای اسلامی به تصویب رسید و از ابتدای امسال، اجرایی شد.
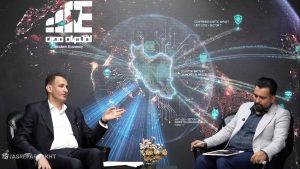
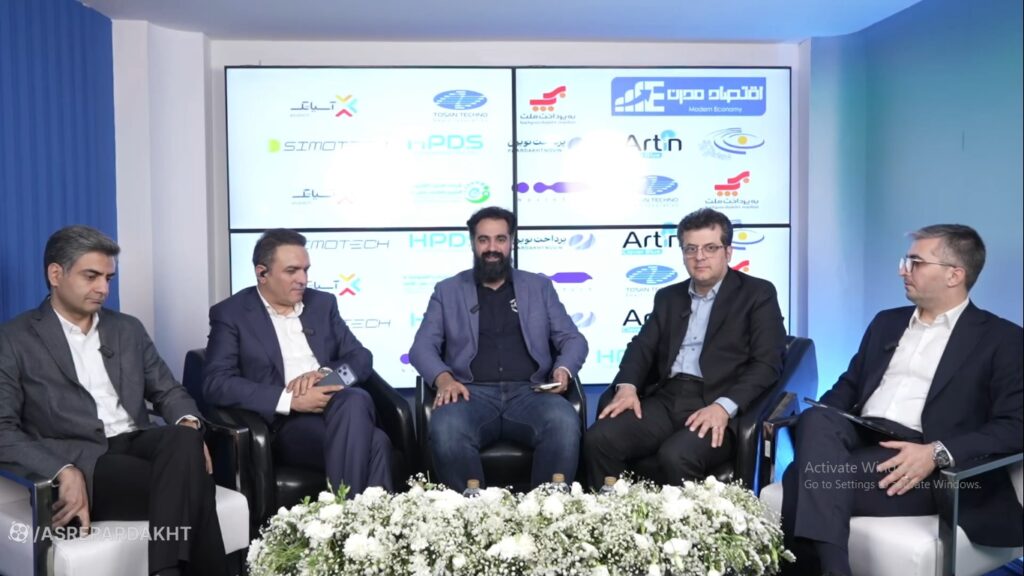
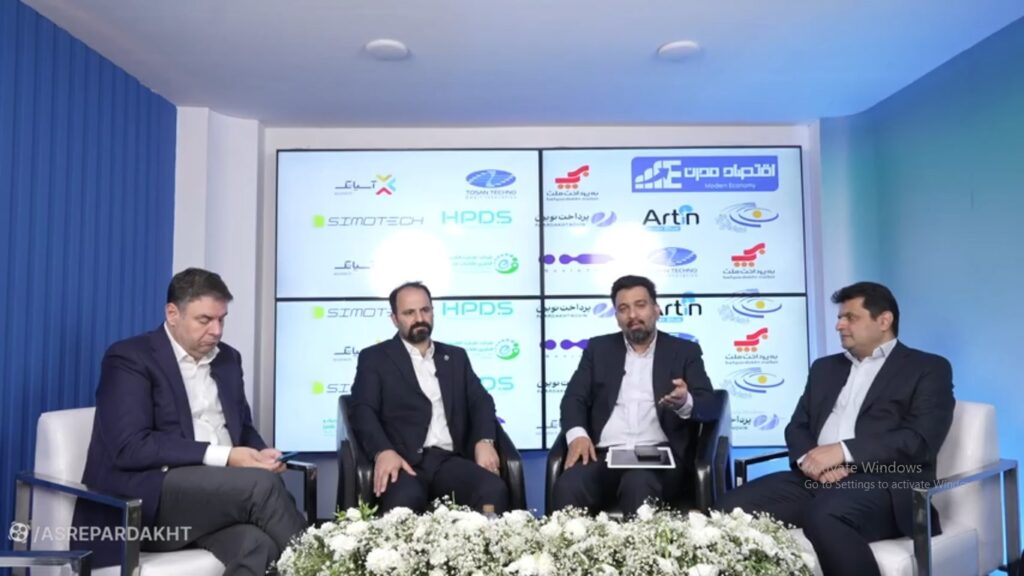
از این رو، در این میزگرد آنلاین از سلسله نشستهای تخصصی بانکداری و اقتصاد دیجیتال، با عنوان «بررسی وضعیت سامانه صیاد و قوانین جدید چک» که با حضور خانم آمنه نادعلیزاده معاون اداره نظامهای پرداخت بانک مرکزی، هادی سپانلو مدیر طرح و برنامه بانک ملت و حبیبالله اژدهاکش معاون فناوری بانک رفاه کارگران، به عنوان مهمان روی خط، برگزار شد، ابعاد و تاثیر این قانون در وضعیت فعلی و آینده نظام اقتصادی کشور موردبحث و تبادلنظر قرار گرفت. ماحصل این گفتوگو، پیشروی شماست.
اسپانسر این برنامه شرکت توسنتکنو
- به عنوان اولین سوال، صحبت از این است که قانون جدید چک یکی از مشکلات کنونی یعنی عدم امکان شناسایی و اعتبارسنجی صادرکننده را حل کرده است. تا جایی که ما اطلاع داریم، هنوز این اتفاق نیفتاده، آیا با وضعیت موجود امکان اعتبارسنجی مشتریان بانکی وجود دارد؟
سپانلو: اعتبارسنجی، پکیجی از اقدامات است که به وسیله آن، ذینفع چک، یعنی کسی که چک را گرفته، متوجه میشود صادرکننده چک، در چه سطحی از قابلیت اطمینان است. برخی از این اقدامات، در حال حاضر انجام شده و در دسترس مشتریان قرار گرفته و برخی دیگر هنوز باقی مانده است. از آنهایی که وجود دارد، میتوان به سادهترین و مهمترین آن، به سامانه اطلاعرسانی که در سایت بانک مرکزی هم هست، اشاره کرد که بر این اساس، وقتی شناسه صیادی یک چک زده شود، متناسب با وضعیت صادرکننده چک، رنگ سفید، زرد، نارنجی، قهوهای و قرمز را نشان میدهد. این اقدام، اطلاعرسانی خوبی است که نشان میدهد دارنده چک، آن را از چه کسی دریافت کرده است. اقدامات خیلی خوب دیگری نیز انجام شده است. در گذشته، افتتاح حساب جاری، میتوانست با اغماض از برخی قوانین موجود توسط شعب بانک صورت گیرد اما الان تقریبا این کار در لایه شعبه یا بانک امکانپذیر نیست؛ یعنی برای باز کردن حساب جاری، حتما باید چک برگشتی نداشته باشید و تسویه باشید یا اگر کسی حساب جاری داشت، بعدا که میخواهد دسته چک بگیرد، پس از آمدن سه چهارم برگه چکهایش، نباید چک برگشتی داشته باشد وگرنه دسته چک بعدی به وی داده نخواهد شد. این کنترلها در مرکز در حال انجام است. بنابراین میتوان گفت بخشهایی از قدرتدهی به دستهچکها صورت گرفته اما به نظر میرسد شما بخشی را مدنظر دارید که هنوز راه نیفتاده و به کاربران یا دارنده چک، تا سقف مشخصی اجازه میدهد چک بکشد. مثلا ممکن است اعتبار چک کشیدن یک فرد، تا سقف یک میلیارد ریال باشد و ۱۰ چک صد میلیون ریالی بکشد و یک ریال بعدی را نمیتواند بکشد، تا وقتی که یکی از ۱۰ چک صد میلیون ریالیاش پاس شود. این بخش، همچنان در دست اقدام است که با برنامهریزی و نحوه سنجش این اعتبار، به نحو مقتضی و خوب بتواند گام دیگری را برای اینکه دارنده چک اطمینان داشته باشد و اعتبار آن قوی باشد، بردارد. به طور خلاصه، در این فرایند، گامهای اولیه خوبی برداشته شده و یکی دو گام دیگر باقی مانده اما در حال حاضر دارندگان چک، قادرند با مراجعه به سایت بانک مرکزی و ورود شناسه صیادی، وضعیت صادرکننده چک را رصد کنند.
- مطابق ماده ۵ مکرر قانون جدید چک، افراد بدحساب و صادرکنندگان چکهای بیحل، مشمول محدودیتهایی مانند عدم امکان دریافت دسته چک، عدم امکان افتتاح حساب بانکی جدید، عدم امکان دریافت تسهیلات بانکی، عدم امکان صدور ضمانتنامه بانکی و اعتبار اسنادی خواهند شد. با وضعیت موجود نظام بانکی ما، آیا این بند از قانون ضمانت اجرایی دارد؟
سپانلو: سوال خوبی است. معمولا زمانی یک قانون، خوب اجرا نمیشود که مجریان آن قادر باشند به سلیقه خودشان برخی را انجام دهند یا ندهند؛ یعنی اگر سیستم طوری طراحی شود که مثلا روسای هرکدام از ۲۰ تا ۳۰ هزار شعبه در کشور، بتوانند به نوعی در این قانون، اختلالاتی ایجاد کنند، این قانون، ضمانت اجرا نخواهد داشت اما با طراحی سیستمهایی که صورت گرفته و گامهای اجراشده، مرکز واحد وجود دارد و این مرکز، اختیار عدم اجرای درست قانون را از مجریان آن میگیرد. فرض کنید قرار است حساب جاری باز کنیم، اگر استعلام آن، منفی باشد، شماره صیادی صادر نمیشود و اگر این شماره نباشد، چک صادر نمیشود. پس شعب و بانکها به دلخواه نمیتوانند کار کنند و باید استعلام بگیرند. در حال حاضر سامانه سیاح داریم که چنانچه قرار باشد حسابی باز کنید، اعم از کوتاهمدت، قرضالحسنه و بلندمدت، در این سامانه قرار میگیرد و چند چیز را کنترل میکند مانند کد شهابی، داشتن یا نداشتن دسته چک برگشتی و کنترل مانده بدهی تعهدات. بعد از آن، اجازه میدهد حساب، فعال شود یا در مورد پرداخت تسهیلات، این کنترلها، به طور متمرکز از طریق بانک مرکزی صورت میگیرد. بنابراین در حال حاضر، الزامات مشخصی به صورت سیستمی در سامانه و در فرایندهای اعطای دسته چک، افتتاح انواع حساب و اعطای تسهیلات وجود دارد که به نوعی این امور را با برگشت خوردن چک یا بیاعتباری شخص در صدور چک، پیوند میزند. این امر، یک قدرتدهی به حساب جاری و دسته چکهاست. لذا به نظر میرسد با وجود کنترلهای موجود، وضع، نسبت به قبل بهتر است. ما در سامانه سیاح، بلکلیست هم داریم که مثلا اگر اسامی افرادی در موارد مبارزه با پولشویی وجود داشته باشد، آن را هم کنترل میکند. لذا با یک کنترل مرکزی، توانستهایم اعمال قانون و تضمین و احتمال اجرای آن را بیشتر کنیم.
- خانم نادعلیزاده! مشکلات و پیشنیازهای قانون جدید چک از سال ۹۷، توسط نمایندگان مجلس دنبال شد و مجلس، قانونی را تصویب و به بانک مرکزی، ابلاغ کرد. تقریبا دو سال از زمان ابلاغ قانون برای اجرای قانون جدید چک میگذرد و اواخر سال گذشته نیز بانک مرکزی، تلاش کرد این مسیر، باز شود و سامانه پیچک و صیاد نیز همزمان پیش برود اما به دلیل آماده نبودن برخی بانکها، این موضوع، به ابتدای سال ۱۴۰۰ موکول شد. لطفا بفرمایید دلیل این تاخیر دوساله چه بود؟ بنده با برخی مدیران صحبت میکردم میگفتند مقصر بانک مرکزی است که پیگیری نکرده است. البته من هم پاسخ دادم که قانونی به بانک مرکزی ابلاغ شده، آن را به بانکها پاس داده و اینکه بانکها منتظر بودند بانک مرکزی فشار بیاورد، حرف درستی نبوده است.
نادعلیزاده: اگر اجازه بدهید قبل از پاسخ به سوال شما، مقدمه کلی درباره اصلاحیه اخیر قانون صدور چک داشته باشم. این اصلاحیه، برخلاف قانون گذشته به مسائل مربوط به چک، نگاه پیشگیرانه دارد و در صدد کاهش تخلفات ناشی از تبادل چک است. این قانون، اقدامات پیشینی را به جای اقدامات پسینی الزام میکند و از مرحله تخصیص دسته چک تا صدور، در صدد است از بروز چکهای بلامحل جلوگیری و الزامات مربوط به پولشویی را با شدت بیشتری، پیگیری و اجرا کند. بنابراین این قانون در وهله اول، اقدامات تنبیهی بسیار سختی را برای اشخاص صادرکننده چک بلامحل درنظر گرفته و تقریبا بخش عمدهای از خدمات بانکی برای اشخاصی که چک برگشتی دارند، از آنها سلب میشود. در وهله دوم اقدامات پیشگیرانه را از طریق سامانه مدنظر قرار میدهد و وظایفی را برای سامانه صیاد بانک مرکزی که در سال ۹۶ راهاندازی شده و سامانه چکاوک که در سال ۹۳ اجرایی شده، اعلام میکند؛ یعنی برای اولین بار، در یک قانون از دو سامانه بانک مرکزی نام برده و یکسری وظایف به این سامانهها محول میشود. این امر، نشان میدهد اقداماتی که بانک مرکزی از سال ۹۳، انجام داد، اتاقهای پایاپای را جمعآوری کرد و با استفاده از سیستم CIS، چکاوک را راهاندازی کرد، مسیر درستی را در پیش گرفته و در حال حاضر، با استفاده از جادهای که بانک مرکزی، هموار کرده، الزامات تکمیلی را هم اضافه کرده است. درباره سوال شما مبنی بر اینکه چرا قانون، با تاخیر اجرا شده، فکر میکنم شاید سوال درستی نباشد، چون نمیتوانم بگوییم تاخیری اتفاق افتاده است زیرا این قانون، ۱۱ ماده داشته و هر ماده، زمانبندی خاصی خود را دارد. مثلا ماده ۲۱ مکرر که موضوع اصلی بحث امروز و درباره ثبت الکترونیکی چک است، دو سال مهلت اجرایی داشته؛ یعنی آذر ۹۷، ابلاغ شده و تا آذر ۹۹ باید به مرحله اجرایی درمیآمد، البته بنده نمیخواهم منکر نارسایی در شبکه بانکی و لختی و کندی آن شوم، اما ما و شبکه بانکی نمیتوانستیم فراقانونی عمل کنیم. همه ما ملزم بودیم در آذرماه، این اجرا را داشته باشیم. ما از دیماه با توجه به لختی شبکه بانکی و اینکه متمایل بودیم علاوه بر درگاههای بانکی، روشهای دسترسی مردم به سامانه صیاد را مقداری متنوع کنیم، با اپلیکیشنها، شروع و با سوپراپها صحبت کردیم و آنها متمایل به مشارکت در این طرح بودند. اینها ضریب نفوذ بسیار خوبی هم در جامعه دارند و بخش عمدهای از مردم، عملیات پرداخت، خرید، کارت به کارت، پرداخت قبض و… را از طریق این اپلیکیشنها انجام میدهند و دانلود بسیار بالایی هم دارند. بنابراین فکر میکنم بانک مرکزی برای اولین بار از این اپلیکیشنها استفاده کرد و این موجودیتهای صنعت پرداخت هم وارد بازی شدند و در دیماه ۹۹، ثبت اختیاری چک از طریق اپلیکیشن راهاندازی شد اما در همین اثنا، از ستاد مدیریت کرونا، مصوبهای به بانک مرکزی اعلام شد که اجرای تبصره ذیل ماده ۲۱ مکرر تا پایان سال باید به تعویق بیفتد چون فرهنگسازی لازم اتفاق نیفتاده و فرایند، متفاوت از گذشته شده است. قبلا مردم، فیزیک چک را با یکدیگر تبادل میکردند و تمام میشد اما الان باید ثبت سیستمی هم انجام دهند. به هرحال فرایند، پیچیده بود، کرونا هم وجود داشت و سایر شرایط، موجب شد این کار تا پایان سال ۹۹، عملیاتی شود اما بانک مرکزی، پا پس نکشید و برای اینکه فرهنگسازی کند از چکهای قدیمی – چون از ۱۴۰۰، چکهای جدید، روانه بازار شده- استفاده و ثبت اختیاری چکها را در سامانه صیاد به مردم ارائه کرد. بنابراین ما برای اولین بار، یک سامانه عملیاتی را به روی مردم باز کردیم و از آنها خواستیم تمرین کنند و اینکه ما هیچ استفادهای از این داده نخواهیم داشت اما متاسفانه مردم، چندان استقبال نکردند تا اینکه الزام آن از سال ۱۴۰۰ اتفاق افتاد. البته ناگفته نماند قانونگذار، این دو سالی که مدنظر قرار داده بود، به خوبی واقف بود کار، بسیار پیچیده است. ما برای سامانهای که راهاندازی کردیم، ناگزیر به نسخهگذاری در سامانه صیاد شدیم، سامانه چکاوک را ارتقا دادیم و ماژول جدید برای سامانه صیاد، با عنوان سامانه پیچک طراحی کردیم تا بتوانیم نقل و انتقالات چک را در این سامانه ثبت کنیم.
- در قانون پیشبینی شده که دارندگان دسته چک، اعتبارسنجی شوند که مثلا بنده بیشتر از یک میلیارد در سال نتوانم چک بکشم. در همین زمینه شنیده شده قرار است اعتبارسنجی مشتریان شبکه بانکی را خود بانک مرکزی برعهده بگیرد در حالی که شرکت اعتبارسنجی ایرانیان را داریم که در حوزه تسهیلات، طرف قرارداد با بانک مرکزی است و با بانکها همکاری میکند و مشتریان نظام بانکی را اعتبارسنجی مینماید هرچند آنجا خطا بسیار زیاد است و اگر مشتری عملا در دو سه سال اخیر، وام نگرفته باشد و دیتایش موجود نباشد، شرکت اعتبارسنجی ایرانیان، نمیتواند آن مشتری را اعتبارسنجی کند ضمن اینکه بسیاری از بانکها، دیتای دقیق به شرکت اعتبارسنجی ایرانیان نمیدهند. با این حال، اگر قرار بود بانک مرکزی، این کار را به شرکتهای بیرونی، برونسپاری کند، میتوانست با یک قانون سفت و سخت، با یک شرکت بیرونی انجام دهد اما شنیدههای بنده حاکی است خود بانک مرکزی قرار است این زحمت را به دوش بکشد در حالی که همیشه گفته شده بانک مرکزی باید خودش را از حوزه اجرا بیرون بکشد و اجازه دهد دیگران کارها را انجام دهند. آیا این اظهارات را تایید میکنید؟ اگر موردتایید است، چرا بانک مرکزی به این سمت میرود؟
نادعلیزاده: اول باید ببینیم اعتبارسنجی که مدنظر قانون است، با اقداماتی که توسط این شرکتها، دنبال میشود، شباهتی دارد یا خیر؟ در ماده ۶ قانون، صراحتا بیان میکند که صدور دسته چک باید از طریق سامانه صیاد نزد بانک مرکزی با استعلام از سامانه نهاب و نبود ممنوعیت قانونی انجام شود و در صورتی که سابقه چک برگشتی رفع سوءاثرنشده، وجود ندارد، دسته چک را تحویل دهید. در ادامه همین ماده، بانک مرکزی مکلف میشود حسب مورد با دریافت گزارش اعتباری از سامانه ملی اعتبارسنجی یا رتبهبندی اعتباری و متناسب با نتایج دریافتی، سقف اعتبار متقاضی را تعیین و محاسبه کند. قانون تا همینجا صحبت میکند؛ یعنی فضا اینقدر شفاف نیست که سقف اعتباری چیست و قرار است چه اتفاقاتی بیفتد. شما درست اشاره کردید. قرار است در یک محدوده، عددی به هر شخص اختصاص یابد و هیچکس متجاوز از این سقف، نتواند چک، صادر کند. بنابراین بانک مرکزی برحسب قانون این وظیفه را دارد که مکانیزم تعیین سقف اعتباری را مشخص کند. در نهایت میتواند این وظیفه را هم برونسپاری کند؛ یعنی الزاما به این معنا نیست که خودش با مشتریان درگیر شود چون اعتبارسنجی یعنی اینکه مشتریان تمام بانکها به سمت بانک مرکزی آورده شوند و بانک مرکزی، پاسخگوی هرگونه شکایت، مغایرت، اعتراض و… باشد در صورتی رگولاتور، نمیتواند چنین اقدامی را انجام دهد و اصلا مقتضیات آن ایجاد نشده است. بنابراین بانک مرکزی باید ریلگذاری انجام دهد و مکانیزم، ایجاد کند. مثلا جاده تهران – شمال را ایجاد کند و برای بهرهبرداری، آن را در اختیار سایرین قرار دهد. واقعا بانک مرکزی نیز همین نیت را دارد اما درخصوص سقف اعتباری در بانک مرکزی، حساسیت زیادی وجود دارد. بسیار مهم است که این سقف، چگونه تعیین شود، محدوده به چه صورت باشد تا مراودات مردم به مشکل برنخورد. به هرحال اقتصاد ایران، اقتصاد تورمزده است. ما در ۱۰ سال گذشته، جهش قیمتی داشتیم. بنابراین مثلا اگر در سال ۹۸، یک میلیارد تعیین شده، با افزایش تورم، ممکن است این رقم، خنثی شود. پس تعیین سقف اعتباری و استفاده از فاکتورهای متناسب، بسیار حساسیت دارد. در این رابطه، بانک مرکزی، فازبندی انجام داده و این فازبندی را به تایید شورای پول و اعتبار رسانده است. در فاز اول قرار است از شرکتهای رتبهبندی استفاده کنیم و رتبه اعتباری یا امتیاز اعتباری افراد را به صادرکننده چک اعلام نماییم. قصد داریم فرهنگ استفاده از رتبه اعتباری را در کشور جا بیندازیم. فکر میکنم هنوز این فرهنگ به خوبی شکل نگرفته است. در فاز دوم قرار است سقف اعتباری با استفاده از فاکتورهای موجود و استعلامات از شرکتهایی که شما نام بردید، تعیین و به صورت اطلاعرسانی به صادرکننده و ذینفع چک اعلام شود. در فاز نهایی، با توجه به اینکه شرایط جامعه مهیا شده باشد، سقف اعتباری را اعمال کنیم و افراد ملزم شوند که در محدوده آن سقف اعتباری، چک، صادر کنند.
- دیتایی که قرار است برای اعتبارسنجی افراد استفاده کنید، چیست؟ البته هر فرد گردش حساب بانکی دارد و میتوان از آن دیتا استفاده کرد اما بسیاری از معاملات دیگری نیز انجام میشود که شاید در شبکه بانکی مستقیما ثبت نشود. اگر یادتان باشد این مشکل را در دستگاههای پوز هم داشتیم که سقف کارت کشیدن، ۱۰۰ میلیون تومانی که بانک مرکزی قرار داد، از هرکارت، ۵۰ میلیون و یک فرد با دو کارت، بیشتر از ۱۰۰ میلیون نمیتوانست بکشد، برای اصنافی مانند نمایشگاهداران، طلافروشان و… مساله ایجاد شد و این گرفتاری، وجود داشت که انتقال وجه با کارت به کارت دیگر شدنی نبود. بالاخره برای اعتبارسنجی باید زنجیرهای از سازمانها و نهادهای دیگر هم وجود داشته باشند و بانک مرکزی، دیتای آنها را هم داشته باشد تا بر مبنای دیتای دقیق، یک فرد را ارزیابی کند یا اینکه قرار است یک فرد فقط با دیتای شبکه بانکی ارزیابی شود؟
نادعلیزاده: درست میفرمایید. شاید هم تجمیع اطلاعات در سایر دستگاهها به درستی و با دقت کافی انجام نشده باشد و یا شاید دیتای کافی را نداشته باشیم. در حال حاضر صندوقهای بازنشستگی تامین اجتماعی هستند که میتوانند درآمدهای افراد را تعیین کنند اما شاید از دقت و جامعیت کامل برخوردار نباشند. قطعا از شرکتهایی که نام بردید و از نرخ نکول افراد استعلام خواهیم گرفت اما دیتا یا تبادلات افراد در شبکه بانکی میتواند تاثیرگذار باشد. الان باید تصریح کنم ما هنوز در حال بررسی هستیم. مبادلات افراد با چک در بخش بینبانکی سامانه چکاوک ثبت میشود؛ یعنی این دیتا را به صورت آنلاین داریم و خوشبختانه در این قسمت، نقص اطلاعاتی نداریم. درخصوص چکی که درونبانکی پردازش میشود، بانکها تقریبا دو سال است که به صورت فایلگذاری، این دیتا را به بانک مرکزی ارائه میکنند بنابراین از تبادلات افراد از طریق چک میتوانیم نیاز افراد به دسته چک را محاسبه کنیم. نرخ نکول میتواند پاداش خوشحسابی افراد تلقی شود، نرخ تورم میتواند جزء فاکتورهای موثر باشد، گردش مالی و… هم موثر است. فعلا از این دیتاها استفاده میکنیم. تقریبا هشت نه مدل متفاوت را در کمیتههای مختلف، بررسی کردیم و الان در مرحله راستیآزمایی این مدلها هستیم. هرکدام از این مدلها که پوشش بهتری داشته باشد، در فاز آزمایشی از آن مدل استفاده خواهیم کرد.
- میخواستم قسمتی از سوال آخر آقای سپانلو را هم از شما بپرسم. مطابق ماده مکرر ۵ قانون جدید چک، قرار است افراد بدحساب و صادرکنندگان چک بیمحل، مشمول یکسری محدودیت شوند مانند عدم تسهیلات، عدم ضمانتنامه بانکی، ندادن دسته چک جدید و نظایر آن. چون موضوع، سیستمی جلو میرود، قاعدتا سمت بانک مرکزی، این اقدام قابل انجام است اما سوال این است که اگر یک نفر با ادله قانونی به قوه قضائیه برود که فراموش کرده چک وی مربوط به آن تاریخ است و یا حساب وی موجودی نداشته، چه خواهد شد؟ میخواهم بدانم از نظر قانونی، این تداخل بین بانک مرکزی و نهاد قوه قضائیه، دقیق، برقرار است که مثلا دو روز دیگر شما قانون را اجرا کنید اما یک نفر با دادنامه یا شکوائیه به قوه قضائیه مراجعه و بانک مرکزی را ملزم به اجرای خواسته خود کند که اگر چک وی بلامحل است یا برگشت خورده، مشکل خود را حل نماید. در این زمینه چقدر با قوه قضائیه هماهنگ هستید؟ نگران این موضوع نیستید که این بند قانونی، در آینده ضمانت اجرایی نداشته باشد؟
نادعلیزاده: خوشبختانه در این قانون، درخصوص تخصیص دسته چک، هیچ استثنایی قائل نشده است؛ یعنی اگر کسی چک بلامحل داشته باشد، نمیتواند دسته چک بگیرد. واقعیت این است که از سال ۹۶ که سامانه صیاد راهاندازی شد، این موضوع را مدنظر قرار دادیم و اگر کسی چک برگشتی داشت، به وی چک داده نمیشد. نهادهای بسیار بزرگ و بانفوذی در این زمینه بودند و ما به ضرس قاطع ایستادیم و دسته چک ندادیم و حتی نهادهایی که قضایی بودند، حمایت کردند و تا الان، نمیتوانم بگویم استثنایی بوده، به جز مصوبه کلی درخصوص شیوع کرونا که مقداری از محدودیتها برای افراد، کمرنگ شد تا تبادلات مردم با توجه به شوکی که به جامعه وارد شده بود، کمتر شود. این موضوع، در واقع، بهگونهای حکم حکومتی درخصوص همه افراد بود اما تا حالا موردی نداشتیم که از طرف مقامات قضایی، محدودیتها را ملغی کنند و فکر نمیکنم این اتفاق بیفتد، هرچند نمیتوان صددرصدی راجع به آن صحبت کرد. فکر میکنم این قانون، ضمانت اجرایی کافی را درخصوص چک در اختیار بانک مرکزی قرار داده و با توجه به اینکه هیچ استثنایی را قائل نشده، شاید بتوان گفت شرایط مطلوبتری را خواهیم داشت کمااینکه از سال ۹۶ که تنظیم سیستمی را انجام دادیم و به افرادی که چک برگشتی داشتند، دسته چک ندادیم و اهلیتسنجی انجام دادیم، حدود ۳۰ درصد از آمار چک برگشتی ما ریزش پیدا کرد. بنابراین این اوایل، ارزش دارد که روی مواضع خودمان پافشاری کنیم تا قانون را به درستی اجرا نماییم.
- الان چک در کشور ما، به جز کارکرد اصلی که خرید مدتدار است، کارکردهای دیگری هم دارد. لطفا درباره تجربیات جهانی، درباره وضعیت چک در خارج از مرزهای کشور بفرمایید و اینکه چرا ما در ایران از چک، هم به عنوان سفته و هم به عنوان برات استفاده میکنیم؟ ضمنا به طور خلاصه درباره تفاوت برات و سفته هم توضیحاتی ارائه نمایید تا آن قسمت از شنوندگان میزگرد که جزء نظام بانکی نیستند، تفاوت آن را بدانند.
سپانلو: بر اساس بررسیهای که بنده درباره وضعیت چک در جهان، در حد مقدورات انجام دادم و با برخی از دوستان در شعب خارج از کشور، بحث و تبادلنظر کردم، باید عرض کنم تعداد چکهایی که در دنیا کشیده و استفاده میشود، به شدت پایین آمده است؛ یعنی تراکنشهای الکترونیکی جای آن را گرفته است. این موضوع را در کشورهای اطراف خودمان هم میتوانیم ببینیم. مثلا در ارمنستان، نسل جدید ممکن است نداند چک چیست و بانکها اصلا به افراد حقیقی، چک نمیدهند و برای اشخاص حقوقی با شرایط خاص صادر میشود. در کره هم به همین شکل است. در کشورهایی که پیشرو در بخش مالی هستند، تبادلات چکی حقیقی بسیار کاهش پیدا کرده و کارتهای اعتباری، جای آن را گرفته است. مثلا شما خودرویی به قیمت ۲۰ هزار دلار میخرید. ۱۰ هزار دلار را پرداخت میکنید و ۱۰ هزار دلار را قسطی میکنید. شماره کارت اعتباری یا شماره حساب را میدهید، ماهانه از حساب شما کسر میشود. دیگر احتیاجی به اینکه چک به عنوان تضمین داده شود، وجود ندارد. اگر رقم بالاتر باشد که سقف کارت اعتباری، پشتیبانی نکند، مانند معامله ملک، آنوقت سفته داده میشود. چیزی که در دنیا مفهوم کلی دارد، این است که چک را برای پرداختهای حال استفاده میکنند. با چک، دستور پرداخت الان داده میشود اما در ایران، دستور پرداختهای آینده که معمولا در دنیا، با سفته انجام میشود (البته نام درست آن، سُفته است نه سَفته)، با چک انجام میشود. تضمینها معمولا باید با سفته انجام شود اما در ایران، با چک انجام میدهیم. آنچه مشهود است، این است که مقتضیات یک کشور، به شدت در قانونهای اجرایی آن کشور، تاثیرگذار است؛ یعنی هر کشوری بنا به مقتضیات خودش، قوانین صدور، اختصاص دسته چک و سایر موارد را با شرایط خودش بومی کرده است. در ترکیه که نزدیک ماست، وقتی قرار است دسته چک بگیرید، دو بانک دیگر باید شما را تایید کنند؛ یعنی بانک شما استعلام میگیرد و از دو بانک، معرف میخواهد. اگر چک شما برگشت بخورد، بانک صادرکننده چک، جریمه میشود و باید قسمتی از وجه چک را به عنوان خسارت پرداخت کند! بنابراین اعتبارسنجی بزرگی برعهده بانکها گذاشته شده و آنها را در قبال چک افراد مسوول دانسته است. در برخی کشورها، اصلا چک را نقد نمیدهند و اگر آن را بر روی پیشخوان صادرکننده آن بانک بگذارید، امکانپذیر نیست و حتما باید به حساب بخوابانید و بانک، اگر چک برگشت بخورد و شما از اعتبار خودتان برای آن چک استفاده کرده باشید، شما را مسوول میداند. آنچه مشترک و قابل توجه است، این است که چک، تعریفی دارد و آن، دستور پرداخت برای حال است. در حال حاضر، در برخی کشورها، حساب جاری را کنار گذاشتهاند و حساب چکی به وجود آوردهاند؛ یعنی شما حساب کوتاه مدت دارید و بنا به دلایلی، به چک نیاز پیدا کنید و روی همان دسته چک میگیرید یا در بعضی کشورها، اگر از نسل جدید بپرسید، چک چیست، ذهنشان به چککارت میرود و کارتهای خودشان را چک میدانند و دبیت کارت نمیگویند. بنابراین، مصرف چک در حال کاهش و برای پرداختهای حال است و برای تضمین پرداختهای آینده، از سفته استفاده میشود. دلیل اینکه در ایران، چک جایگزین سفته شد، این است که قانون چک در پیگیری، قویتر است؛ یعنی اگر چک به تاریخ روز باشد و موجودی نداشته باشد، حکم کیفری دارد و با گرفتن حکم جلب میتوانید طرف را دستگیر کنید. به همین دلیل از چک در نقل و انتقالات استفاده کردند و به نوعی تغییر کاربری پیدا کرد؛ یعنی چکی که برای پرداخت حال بود برای پرداخت آینده و تضمین، استفاده شد و جای خودش را عوض کرد. این آمار و درگیر شدن محاکم، به خاطر همین تغییر کاربری است. درباره سفته هم باید عرض کنم سفته یک سند تجاری به مبلغ است و برخلاف چک، حداکثر دارد؛ مثلا سفته به مبلغ یک یا ده میلیون ریال میخرید و اگر بخواهید آن را به اجرا بگذارید باید از طریق دادگاهها اقدام کنید. در گذشته بانکها، تنزیل میکردند و دایرهای برای همین موضوع داشتند. سفته را با نرخ پایینتر میگرفتند، پولش را میدادند و بعد خودشان میرفتند، آن قیمت را میگرفتند و اگر در فرایند واخواست و دادگاه وارد شوید، باید صبر بیشتری داشته باشید. در نهایت هم از شما اموال میخواهند؛ یعنی گفته میشود از شخصی که از وی، سفته گرفتهاید، اموالی دارید یا خیر. بنابراین چک، خیلی سریع است اما سفته، مقداری صبر میخواهد. درباره برات نیز میتوان اینگونه گفت که مثلا در تجارت، از یک نفر طلب دارید و به یک نفر بدهکارید، برای اینکه تراکنش اضافی اتفاق نیفتد تا طلب را از طلبکار بگیرید و به بدهکار بدهید، میتوانید برات بکشید؛ یعنی بین این دو نفر با زمان و مکان مشخص، توافق ایجاد کنید و طلب را از طلبکار گرفته و به بدهکار بدهید. الان چک در وجه حامل، همه این کارها را انجام میدهد بنابراین در داخل سیستم جدید ما، شاید نسل جدید، اطلاعات چندانی از سفته و برات نداشته باشند و اینها دو سند پیر و فرسوده تلقی شوند. دایرههای بروات در بانکها هم تقریبا برچیده شدهاند. به نظرم، قانون جدید ما را به اصل خودمان برمیگرداند و چک، بیشتر در جای خودش قرار میگیرد و رویکردهای استفاده از سفته و برات، دوباره شروع میشود. طبیعتا پیشرفتهای الکترونیکی خوبی صورت پذیرفته و سیستمهای جایگزین و بهتر میتواند ورود کند. الان در خارج از کشور برداشت از حساب بسیار معمول شده و شما حسابتان را معرفی میکنید و فروشنده، ابتدای ماه از حساب شما پول، برداشت میکند و قوانین پشت سر آن وجود دارد مثلا اگر حساب شما پول نداشت، تکلیف چیست و چطور میتوانند اقدام کنند. به نظرم ما شاهد تحولات الکترونیکی و دیجیتالی خواهیم بود و این تحولات میتواند سیستمها و محصولات جایگزین را معرفی کند. این وضعیتی است که در خارج از کشور، وجود دارد. تفاوت سادهای که میتوان برای چک و سفته عنوان کرد. چک برای پرداختهای حال و سفته برای پرداختهای آینده و تضمین به کار میرود. برات بین طلبکار و بدهکار است و میتواند از تراکنشهای اضافی جلوگیری کند. از نظر من، سفته، هنوز جایگزین نشده و بیشتر برای تضمین گرفته میشود و یک مقدار طول میکشد تا دوباره به این سمت برگردیم اما راه درست این است که چک در مجرای خودش استفاده شود. در این زمینه، امکانات دیجیتال، امکانات الکترونیک و محصولات جدیدی را معرفی میکند.
- دوستان در گروه پرسیدهاند در صورت مقاومت مردم در مقابل این طرح، بانک مرکزی، تغییر مسیر خواهد داد؟ البته بنده بعید میدانم و چون قانون ابلاغی مجلس است، این اتفاق نخواهد افتاد. نظر شما در این زمینه چیست؟
نادعلیزاده: همانطور که اشاره کردید، قانون است و باید اجرا شود. البته قطعا مقاومت وجود دارد و فکر نمیکنم هیچ تغییری بدون مقاومت وجود داشته باشد، ضمن اینکه فرایندها، متفاوت از گذشته شده است. اگر قرار به عقبنشینی باشد، بانک مرکزی مجاز به این کار نیست و قاعدتا قانونگذار باید چنین حکمی را اعلام کند و بانک مرکزی، طرح را پس بگیرد. زمانی که سامانه چکاوک را راهاندازی کردیم، اختلالاتی وجود داشت که با کمک شبکه بانکی توانستیم آن را رفع کنیم و فکر میکنم به نفع شبکه بانکی شد که سامانه چکاوک را راهاندازی کردیم و یکسری مشکلات، رفع و رجوع شد. بنابراین در مقابل مقاومت مردم، مجاز نیستیم طرح را ملغی کنیم و چون مجری هستیم باید آن را اجرا نماییم و نهایت تلاش خود را انجام دهیم تا این طرح با کمک شبکه بانکی، خیلی روانتر در جامعه اجرا شود. به همین خاطر فاز آزمایشی گذاشتیم تا در اجرای قانون، روانسازی داشته باشیم.
بخش دوم متن خبر این گفتوگو را در اینجا بخوانید.(به زودی)

 زهرا نادری
دیدگاهها (۰)