صنعت بانکی کشور با همه فراز و فرودهایش در سالهای اخیر، در حالی به روزهای آغازین بهار ۹۹ پای نهاد که تمامی کشورهای دنیا از جمله ایران، تحتتاثیر کرونا، عصر جدیدی را در عرصه سلامت و معیشت تجربه میکنند. با این حال، دغدغههای موجود در حوزه نظام بانکی از جمله تحول دیجیتال، رمز دوم پویا، بلاتکلیفی رمزارزها، اصلاح نظام پرداخت کارمزد، نامشخص بودن سیاستهای کیف پول الکترونیکی و برخی موضوعات دیگر که در سال ۹۸ بارها سرتیتر رویدادهای بانکی و پرداخت الکترونیکی را به خود اختصاص دادند، همچنان خودنمایی میکنند. فعالان این حوزه، امیدوارند دغدغهها و ابهاماتشان در عرصه نظام بانکی با تدوین سیاستها و برنامههای مناسب و اعمال نظارتهای لازم متناسب با پیشرفتهای فناورانه از سوی بانک مرکزی، راهگشای مسیر بهبود کسبوکارهای این حوزه باشد.
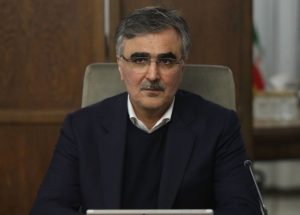
رادیو اینترنتی عصر پرداخت – اهمیت پیگیری این مطالبات، موجب شد گفتوگوی مبسوطی با دکتر مهران محرمیان، معاون فناوریهای نوین بانک مرکزی و از مدیران مجرب، متخصص، متعهد و خوشنام سیستم بانکی کشور درباره دغدغههای فعالان این حوزه و برنامههای بانک مرکزی داشته باشیم. محرمیان که از شهریورماه ۹۸ به این سمت منصوب شده، بیش از دو دهه سابقه فعالیت در این حوزه دارد و در مدت کوتاه مسوولیت خود، رویکرد مشورتی و تعاملی با فعالان نهادهای مالی، بانکی و پرداخت الکترونیکی را برای تنظیم مقررات و نظارت بر آن، سرلوحه خویش قرار داده است. وی در این گفتوگوی ویژه که با توجه به شیوع کرونا، از راه دور و به شیوه پادکست به صورت زنده برگزار شد، سیاستها و برنامههای معاونت فناوریهای نوین بانک مرکزی در زمینه نظام پرداخت کارمزد، کیف پول الکترونیکی، بانکداری دیجیتال، رمز یکبار مصرف، مداخلهگری دولت در عرصه رگولاتوری و نحوه تعامل با بانکها و فعالان پرداخت الکترونیکی را تشریح کرد. مشروح این گفتوگو را بخوانید.
در این خصوص، شرکت پرداخت نوین آرین وابسته به بانک اقتصاد نوین، از حامیان اجرا و برگزاری این گفتوگو بود. این شرکت که با هدف ارایه و گسترش شبکه بانکداری الکترونیکی در فروردین ماه سال ۸۵ تاسیس شد، پس از ۱۱ ماه، عنوان بزرگترین دارنده شبکه پایانه فروش را برای بانک اقتصاد نوین به ارمغان آورد.
- در ابتدا اگر با مخاطبان سلام و احوالپرسی دارید، بفرمایید.
عرض سلام دارم و بهطور خاص سال نو را تبریک عرض میکنم و آرزومندم مشکلاتی که بر اثر کرونا این روزها تمام دنیا را فراگرفته و تعداد زیادی از مردم را درگیر خود کرده، هرچه سریعتر برطرف شود و شاهد روزهای آرام و خوش در سال ۹۹ باشیم و بتوانیم به کارهای اصلی و اولویتدار اعم از صنعت بانکی یا سایر کسبوکارها در حوزههای مختلف برسیم.
- از آنجا که این گفتوگو به صورت صوتی در کانال پادکست ما منتشر میشود، لطفا یک بیوگرافی از خودتان بفرمایید تا وارد گفتوگو شویم.
من از سال ۷۴ بعد از اخذ کارشناسی الکترونیک در دانشگاه شریف وارد بازار کار شدم. مدتی در شرکتهای حوزه تلکام و مرکز مخابرات آن زمان مشغول بودم و سپس برای انجام پروژه کارشناسی ارشد، وارد شرکت خدمات انفورماتیک شدم. در این شرکت در حوزههای مختلف از جمله بخش R&D معاونت شبکه، تحقیقات و فناوری بانکی شرکت و نیز معاون شبکه و در شرکت زیرمجموعه خدمات فنی فرادیس گستر کیش فعالیت کردم. در نهایت از شهریورماه سال گذشته، به عنوان معاون فناوریهای نوین بانک مرکزی منصوب شدم.
- از آنجا که موضوعات متعددی در حوزه بانکداری دیجیتال مطرح است، اهم آن را طبقهبندی کردیم تا در این گفتوگو مورد بحث و بررسی قرار گیرد. طی صحبتهایی که با فعالان حوزه بانکی داشتیم این موضوع زیاد شنیده میشود که متاسفانه بانک مرکزی، به عنوان یکی از بازیگران و ذینفعان حوزه بانکی به واسطه شرکتهای زیرمجموعه خود ورود کرده است. از آنجا که جنابعالی در حال تغییر رویکرد حوزه فناوریهای نوین در بانک مرکزی هستید، بفرمایید استراتژیتان برای معاونت فناوری در سال ۹۹ چیست و آیا تصمیم دارید که این معاونت را به جایگاه نظارتی خود بازگردانید؟
پاسخ این پرسش را به دو قسمت، تقسیم میکنم. درخصوص قسمت اول، یعنی استراتژی، باید عرض کنم از ابتدای حضور در بانک مرکزی، موضوع تدوین برنامه استراتژیک برای معاونت فناوریهای نوین مطرح بود که البته در شکل فعلی و خروجی آن، کارکرد داخلی دارد و طبیعتا راهبردها در حوزه اتفاقات بیرونی هم تاثیر جدی خواهد داشت. بنابراین من مختصری از خروجی این موضوع را عرض میکنم. ما سه محور راهبردی را برای معاونت درنظر گرفتیم که عبارتند از: محور نظام پرداخت، محور بانکداری دیجیتال و محور نظارت هوشمند. بحث نظارت را بهطور خاص باید مجددا تاکید کنیم. زیرا بستن حلقه فیدبک (بازخورد) در بانک مرکزی توسط این قسمت انجام میشود و اگر بانک مرکزی نظارت نداشته باشد، در حقیقت چشم ندارد. اهمیت دو حوزه دیگر هم کاملا مشخص است. در محور نظام پرداخت، مباحث اصلاح کارمزد، کیف پول و اصلاح مجوزها، در محور بانکداری دیجیتال، مباحث نئوبانک، فناوریهای مالی و بانکداری باز، و در محور نظارت، بحث ساختار دیتا، اعتبارسنجی و مبارزه با پولشویی در اولویت است.
درخصوص قسمت دوم پاسخ به این پرسش که به شرکتها برمیگردد باید عرض کنم در حوزه ورود به اجرا در زیرساختهای فناوری مالی، از سال ۲۰۱۲ صندوق بینالمللی پول و بانک جهانی، نظراتی را مطرح کردند که در حال بررسی آنها هستیم. در بسیاری از موارد، ورود به این حوزهها در شرایط خاص اجتنابناپذیر است. البته منظور از ورود، این نیست که تمام کار را بانک مرکزی در اختیار بگیرد بلکه مباحث نظارتی، رگولاتوری و مشکلاتی که ممکن است در FMI (زیرساختهای بازار مالی) وجود داشته باشد، مدنظر است که ورود به آن در بانکهای مرکزی دنیا نیز سابقه دارد و بستگی به شرایط هر منطقه، اقدامات لازم انجام میشود. ما هم در حال بررسی هستیم و مطابق شرایط کشور و انگیزه نظارتی در راستای سیاستهای بانک مرکزی فعالیت میکنیم و چنانچه تغییراتی لازم باشد، انجام خواهیم داد.
- در بحث جذاب اصلاح نظام پرداخت کارمزد، با مدیران و فعالان بسیاری در این حوزه صحبت کردیم. حقیقت این است که دوستان معتقدند از آنجا که بانک مرکزی به خاطر شرکت شاپرک و شرکت خدمات انفورماتیک، ذینفع است، تمایل ورود به حوزه اصلاح نظام پرداخت کارمزد ندارد. در مبحث کیف پول هم این موضوع، مطرح است که چون بانک مرکزی خودش ذینفع بود، کیف پول رایج نشد چون اگر کیف پول آفلاین ورود کند، کارمزدی هم بابت آن پرداخت نشود و بخش بزرگی از تراکنشهای آنلاین به سمت آفلاین سوق پیدا کند، درآمدهای شرکتهای زیرمجموعه بانک مرکزی کاهش خواهد یافت که این موضوع، یکی از دلایل عدم اصلاح نظام پرداخت کارمزد است. لطفا بفرمایید برنامه شما برای پرداخت نظام کارمزد در کشور چیست؟
بحث اصلاح نظام کارمزد، موضوعی است که همه روی آن متفقالقول هستند و شاید به جرات، کسی را نتوان پیدا کرد که معتقد باشد همین نظام کارمزد خوب است. نتایجی که در حال حاضر در حوزه نظام کارمزد اتفاق افتاده، این است که تعداد کارتخوانهای ما در کشور آنقدر زیاد شده که سرانه آن در ایران، جزو اولینها در دنیا و تقریبا دو برابر میانگین جهانی است. این امر، نشان میدهد که در شرایط تحریمی، بخشی از قطعات این دستگاهها از خارج کشور وارد میشود و برخی نیز بهطور کامل، وارداتی است، در نتیجه این نظام باید تغییر کند. در انگیزه تغییر نظام کارمزد مشکلی نداریم اما موضوع این است که چگونه این تغییر انجام شود که هم منصفانه باشد و هم بازار را به سمت تکنولوژیهای جدید سوق دهد و در مواردی که ما به جای بانک، از گروههای دیگری کارمزد دریافت کنیم، حتما آلترناتیو داشته باشیم. مثلا در حوزه تراکنشهای خرد، ایران در ردیف کشورهای باارزشکم تراکنش قرار دارد، یعنی تعداد زیادی از تراکنشهای خرد – که این روزها، همه نانوایی را مثال میزنند – به سمت این شبکه سوق پیدا میکند. این امر، از این جهت که گردش پول، به صورت فیزیکی نباشد، خوب است اما همگی میدانیم که تراکنشهای متعدد آنلاین با مبلغ پایین، خوب نیست. در اینجا بحث کیف پول مطرح میشود و اینکه اگر مبدا کارمزد را تغییر دهیم مردم آلترناتیوی داشته باشند که از آن استفاده کنند. در مجموع ما بحث کیف پول و نظام کارمزد را با همدیگر باید پیش ببریم. چند وقتی است که همکاران ما در بانک مرکزی روی کیف پول در حال بررسی هستند و قواعد و مقررات اولیه آن تدوین شده و نظرات مشورتی فعالان و صاحبنظران این حوزه نیز دریافت خواهد شد. امیدواریم در اسرع وقت بتوانیم مقررات کیف پول و نظام کارمزد را پیش ببریم اما با توجه به شیوع ویروس کرونا که جلسات و ارتباطات را دچار اختلال کرد، شاید وقفهای ایجاد شود با این حال تلاش میکنیم از طریق فضای مجازی، موضوع را با سرعت بیشتر به سرانجام برسانیم.
- در بحث نظام پرداخت کارمزد، قبلا با آقای حکیمی، معاون سابق فناوریهای نوین که صحبت میکردم، اشاره کردند؛ در یک دورهای در بانک مرکزی، به این موضوع، ورود کردند اما با شکست مواجه شد. پس از آن، آقای حکیمی گفتند که به بانکها ابلاغ شد اگر مایل هستند از مشتریانشان کارمزد بگیرند این مجوز از سوی بانک مرکزی وجود دارد اما متاسفانه عدم همراهی بانکها با یکدیگر و رقابتی بودن، موجب رقابت ناسالم شد و به جای اخذ کارمزد، بعضا شنیده میشود بانکها، کارمزد هم پرداخت میکنند! اگر قرار باشد با این روش جلو برویم و آلترناتیوی روی سر بانکها نباشد که باید کارمزد بگیرید، وضعیت مانند شرایط فعلی میشود که اقدامی نشد. اگر برنامهای دارید که بانکها به صورت دستوری وارد حوزه کارمزد شوند، اعلام بفرمایید تا نقشه راه بانک مرکزی مشخص شود چون زمانی شاهد بودیم که بانکها از سوی بانک مرکزی درخصوص عدم پرداخت کارمزد در حوزه USSD ملزم شدند که کارمزد ندهند و به دلیل آنکه پرداخت کارمزد برای آنها هزینه داشت، به سرعت پذیرفتند اما در اینجا اگر قرار باشد کارمزد از پذیرنده یا مردم دریافت شود، قضیه، متفاوت است.
به نظر من، بحث این نیست که خود بانکها احساس میکنند کارمزد گرفتهاند یا نه چون در حال حاضر برخی بانکها از مشتریان کارمزد اخذ میکنند. مسالهای که وجود دارد، این است که آیا بانکها در این حوزه با یکدیگر همراهی دارند یا خیر. یکی از راهبردهای ما در بانک مرکزی در این زمینه، تقویت صنفهاست. اتفاق مثبتی که بر اثر آن میافتد، این است که نظرات یک سری NTT از نوع خاص را که در FMI نقشآفرینی میکنند، تجمیع میکند و هنگام جمعبندی نظرات توسط بانک مرکزی، با یک صدای واحد مواجه هستیم. فکر میکنم این اتفاق، به تدریج در حال رخ دادن است. در بانکها، بحث کانون و شورای هماهنگی را داریم که امیدواریم این نهادها بتوانند نظرات بانکها را به هم نزدیک کنند و در نهایت اگر به پیشنهاد و جمعبندی برسند، ما حتما همراهی و تلاش میکنیم به سمت حل مشکل گام برداریم. البته باید این نکته را هم مدنظر داشت که این قضیه، یک مقدار پیچیده شده است. یک بار تلاش شده این نزدیکی صورت گیرد اما عقبنشینی شده که امیدواریم با استفاده از تجربیات گذشته، از طریق تعامل نزدیک با حوزههای مختلف، خصوصا اصناف تلاش کنیم بهترین تصمیم را اتخاذ کنیم. ضمن اینکه تا کنون بانکها پیشنهادهای خوبی داشتهاند و در تلاش برای جمعبندی آن هستیم. البته این قضیه، حواشی زیادی دارد که باید حواسمان باشد و بحث اصناف از مهمترین آنهاست. در حال حاضر اولویت اول ما اصلاح نظام کارمزد است.
- با توجه به تجربه گذشته، اگر از زاویه رسانهای به موضوع نگاه کنیم، قبلا کیف پول نداشتیم و اگر قرار بود مردم کارمزدی پرداخت کنند، راهحل دیگری برای اینکه کارمزد ندهند، وجود نداشت و یکی از دلایل شکست پروژه قبلی هم همین موضوع بود. الان برنامه بانک مرکزی چیست؟ آیا قرار است در حوزه نظام پرداخت کارمزد، کیف پول الکترونیکی اعم از آنلاین و آفلاین ایجاد شود که اگر مردم نخواستند بابت تراکنشهای خرد، کارمزد پرداخت کنند، از کیف پول آفلاین استفاده کنند و انحصار در اختیار بانکها قرار نگیرد تا کسب درآمد کنند؟ این موضوع را از این جهت عرض کردم که برنامهتان را برای کیف پول تشریح کنید. البته احتمال میدادم که در همایش نظامهای پرداخت بانکداری الکترونیکی، آییننامه کیف پول را ابلاغ کنید که به خاطر کرونا، همایش برگزار نشد. اینکه شنیده شده، آییننامهها در حوزه کیف پول آماده است، تایید میفرمایید؟ اگر موردتایید نیست، برنامهتان چیست؟
آنچه همکاران ما در بانک مرکزی روی آن کار میکنند، بحث Wallet الکترونیک است. چند خط قرمز در این مسیر دیده شده است: جلوگیری از خلق پول، جلوگیری از پولشویی (که در برخی کیف پولهای موجود در بازار وجود دارد و تذکراتی به برخی تخلفات داده شده)، تعاملپذیری و مباحث نظارتی. البته در کشورهای مختلف دنیا نیز به خاطر تعداد و تنوع ذینفعان، موضوع کیف پول فراگیر در حوزه تراکنش خرد، بسیار پیچیده و محدود است، با این حال ما تلاش میکنیم کیف پول فراگیر برای کشور معرفی کنیم و بازیگران نیز ایفای نقش کنند. درباره این موضوع که اشاره کردید شرکتهای زیرمجموعه بانک مرکزی، جلوگیری کرده باشند، حقیقت این نیست و صحت ندارد، زیرا آنها هم ممکن است نظراتی داشته باشند، اما اصل موضوع، پیچیده بودن بازار کیف پول است. ما با توجه به اولویتهای موجود و بلوغ بازار، تلاش میکنیم کیف پول توسعه یابد و کارش را پیش ببرد.
- نکتهای که درباره بانکداری باز وجود دارد، این است که یکی از مطالبات مهم صنعت بانکی، استانداردسازی اشتراک داده است. از آنجا که بسیاری از بانکها در این حوزه، اقداماتی را انجام دادهاند، برنامه بانک مرکزی در این حوزه چیست؟ در محافل خصوصی و غیررسمی شنیده شده که گویا بانک مرکزی در حوزهOPEN APA، قرار است بهطور مستقل خودش سرویسدهنده باشد و هاب ایجاد کند مانند هاب فناوران در شاپرک و عملا توسط بانک مرکزی به مشتریان داده شود. این موضوع را تایید میکنید؟
مجددا تاکید میکنم یکی از وظایف ما، نظارت است. بانک مرکزیهای دنیا از دهه ۸۰ جزیی از ارکان ثبات مالی در برابر ثبات پولی هستند. در حوزه ثبات مالی دو کارکرد مهم، بحث نظارت یا SUPERVISION است و دیگری نظارتی که بهطور خاص در حوزه نظامهای پرداخت مطرح است که در ایران هم این موضوع وجود دارد. اگر به این حوزهها توجه نکنیم، میتواند شبکه پرداخت را دچار اختلالاتی کند که جمع کردن آن در درازمدت، مشکل خواهد بود. حدود دو سال پیش بحث پرداختسازها مطرح شد. موضوع این بود که وقتی از یک خودپرداز بانک سوم میتوانیم پول را از مبدا بانک A به مقصد بانک B بفرستیم چرا این کار را در فضای مجازی و از طریق موبایل انجام ندهیم. آن زمان مجوزی با عنوان پرداختساز صادر شد و بانک مرکزی هم این مجوز را خودش صادر نکرد و قرار شد خود بانکها با کسانی که متقاضی خدمات پرداختساز هستند، قرارداد ببندند.
نکتهای که میخواهم عرض کنم این قسمت است؛ نظارت نیز به خود بانکها واگذار شد. اتفاقی که افتاده، این است که الان ۸۰ پرداختساز داریم و بیش از ۳۰ بانک داریم که شبکه پیچیدهای بین پرداختسازها و بانکها ایجاد شده است. در برخی از این پرداختسازها، تخلفات عجیبی رخ میدهد. در عین حال، نظارت لازم انجام نشده است و شاهد تخلفاتی از جنس قمار و شرطبندی هستیم. بنابراین ما قطعا به این عرصه ورود خواهیم کرد و نحوه ورود نیز همین هاب فناوران است. هاب فناوران قرار نیست سرویس را ببندد بلکه قرار است جلوی تخلف را بگیرد. ما نیز به عنوان رگولاتور به برخی از آمار دسترسی نداریم و حقیقتا مشکل داریم. ما چارهای جز ورود نداریم وگرنه تمایل داریم که خود بازیگران وارد شوند و ارایه خدمات بدون تخلف انجام شود. فضای مشابهی هم در بانکداری باز وجود دارد. در این فضا، یک سری شرکتها در حال فعالیت هستند اما هنوز یک استاندارد مشخص وجود ندارد. اگر به تجربه مشابه اتحادیه اروپا نگاه کنیم، تعدادی کارگروه چندین سال در این زمینه فعالیت میکنند که بعد از چند سال، خروجی آن PSP نسخه یک و دو شد. در نهایت الان در حال پیادهسازی کامل آن است و ما قصد داریم این رگولیشن به نحو مناسبی در کشور پیادهسازی شود. البته اختلاف سلیقه وجود دارد. برخی دوستان معتقدند برای اجرای این رگولیشن نیازی به ورود بانک مرکزی نیست اما تجربه ما نشان داده حضور حداقلی برای نظارت بانک مرکزی، مفید و لازم است. بنابراین قرار شد یک هاب وجود داشته باشد که البته قرار نیست به مشتری نهایی سرویس بدهد بلکه قرار است ارتباط بین شرکتهای فعال در حوزه بانکداری باز و بانکها را برقرار کند و انگیزه ورود بانک مرکزی، فقط انگیزه نظارتی است.
پس با این وجود تکلیف شرکتهایی که در حوزه OPEN APA فعالیت میکنند، چه میشود؟
این شرکتها کار خودشان را انجام میدهند. در حوزه کارت به کارت، هاب فناوران مطرح است که قبلا توضیح دادم. در حوزه OPEN APA هم چون نیاز داریم موارد نظارتی را اعمال کنیم، همانطور که ارتباط بین پرداختسازها و بانکها از طریق یک هاب فناوران انجام میشود، در اینجا نیز از طریق سامانه دیبا صورت میگیرد که ارتباط بین شرکتهای فعال در حوزه OPEN APA و بانکها را برقرار میکند. اتفاق مثبت آن، ارایه سرویسهای استاندارد است و در عین حال، هرکدام از این شرکتها قادرند سرویسهای خود را عرضه کنند و ما به عنوان بانک مرکزی به هیچ عنوان وارد فضای رقابتی آنها نمیشویم اما کار نظارتی خود را از طریق کارگروه بانکداری دیجیتال انجام میدهیم.
- همان طور که میدانید بیزینس کارت به کارت سابقا متعلق به بانکها بود و همگی اتفاقنظر دارند تنها جایی که نظام پرداخت کارمزد درست عمل کرد، در بحث کارت به کارت بود که مردم هزینه کارمزد را میپردازند و بانکها درآمد دارند. آیا هاب فناوران، با توجه به حضور نظارتی بر پرداختسازها، برای ارایه سرویس، قرار است کارمزد دریافت کند؟ و مورد دیگر اینکه پرداختسازهایی که در حوزه کارت به کارت فعالیت میکنند، در حال حاضر هیچگونه درآمدی دریافت نمیکنند. فقط این کار را از دریچه اینکه سبد خدماتیشان را برای مشتریانشان تکمیل کرده باشند و به واسطه آن خدمات درآمدزای دیگری داشته باشند، انجام میدهند. در این خصوص، آیا قرار است درآمدی به پرداختسازها نیز تعلق گیرد؟ و اصلا آیا در این بخش، مجموع عدد کارمزد در آینده نزدیک، تغییراتی خواهد داشت یا خیر؟
انگیزه اصلی ما نظارت و جلوگیری از تخلف است و دنبال کارمزد نیستیم. ممکن است تغییراتی در اصلاح نظام کارمزد صورت گیرد که بررسی خواهد شد اما الان به هیچ عنوان به دنبال تغییر کارمزد در این حوزه نیستیم. اگر هم قرار باشد تغییری انجام شود در حوزه اصلاح نظام کارمزد است که با حضور همه بازیگران، مطرح و تصمیمگیری خواهد شد. ما تنها به دنبال جمعآوری تخلفات در حوزه پرداختسازها هستیم.
- پس اینکه به پرداختسازها از درآمد بانکها کارمزد داده شود، توافقی بین بانک و پرداختساز است، درست است؟ البته شاید در اینجا ورود بانک مرکزی، درست نباشد. نظر شما چیست؟
اتفاقا همین را میخواستم عرض کنم. پرداختسازی که معتقد است درآمد ندارد، پس به چه دلیل در حال سرویسدهی است. کسی هم آنها را مجبور نکرده سرویس بدهند ضمن اینکه تعداد پرداختسازها هم بسیار زیاد است و اگر برای آنها منافعی ندارد، چطور سرویس میدهند؟ البته بیان اینکه ما در این حوزه، هیچ کارمزدی نمیگیریم، عبارت چندان دقیقی نیست. به هر حال اولویت فعلی ما این قضیه نیست.
- این روزها، بحث بانکداری دیجیتال، در کشور ترند شده و جلسات بسیاری در این حوزه برگزار میشود. یکی از پایههای اصلی ارایه خدمات بانکداری دیجیتال، احراز هویت مشتری یا همان KYC است که اگر نباشد، بانکها دچار مشکل میشوند. به نظر میرسد احراز هویت دیجیتال از اوجب واجبات است. در این خصوص قرار است شما مقرراتی تنظیم کنید و ابلاغیه صادر شود یا اینکه فضا را باز میگذارید بانکها با پذیرش مسوولیتها، خودشان ورود کنند.
البته احراز هویت با KYC متفاوت است. شما وقتی احراز هویت میکنید، از فرایند استاندارد گام به گام استفاده میکنید اما در KYC فضا، متفاوت است. مثال سادهاش این است که افراد خانوادهمان را هر روز احراز هویت نمیکنیم. ما چیزی که تم اصلی آن را هوشمندی میدانیم، نیاز داریم؛ از جنس هوشمندی گوگل. اگر هوشمندی وجود داشته باشد، بسیاری مسایل قابل حل است. در حال حاضر سرویسی در بانکها داریم که تقریبا هوشمند است و مشتری را با چند سوال، شناسایی میکند و خدمات مالی میدهد. ما از این هوشمندی حمایت میکنیم. موضوع دیگر، مباحث قانونی است. الان قوانینی داریم که از این موارد، پشتیبانی میکند اما به هر حال، قانون هم نیازمند تغییراتی است. ما آمادگی داریم که اگر فعالان این حوزه راهحلهایی دارند، ارایه کنند و اگر از نظر حقوقی ایراداتی دارد، از طریق مراجع مربوطه، مجوزهای لازم را اخذ کنیم. در این زمینه جای خالی یک نهاد، شرکت، سازمان یا یک NTT که قادر باشد سرویس هوشمند ارایه کند، احساس میشود. شاید گفته شود سازمان ثبت احوال وجود دارد، اما باید پذیرفت نگرش هوشمند، به عنوان مکمل ثبت احوال نیاز است.
- برخی دوستان معتقدند چرا از زیرساخت امضای دیجیتالی برای موارد قانونی احراز هویت استفاده نمیکنید؟
اتفاقا امضای دیجیتالی پروژهای بود که چندین سال در دست پیگیری بود و الان با شرایط موجود بازار، قابلیت طرح مجدد دارد که با استفاده از پیشرفت تکنولوژی، بهروز شود. با این حال بنده بیشتر روی هوشمندی تاکید دارم تا مباحث قانونی.
- سال ۹۸ برخی برنامهها در معاونت فناوری اجرا شد که از مهمترین آنها، رمز دوم یکبار مصرف یا OTP بود. در عمل بسیاری از مدیران از روش اجرا انتقاد کردند. لطفا توضیح بفرمایید این مدل با استانداردهای جهانی در حوزه امنیت تراکنشها واقعا مطابقت داشت؟ نتیجه این پروژه طی دو سه ماه اخیر، آیا منجر به کاهش پروندههای فیشینگ شده است؟ چون اخیرا در شبکههای اجتماعی روشهای جدیدی برای دور زدن آن ارایه شده که نشان میدهد OTP قطعا نمیتواند امنیت صددرصدی ایجاد کند.
البته مهمترین اقدام ما رمز یکبار مصرف نبود بلکه اولویتدارترین موضوعی بود که مطرح شد، علت آن هم رشد بالای تخلفات بود که جمع کردن آن در سال ۹۹ به معضل جدی تبدیل میشد. حقیقتا بانک مرکزی دوست نداشت ورود کند یا نهایتا ورود حداقلی داشته باشد اما چون پروژه، بعد از نزدیک به دو سال، هنوز جمع نشده بود به همین دلیل، راهکار یکپارچه به صورت پیامکی لحاظ شد و پروژه در نهایت به سرانجام رسید. روش اجرای ما، هنوز به شکل نهایی نرسیده اما در طرف مشتری این اتفاق افتاده و از طریق نصب اپلیکیشن یا پیامک اقدام کردهاند. آمار روزانه تراکنشها اعم از موفق یا ناموفق بهطور مداوم رصد میشود و مشکلات کوچک هم در حال مرتفع شدن است.
سایر کشورها نیز به این سمت رفتهاند. این موضوع در مسترکارت و ویزاکارت هم اتفاق افتاده. در اتحادیه اروپا، از ۱۴ سپتامبر ۲۰۱۹، و در ترکیه و امارات نیز ایجاد شده و راهکاری نیست که فقط در ایران پیادهسازی شود اما ما به صورت تدریجی آن را فعال میکنیم. اینکه گفته شود این راهکار در سایر کشورهای دنیا، وجود ندارد، سخن دقیقی نیست. اما اینکه فیشینگ با وجود رمزدوم پویا باز هم انجام میشود، بله درست است. ما از روز اول هم میدانستیم که با رمز پویا، فیشینگ به صفر نمیرسد و در دنیا هم نرسیده. اگر قرار باشد راهکار خود را به این راهحل، خلاصه کنیم، اشتباه کردهایم. راهکارهای دیگری مانند هوشمند کردن پردازش تراکنشها، دو مرحلهای کردن تراکنشها و… نیز مطرح است و در دستورکار قرار دارد. بنابراین طرح این موضوع که رمز دوم پویا دور زده شده، بحث جدیدی نیست. این موضوع، وجود دارد و بعد از این هم وجود خواهد داشت اما تفاوتی که کرده این است که قبلا زیستبومی وجود داشت و ابزاری که بهطور هوشمند کارت مشتری را ذخیره میکرد و آن را در اختیار دیگران قرار میداد، الان بهتر شده است اما اگر کاربر به پیامک و رمز ارسالی توجه نکند، باز هم مشکل وجود دارد. آماری که پلیس فتا، ۵۵ درصد اعلام کرده، آمار کاهش جرایم سایبری در بهمن نسبت به دی است و کاهش جدی اتفاق افتاده و البته نباید این قضیه را پایان راه فرض کنیم و این فرض را هم نداریم. گام بعدی ما، هوشمندسازی است. برخی بانکها، مشتریان را کاملا میشناسند و با پذیرش ریسکهای موجود، میتوان راههای سادهتری برای احراز هویت مشتری پیدا کرد.
- نکتهای در رفتار بانک مرکزی دیده میشود؛ بانک مرکزی خود را قائل به ورود به درآمد پرداختسازها و نحوه ارتباط آنها با بانکها نمیداند. از طرف دیگر، فشار بانک مرکزی به بانکها و الزام آنها به تخصیص رمز پویا، موجب شد بسیاری از بانکها، بهطور غیرمستقیم، از هزینه ارسال پیامکها گلهمند شوند. با این شرایط، کاراکتر پیامکها ممکن است اضافه و تبدیل به دو پیامک شده و هزینههای بیشتری به بانکها تحمیل شود.
نه این موضوع را از بنده بپذیرید که پیامکهای ناشی از رمز پویا، تبدیل به دو پیامک نمیشود. با اعمال معافیت، مدیریت خوبی روی هزینه پیامکها شد و تقریبا ۷۰ درصد هزینههایی که قرار بود بانکها بابت پیامک پرداخت کنند، کاهش پیدا کرد. راهحلهای دیگری هم در دنیا وجود دارد مانند ارسال پیامک از طریق اپلیکیشنهای پیامرسان. مشتریان میتوانند از روشهای دیگری استفاده کنند. درباره بحث پیامکها سربسته عرض کنم بانکها ضرر نمیکنند و مشکلی در این حوزه نداریم اما به خاطر حکمهای قضایی متعددی که صادر میشد بانکها مجبور بودند هزینه زیادی بپردازند. الان هزینه این پیامکها در مقابل آن ناچیز است. در مجموع کل اکوسیستم از این اقدام، منتفع شد و تقلب گسترده در شبکه بانکی کشور، تا حد زیادی، محدود شد.
- بانک مرکزی دو وظیفه ذاتی دارد: تنظیم مقررات و نظارت بر اجرای آن. در این حوزه، قرار است بانک مرکزی درخصوص تنظیم مقررات در حوزه فناوریهای نوین مثل بلاکچین (که البته متوقف شد) و بهطور کلی در حوزه نظارت و تنظیم مقررات، از ظرفیتهای Reg Tech (فناوریهای قانونگذاری) استفاده کند یا خیر؟
وظایف بانک مرکزی را اینگونه تعریف میکنند: ثبات پولی، ثبات مالی و اشتغال حداکثری. مواردی که اشاره کردید، بخشی از این سه وظیفه است.
- البته منظور من وظایف معاونت فناوری نوین بود.
بحثی که در حوزه بلاکچین وجود دارد، توقف نیست. در دنیا درباره این موضوع، بانک مرکزیها با نگاه احتیاطی وارد میشوند. علت آن هم واضح است. ما داریم از بانک مرکزی صحبت میکنیم و با پدیدهای مواجهیم که مغایر با تمرکز است و با هم متناقض است. نتیجه این است که در بسیاری از کشورها، هنوز قانونی برای رمزارز ندارند و فقط در حدود ۲۰ درصد کشورها، رمزارزها قانونی هستند یا مبادله آن در حدود ۱۴ درصد از کشورها مجاز است و فقط در ۸ درصد کشورها از رمزارزها به عنوان ابزار پرداخت استفاده میشود. بحث ما در ایران و در بانک مرکزی، توقف نبوده بلکه باید بررسی لازم انجام شود. رویکرد مثبتی که داشتیم سعی کردیم تقویت کنیم و در داخل بانک مرکزی، حوزههای دیگری مانند اقتصادی، نظارت و ارزی به شدت درگیر هستند و جلسات فشردهای با آنها داریم. رمزارزها موضوعی نیستند که فقط حوزه فناوری درباره آن تصمیمگیری کند. نکتهای که نباید فراموش شود این است که موردکاربریهایی (usecase) که میتوان برای بلاکچین درنظر گرفت بسیار متنوع است و فکر میکنم میتوان موردکاربریهایی را پیدا کرد که حساسیت کمتری روی آن باشد و با وظایف ذاتی سازمانهای مرتبط از جمله بانک مرکزی تداخل کمتری داشته باشد و ما هم مطمئنا حمایت میکنیم. بسیاری از شرکتهای فعال در این حوزه، درباره بلاکچین اقدامی نمیکنند و درخصوص رمزارز فعال هستند که آنها هم بیشتر در حوزه exchange و نظایر آن فعالیت میکنند. اگر خلاقانهتر و نوآوررانهتر نگاه کنند، بیشتر به سمت بلاکچین سوق داده میشوند. در حوزه بلاکچین چرا باید سراغ مواردی مانند خلق و انتشار پول برویم که در تضاد با وظایف ذاتی بانک مرکزی است. به جای این موارد، هنوز مسایلِ روی زمین باقیمانده در کشور داریم که با بلاکچین قابل حل باشد. در هر حال نباید از خط قرمزهای بانک مرکزی عبور کنند. باید تلاش کنیم مورد کاربریهای مناسب بلاکچینها در کشور مطرح شود. ضمن اینکه هرچه در ابتدای کار، بیشتر مداقه شود، در آینده، این کار روانتر انجام خواهد شد.
- کشور ما در شرایط حساسی قرار دارد. متاسفانه مبادلات بانکی ما با دنیا در حوزه بینالملل با مشکلات جدی مواجهند. کسانی که در حوزه کسبوکار و صادرات و واردات هستند و حتی دانشجویان خارج کشور نیز در این حوزه با گرفتاری جدی روبهرو هستند. رمزارز میتوانست به رفع این معضلات کمک کند. ظاهرا طی سفر چند ماه قبل آقای روحانی به مالزی و مذاکرات در حوزه بانکی، قرار شد رمزارز استفاده شود اما ما در این زمینه دستاوردی نداشتیم. البته فکر میکنم قرار شد از رمزارز شرکت قطری استفاده شود. همچنین قرار بود شرکت خدمات انفورماتیک در این زمینه اقدام کند که البته شاید بهتر شد ورود نکرد چون به عنوان یک شرکت حاکمیتی شناسایی و تحریم میشد. وقتی ما میتوانیم از رمزارزها برای دور زدن تحریمها استفاده کنیم چرا در طول یکسال گذشته این همه تعلل شد و فرصت را از دست دادیم. همچنین شنیده شده بخشی از ساختار کشور از بیتکوین برای مبادلات مالی با خارج از کشور استفاده میکنند. چرا ما ارزرمز خودمان را نداشته باشیم؟
مسالهای که مطرح میفرمایید بحث کلی به عنوان رمزارز است که شقوق مختلفی دارد. برخی رمزارزها جهانروا هستند که به عنوان راهحل کلی تحریم نمیتوانند مطرح شوند. البته یکسری پولها و مبادلات خرد از این طریق انجام میشود اما وقتی از برنامه سفر مالزی صحبت میشود، موضوع، متفاوت است. ما صحبت از رمزارز منطقهای میکنیم اما بحث، این نیست که آن را قطر منتشر کند یا ایران یا جای دیگری.
- اما افتخار این بود که توسط ما منتشر شود!
بحث افتخار نیست! ما همین الان زیرساختهای انجام این کار را داریم. نکتهای که به آن توجه نمیشود این است که کشوری مانند ایران که تحریم است و تمام راههای ارتباطی مالی آن با خارج کشور توسط آمریکا بسته شده، چیزی برای از دست دادن ندارد. ما تمام قد در میدان هستیم اما موضوع مهم، طرفهای ما هستند مانند ترکیه، روسیه، مالزی و… که به خاطر به چالش کشیدن سلطه دلار در بازار بینالمللی در این زمینه ورود میکنند اما سوال مهم این است که آیا این کشورها برای ارتباط با ایران به اندازه کافی انگیزه خواهند داشت؟ پاسخ به این سوال، توسط بانک مرکزی ممکن نیست و به نهادهای دیگر برمیگردد. ما به لحاظ کار قانونی و فنی، کاملا آمادگی انتشار رمزارز منطقهای را داریم اما مساله، پیچیدهتر از این حرفهاست. پیگیری این موضوع، جزو وظایف ماست و اگر این امر، با هیاهو و سروصدا مطرح نمیشود، به این معنا نیست که کاری انجام نمیشود.
- شما معاون فناوری و نوآوری بانک مرکزی هستید. با توجه به تاکید لزوم رفع موانع پیش روی کسبوکارهای نوآور و حمایت از فینتکها و استارتآپهای مالی در کشور به عنوان یکی از راهکارهای تحقق اقتصاد فضای مجازی، بحث نظام مجوزدهی دنبال میشود. شنیده شده شورایعالی فضای مجازی درصدد شکل دادن به سمت تنظیمگری مبتنی بر محیط آزمون در کشور است که البته در دنیا با عنوان رگولاتوری سندباکس شناخته میشود. چرا اولا بانک مرکزی رأسا در این حوزه ورود نکرده و شورایعالی فضای مجازی اقدام کرده است؟ و ثانیا آیا شخصا اعتقادی به رگولاتوری به شیوه سندباکس دارید؟ و اگر پاسخ، مثبت است، سقف ریسک اقتصادی ایران در این حوزه چقدر است و برنامههای شما در این حوزه چیست؟
نگاه ما به کسبوکار کوچک با کسبوکار بزرگ و باسابقه در حوزه نظارت و تنظیمگری، متفاوت است. در نتیجه ما از سندباکس حمایت میکنیم. قبل از عید، اقدامات در این حوزه، بهطور جدی شروع شده و اتفاقا به تازگی اولین نسخه خروجی کار آماده شد. به نظرم در یک زمان محدود، این کار را با اولویت پیش میبریم. اینکه سندباکس ابتدا در چه حوزهای ارایه شود فعلا هنوز تصمیمگیری نشده است. برخی دیگر نیز به خاطر تعلل بانک مرکزی، ورود کردهاند و ما هم اعلام کردهایم که دست آنها را میفشاریم اما به هرحال وظایف ذاتی بانک مرکزی را نمیتوان لحاظ نکرد.
- زمان ورود سندباکس را اعلام نکردید. تا زمان ورود سندباکس که قاعدتا قصد توقف کسبوکارهایی که در حوزههای مختلف مانند فینتک فعالیت میکنند، ندارید. درست است؟
سوال خوبی مطرح کردید. به این سوال، نمیتوان بهطور مطلق پاسخ داد. در برخی حوزهها، رویه مشخصی را اعلام کردیم و کلیات آن مشخص است مانند بلاکچین و رمزارز. رویکرد هم حمایتی است اما در برخی حوزهها هنوز مقرراتی وضع نشده و اگر در این بخشها، اتفاق غیرمنتظره بیفتد، معاونت نظارت بانک واکنش نشان خواهد داد. اگر کسبوکار کوچک بوده و هنوز مشکلی ایجاد نکرده باشد، سعی میکنیم نگاهمان اغماضگونه باشد و سندباکس را شبیهسازی کنیم اما اگر تخلف گستردهای ببینیم واکنش نشان میدهیم. در اینجا سوالی مطرح میشود که اگر قرار است تنظیمگری شود، چرا از ابتدا انجام نمیشود؟ در پاسخ باید صادقانه عرض کنم که ما برای تنظیمگری، نیازمند منابع زیادی هستیم. هر سند که از بانک مرکزی بیرون میآید، حقیقتا کار دشواری میطلبد زیرا چیزی مشابه قانون، وضع میشود و باید تمام استثنائات و بازیگران دیده شوند و ضمن اینکه در این تنظیمگری، بهبود کسبوکار دیده میشود، باید جلوی تخلفات هم گرفته شود. سوال اول این است که آیا در بانک مرکزی، میتوان به این همه اتفاق نوین در حوزه فناوری، واکنش سریع نشان داد؟ سوال دوم اینکه آیا درست است که رگولاتور در روز نخست که یک فناوری مطرح میشود، رگولیشنِ سفت و سخت بگذارد و بعد از مدتی کوتاه، با تغییرات تکنولوژیک، رگولیشن خود را تغییر دهد. راهکاری که به نظرم میرسد این است که با همکاری فعالان این صنعت تصمیمگیری کنیم. ما در حوزه فینتک انرژی خوبی از جوانان میبینیم که میخواهند کار کنند اما تکلیف خود را نمیدانند. شاید در ابتدا از نبود قانون، احساس خوبی داشته باشند، اما وقتی به مشکل میخورند، متوجه میشوند که اتفاقا همین قانون، چتر حمایتی برای آنها ایجاد میکند و نبایدها به آنها نشان میدهد. اکنون که در بانک مرکزی، وقت لازم برای پیش بردن تمام این موارد نیست، اتخاذ رویکرد مشورتی راهگشا است. در سال ۹۸ این اقدام مشورتی را با حضور فعالان این حوزه انجام دادیم که از نظر من، مهمترین اقدام سال ۹۸ بود. تاکید میکنم این تغییر رویکرد، میتواند نتایج مثبتی به همراه داشته باشد. میدان دادن به جوانان در این حوزه، بهتر است با همفکری خودشان باشد. یک بار در حوزه لنتک که فعالان این حوزه، آن را «تسهیلاتیار» مینامند، با مشکل تعطیلی کسبوکار مواجه شده بودند، در جلسهای به آنان عرض کردم که کار شما در اولویت ما نیست اما فارغ از اعداد و ارقام مالی، رونق فعالیتتان برای ما بسیار مهم است و از آنها خواستم در حوزه تنظیمگری کار کنند که ماحصل آن ارایه یک سند بود که حقیقتا جزو بهترین لحظات فعالیت شش ماههام محسوب میشود. این مستند در بانک طی جلسه با معاونت نظارت بررسی شد و منتظر نسخه جدید آن از سوی فعالان تسهیلاتیار هستیم. ما باید بیشتر شنونده باشیم تا گوینده. این رویکرد مشورتی را در تمام حوزهها از جمله نظام پرداخت، نظارت دیجیتال و بانکداری دیجیتال داریم و سه کارگروه مشخص کردیم که مسوولان هر کارگروه از فعالان حوزه بانکی، فینتک، پرداختساز و… انتخاب شدهاند. تجربه این کار در دنیا وجود دارد و من الگوی خود را بانک مرکزی اروپا قرار دادم.
- شما پاسخ سوال بعدیام را هم دادید. چون شنیده بودم رویکرد باز و مشورتی دارید. ما هم به عنوان یک رسانه، تلاش میکنیم فضایی ایجاد کنیم تا نظرات فعالان حوزه بانکی و پرداخت، به گوش شما و سایر مسوولان برسد. اما به سوال برگردیم؛ مستحضر هستید که در شبکه بانکی همه به دنبال تحول دیجیتال هستند. مشتریان تلاش میکنند خودشان را با این شرایط، تطبیق دهند. در این خصوص قاعدتا باید شاهد دیجیتالی شدن بانک مرکزی هم باشیم که این امر مستلزم دیجیتالی شدن فرایندها، منابع انسانی و… است. برنامه شما برای نظارت دقیقتر در فضای بانکداری دیجیتال در آینده چیست؟
اگر منظورتان این است که چگونه بانکداری دیجیتال را در بانک مرکزی پیادهسازی میکنیم، سوال تخصصی و مهمی است. علیرغم همکاری دور و نزدیک ۲۰ سالهام با بانک مرکزی، آنچه در داخل بانک مرکزی وجود دارد با آنچه که در بیرون دیده میشود، از نظر بیزینس تفاوت دارد. در روزهای اولیه کاری، تلاش کردم کسبوکار بانک مرکزی را بیشتر بشناسم و درک مناسبی از وظایف آن داشته باشم. برای اینکه وظایف بانک مرکزی را به سمت دیجیتالی شدن ببریم، باید عرض کنم بانکداری دیجیتال از تکنولوژی شروع نمیشود بلکه از بیزینس بانکداری آغاز میشود. ما باید نیازهایی را در حوزه بیزینس شناسایی کنیم که منجر به تغییراتی در مدل کسبوکار شود و بعد از آن به تکنولوژی و زیرساخت میرسیم. ما در بانک مرکزی تلاش کردیم ارتباط نزدیکی را بین کسبوکار و تکنولوژی برقرار کنیم و یک مدل مدیریت پروژه را به بانک پیشنهاد دادم که به عنوان مدل پایه مدنظر قرار گیرد و زیربنای دیجیتالی شدن باشد. همین موضوع را هم در مورد بانکها داریم. بانکها نیز برای پیشروی به سمت بانکداری دیجیتالی باید ابتدا به کسبوکار و ورود به حوزههای جدید توجه کنند و سپس به فناوریها. ما هم از این رویکرد حمایت میکنیم. نکته دیگر در حوزه بانکداری دیجیتال، این است که بانک مرکزی و کارگروه بانکداری دیجیتالی آن، قرار نیست رهنگاشت تحول دیجیتال بانکها را ارایه کند و خود بانک باید استراتژی تحول دیجیتال داشته باشد. بانکی که منتظر باشد نهاد بیرونی اعم از وزارت اقتصاد یا بانک مرکزی این موضوع را نهادینه کند، انتظارش بجا نیست. وظیفه بانک مرکزی، تنظیمگری و تسهیلگری و جاده صافکن بانکها و فعالان این حوزه است.
- البته بهبود فرایندهای کسبوکارهای جدید، ارتباط زیادی با بانک مرکزی دارد. در این خصوص، فناوریها جلوتر از رگولاتورها هستند. هرچند در این فضا به فرمایش شما، تنظیمگری در حوزه بانکداری دیجیتال، صرفا از سوی بانک مرکزی نیست، با این حال بانکها در حوزه کسبوکار نگاهشان به رگولاتور است. در این حالت، نبود استانداردها، انجام فعالیت را برای کسبوکارها و بانکها دشوار میکند. پیشنهادتان چیست؟
ما معتقدیم بانکها استراتژی دیجیتال خود را تدوین کنند. در این راهبرد، مسلما استفاده از تکنولوژیهایی مطرح میشود که ممکن است نیازمند رگولیشن باشد، این موضوع را با بانک مرکزی مطرح کنند. ما حقیقتا دوست داریم بشنویم و به همین خاطر، با بانکها جلسات متعددی در این زمینه داشتهایم. تلاش میکنیم رویکرد ما حمایتی باشد.
در ادامه این گفتوگوی ویژه پادکستی برخی حاضران نیز سوالات خود را مطرح کردند که در پی میآید:
- با توجه به طرح موضوع اقتصاد هوشمند از سوی وزارت اقتصاد، چه برنامهای را برای بانکها در زمینه احراز هویت دیجیتال دارید. از آنجا که وزارت اقتصاد در بسیاری از بانکها سهامدار عمده است، نقشه راه بانکداری دیجیتالی را نیز ترسیم میکند. در این خصوص آیا شما با وزارت اقتصاد همسو هستید؟ و اگر پاسخ منفی است، فکر نمیکنید باید هماهنگی بیشتر وجود داشته باشد؟
وزارت اقتصاد در حوزههایی به عنوان سهامدار چند بانک دولتی و نماینده دولت در تدوین رهنگاشت تحول دیجیتال بانکها همکاری میکند و ما هم استقبال میکنیم. همانطور که قبلا عرض کردم ما در این عرصه ورود نداریم و تنها تسهیلگری و تنظیمگری داریم و هیچ زاویهای با وزارت اقتصاد نداریم و در قالب یک کارگروه، همکاری نزدیکی داریم و هماهنگی وجود دارد.
- در حوزه دیجیتالی کردن داراییها با خط قرمز ابزار پرداخت، نظرتان چیست البته اگر برنامهای هست که داراییها دیجیتال شود؟
هر دارایی یا وارد حوزه پول میشود یا وارد حوزه سرمایه. اگر وارد حوزه پول و بازار پرداخت شود، ما باید تنظیمگری کنیم و اگر وارد حوزه سرمایه شود، باید مقررات مربوط به خودش را رعایت کند. من شق سومی را قائل نیستم.
- شاید سوال دقیقتر این باشد که اگر دارایی دیجیتال شود، با این خط قرمز که آن دارایی به عنوان یک ابزار پرداخت در مبادلات استفاده نشود، دیجیتالی شدن این دارایی، محدودیتی دارد؟
بستگی به نوع دارایی دارد. به هر حال باید رگولیشن آن انجام شود. سپس تحت عنوان آن تنظیمگری، میتواند فعالیت کند.
- با توجه به اینکه برخی از شرکتهای PSP برای ارایه خدمات کیف پول مبتنی بر QRکد، گامهای جدی را در چند ماه گذشته برداشتهاند، اخیرا باخبر شدیم بانک مرکزی به این شرکتها، ابلاغیهای ارسال کرده که تنها پذیرندههایی میتوانند از این سرویس استفاده کنند که نماد اعتماد الکترونیکی (enamad) گرفته باشند. با توجه به فرایند دشوار دریافت آن، آیا فکر نمیکنید با این ابلاغیه، روند توسعه این سرویس دچار آسیب جدی شود؟
برای رفع موانع پیشروی این نماد، با سازمان توسعه تجارت در حال رایزنی هستیم که ارایه این نماد به کسبوکارها در سریعترین زمان ممکن انجام شود. البته هدف اصلی این ابلاغیه، افزایش نظارت بر پرداختهای انجامشده از طریق این سرویس است تا جلوی تخلفات احتمالی گرفته شود.
- لطفا درباره خصوصی شدن شرکت خدمات انفورماتیک و شرکت شاپرک هم توضیحاتی بفرمایید. چراکه به فرمایش مقام معظم رهبری، دولت باید تمام اموری که توسط بخش خصوصی، توان انجام آن وجود دارد، به این بخش واگذار کند. نظر شما چیست؟
در این زمینه باید توجه داشته باشیم ماموریت شرکتهایی که نام بردید، حاکمیتی است، بنابراین امکان واگذاری این شرکتها وجود ندارد.
- به نظر میرسد شاپرک از اهداف اصلی تاسیس آن، فاصله گرفته است. وجود چند دستگاه کارتخوان در هر مغازه و عدم توفیق در بهکارگیری سیستم کشف تقلب هم شاهد این مدعاست. آیا این نظر را تایید میکنید؟
من با نظر شما موافق نیستم و شاپرک به وظایف نظارتی خودش به خوبی عمل کرده است و حتی راهاندازی هاب فناوران مالی به منظور مدیریت سرویس کارت به کارت نیز در همین راستا اتفاق افتاده است. درخصوص تعداد دستگاه کارتخوان هم باید عرض کنم با اصلاح نظام پرداخت کارمزد تمامی مشکلات به مرور توسط خودPSPها برطرف خواهد شد.
 عبداله افتاده


 عبداله افتاده
دیدگاهها (۰)