شرکتهای رگتگ بخشی از فینتکها هستند که با استفاده از فناوریهای نوین، روابط، مناسبات و قوانین و مقررات بین سازمانها و نهادهای مختلف را تنظیم و نظارت میکنند. رگتکها میتوانند با ایجاد محیطهای شبیهسازی و سندباکس به رگولاتورها در طراحی مکانیزمها و وضع قوانین کمک کنند. از طرف دیگر در صنعت بانکداری برای نظارت بر سیستمهای فناورانه، راهی به جز فناوری وجود ندارد و رگتکهایی که در حوزه نظارتی، تحلیل داده و پایش تراکنشها فعالیت میکنند، میتوانند به عنوان ابزاری برای بانکها و بانک مرکزی در زمینه تحلیل ریسک، نظارت، پیشگیری و جلوگیری از جرایم و افزایش ریسکپذیری بانکها با مقررات مالی به کار روند.
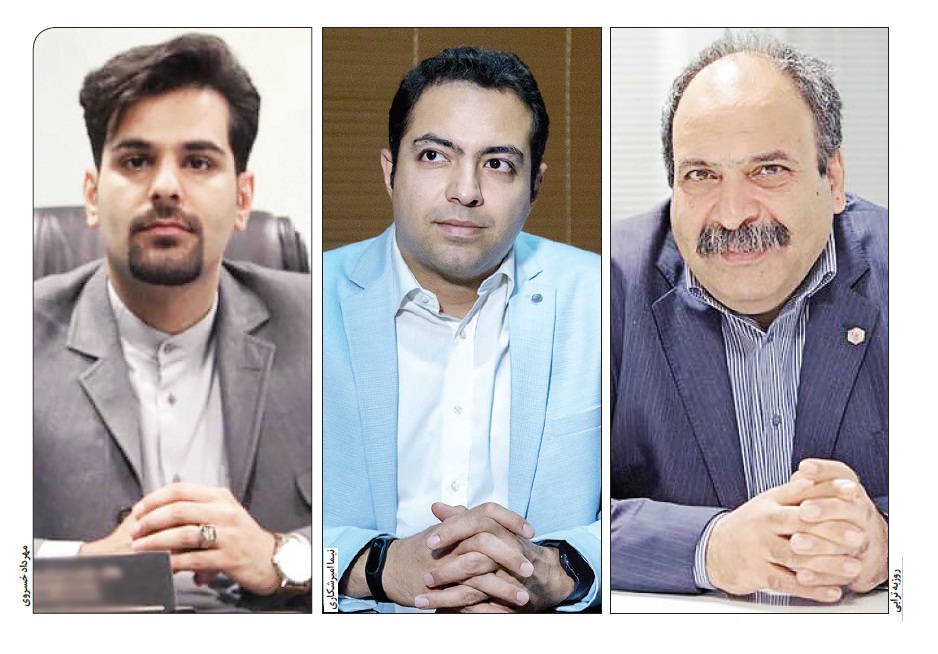
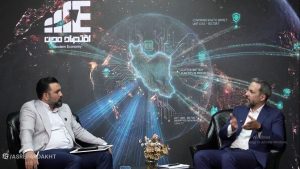
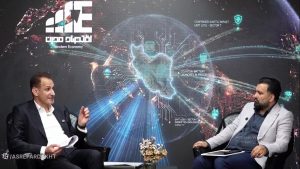
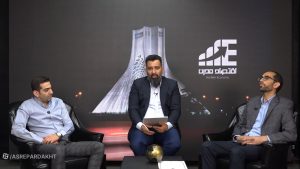
رادیو اینترنتی عصر پرداخت، در هفتمین نشست از سلسلهنشستهای تخصصی در حوزه بانکداری و پرداخت الکترونیکی که با حضور روزبه ترابی، مدیرعامل شرکت دادهکاوان توسن و نیما امیرشکاری، عضو هیات مدیره شرکت رایانه خدمات امید به عنوان میهمانان میزگرد، مهرداد خسروی به عنوان کارشناس و با اجرای هومن رضوی، به صورت لایوکست برگزار شد، فناوریهای نظارتی رگتگ، فرصتها و موانع پیشرو و جایگاه آن در صنعت بانکداری و پرداخت کشور، مورد نقد و بررسی قرار گرفت. ماحصل این گفتوگو، پیشروی شماست.
- در ابتدای گفتوگو، لطفا بفرمایید اصلا ما چرا به رگتک نیاز داریم و این فناوریهای نظارتی چه مسایلی را میتواند حل کند؟
ترابی: واژه رگتک نسبتا جدید است و به نظر میرسد از ۲۰۱۵ مطرح شده اما مفهوم آن تازگی ندارد چراکه استفاده رگولاتورها از تکنولوژی، چیز جدیدی نیست. ترند شدن رگتک به بحران مالی ۲۰۰۸ مرتبط است. بعد از آن تعداد شرکتهای رگتک، افزایش و این مفهوم کاربرد یافت. همواره بعد از ایجاد نیاز و سپس ترند آن تکنولوژی، موجب میشود نامی برایش انتخاب شود. فکر میکنم در ایران هم این موضوع وجود داشته و استفاده از فناوریهای نظارتی در گزارشهای رگولاتوری، مسایل پولشویی، فرایند ارتباط رگولاتور با بانکها و غیره موید این ادعاست. یکی از ماموریتهای شرکت ما که حدود ۱۰ سال پیش تاسیس شده، عملا چیزی است که در حال حاضر به آن رگتک میگوییم. به خاطر تقابل همیشگی بین کنترلکننده به عنوان حافظ منافع مردم و برخی صنایع با نوع خاصی از رفتارها، نیازمند رگولاتوری هستیم؛ این تقابل یک بحث قدیمی است. بدیهی است با ظهور فناوری، باید از آن در بانکداری و پرداخت استفاده کرد، بهخصوص در ایران که صنعت بانکداری، پیشقراول استفاده از تکنولوژی است.
- آیا این نیاز در صنعت بانکداری در نزد رگولاتور نیز احساس شده و آنها هم با شما کار میکنند؟
ترابی: موضوع مشتریان رگتکها، نکته مهمی است. وقتی درباره شرکتهای رگتک صحبت میکنیم، یکی از شاخصها این است که همه فکر میکنند چگونه سرویسهای جدید و حتی B2C بدهند در حالی که رگتگ ماهیتا این تفاوت اساسی را دارد که مشتریاش بانکها و حتی دولت یا بانک مرکزی است. ابتدا رگولاتورها نیازمند فناوریهای نظارتی هستند و بعد بانکها. درست این است که هردو جنبه باید مدنظر باشد؛ یعنی رگتگ هم به بانکها کمک میکند و هم به بانک مرکزی. اما آنچه موتور محرکه است، رگولاتور است.
- آقای امیرشکاری با توجه به نظرات آقای ترابی مبنی بر اینکه نیاز به رگتکها، سمت رگولاتوری بوده است، شما که در رگولاتوری سابقه فعالیت دارید، آیا این نیاز را در آنجا حس میکنید؟
امیرشکاری: رگتک، واژه جدیدی است اما کاربری آن قدیمی است. عملا از اقتصادهای غربی به سمت ما آمده است. اتفاق اصلی این است که در چند سال اخیر، وقتی بانکداری پیچیدهتر میشود، نیازهای رگولاتور نیز پیچیدهتر میشود، شیوههای تخلفات، پولشویی و راههایی که ممکن است نهادهای مالی برای کسب منفعت بیشتر به آن روی بیاورند، افزایش مییابد. آنجا که ابزارهای مالی پیچیدهاند، کنترل آن هم پیچیده میشود، بنابراین رگولاتورها به نقطهای میرسند که دیگر روشهای سنتی و بدون استفاده از فناوری در مجموعه آنها، پاسخگو نیستند و ناچارند از رگتک کمک بگیرند. در این رابطه، مشتریان رگتک از دو جنبه قابل بررسی هستند: جنبه اول رگولاتورها هستند که از شرکتهای فناوریمحور کمک میگیرند تا از دادهها و اطلاعاتی که از نهادهای تحت نظارت آنها به دست میآید، تحلیل آنلاین و آفلاین داشته باشند. در همین خصوص درحال حاضر، بانک مرکزی دارای دو اداره به نامهای on side و off side، است که به آنلاین و آفلاین تبدیل شده؛ یعنی دادههایی که از حساسیت بالایی برخوردارند و باید بلافاصله پایش شوند و در صورت انجام نشدن آن، ممکن است تخلفاتی صورت گیرد، از طریق رگتگهای آنلاین باید مورد بررسی قرار گیرند. همچنین دادههایی که بعد از تجمیع شدن، میتوان الگوهایی از آن استخراج کرد، به صورت آفلاین پردازش میشوند و تخلفات خود را نشان میدهد و میتواند به درد رگولاتور بخورد. معمولا در بانکهای مرکزی، واژههای ریسک و تطبیق، بسیار استفاده میشود. ضمن اینکه در بانکداری، لزوما همیشه تخلف صورت نمیگیرد بلکه ریسکی را به نظام بانکداری یا مشتری یا نهادهای دیگر تحمیل میکند که آن ریسک، باید پایش شود و اگر از حد و مرز خارج شد، پیشگیری لازم اتفاق بیفتد.
مشتری دوم، خود بانکها و نهادهای مالی هستند زیرا باید گزارشهای ریسک و تطبیق خود را به بانک مرکزی ارایه کنند. حتی هیات مدیره که مسوولیت برقراری تطبیق و کاهش ریسک را برعهده دارد، باید قبل از اینکه بانک مرکزی جریمهاش کند، مجموعه خودش را با این فناوریهای نظارتی مدیریت کند.
- آقای ترابی، شما که کمپانی رگتگ را هدایت میکنید، بفرمایید مدل کسبوکار رگتکها چیست؟ به نظر میرسد بیشتر مبتنی بر کاهش هزینه است تا افزایش درآمد. رگتگها برای بانکها و بانک مرکزی چه کاری انجام میدهند تا از آن کسب درآمد کنند؟
ترابی: همانطور که اشاره شد، مشتری رگتک، هم بانک مرکزی است و هم خود بانکها. برخی اوقات گزارشهای رگتک، به این نهادها کمک میکند؛ مثلا اگر یک گروه ذینفع بتوانند تسهیلات بزرگی را از بانک دریافت کنند، اگر بیزینس آنها دچار ریسک شود و نتوانند پرداخت کنند، متوجه یک نفر نیست بلکه ممکن است زنجیرهای از مشکلات برای بانک پیش بیاید. برای همین بانک مرکزی بخشنامهای دارد که هیچ بانکی بیش از درصد مشخصی، حق ارایه تسهیلات از سرمایههایش به نفع یک گروه ذینفع خاص ندارد. بنابراین اینکه بانکها و نهادهای مالی برای کنترل ریسکشان و نیز ارایه تسهیلات جدید، به گروه ذینفعی وابستهاند یا خیر، نیازمند رگتک هستند. اکثر بخشنامههای دیگر بانک مرکزی نیز در خود بانکها کاربرد دارند اما اینکه چقدر بانکها رعایت میکنند، بحث دیگری است. در حوزههای دیگری مانند Fraud detection که اولین محصولی است که ما ۱۰ سال پیش در دادهکاوان روی آن کار کردیم، بیش از هرچیز، توجه به امنیت بیزینس بانک حائز اهمیت بوده است.
حدود ۷۸ سال پیش مساله فراد کارت مهم بود که البته الان هم مهم است اما چون بانکها خودشان را در مقابل این فرادها مسوول نمیدیدند عملا یا رگولاتور باید پیگیری میکرد یا مدعیالعموم. به تدریج موضع مدعیالعموم توانست علاقه بانکها را به این موضوع جلب کند که به فرادها بیشتر توجه کنند.
همچنین درخصوص نکتهای که از منظر بیزینس مدل اشاره کردید، تجربیات سایر کشورها، کمک میکند. در کشورهای دیگر مساله درگیر شدن شرکتهای بیمه با تقلب است. اگر کارتهای بانکی توسط شرکتی بیمه شود، بیمه برای کاهش هزینه خود علاقهمند است از هر درصدی که ریسک فراد را کاهش میدهد، استفاده کند و عملا مشتریِ نرمافزار Fraud detection ، بیمهگذار خواهد بود اما در ایران هیچوقت درگیر این مساله نبودیم. ضمن اینکه در مقاطعی بانک میتوانست بگوید به من ربطی ندارد و اگر تقلبی نیز صورت میگرفت، بگوید خود فرد رمز را داده و بانک، مسوولیت نمیپذیرد. در Fraud detection ، خود بانکها و بهخصوص بازرسیهای بانک به این موضوع، بسیار علاقهمندند. برخی فرادها خود بانک را تحتتاثیر قرار میدهند، مثلا اگر فراد روی کارتهای هدیه یا روی منبعی که کارتهای هدیه از آن برداشت میشود، اتفاق بیفتد چون از جیب بانک میرود، اتفاقا خود بانک باید روی آن حساس شود. نکته دیگر در این زمینه، پولشویی است؛ حوزهای که پولش تمیز نیست یا از منابع نادرست وارد شده است. اگر از منظر بانک نگاه کنیم برای بانکدار نباید چندان مهم باشد که این پول از کجا وارد میشود چون باید منابع جذب کند. هرچند اگر دقیق نگاه کنیم چون ممکن است منابع بعدا به همان روش از بانک خارج شود، این موضوع باید برایش مهم باشد. با همه اینها در درجه اول، جلوگیری از پولشویی چندان مورد علاقه جدی بانکدار نیست. در مجموع نهادهای بالادستی مانند وزارت اقتصاد یا بانک مرکزی علاقهمند به موضوع رگتکها یا فناوریهای نظارتی هستند و بانکها به نیابت از آنها مشتری ما میشوند.
- بانکها با رگولاتورهای مختلفی مانند وزارت اقتصاد، بانک مرکزی، پلیس فتا، سازمان بازرسی وغیره کار میکنند و حتی سهامداران آنها و نهادهای بینالمللی نیز به نوعی رگولاتور بانکها هستند.سوال این است که آیا از دید بانکهای ایرانی، هزینههایی که به رگولاتوری پرداخت میکنند، مابهازای ریسکها، عدم تطبیق، تراکنشهای خطا و غیره به حدی زیاد است که آنها را مجاب کنند از رگتکها بهره ببرند یا این هزینهها قابل اغماض است؟
امیرشکاری: بحث، فقط هزینه نیست که به بانک تحمیل شود بلکه در حوزههای ریسک و پولشویی، ارقام بسیار بالاتر است و حتی لیسانس بانک ممکن است تحتتاثیر قرار بگیرد. در بسیاری موارد، بانکهای مرکزی ابزارهای غیرمالی هم در اختیار دارند که باعث میشود بانک از ترس ریسک شهرت به این سمت، حرکت نکند. در ایران، متاسفانه بانکها به خاطر دولتی بودنشان دچار ریسک شهرت نیستند و پشتشان به دولت گرم است اما دلیل نمیشود که بانکهای خصوصی که در سالهای اخیر در عرصه رقابت حاضر شدند از این قضیه، مانند سابق بتوانند بهرهمند شوند. متاسفانه حوزهای که رگولاتور جریمه را به خوبی میشناسد، حوزه بازار بینبانکی است و بسیار کمتر در زمینه پرداخت به جرایم فراد پرداخته میشود. در حوزه بینبانکی، جریمه برای بانکها ۳۴ درصد و بسیار سنگین است و به محض تخلفات، آن مبالغ با جرایم بالا برای بانک لحاظ میشود اما با سیستمی که در ۴۰ - ۴۵ سال اخیر در بانکها رایج بوده، ترسی از این جرایم نداشتند زیرا بانکهای مرکزی و دولت کمک میکردند که آن میزان بدهکاری یا بخشودگی انجام شود یا به واسطه اینکه وامها تشریفاتی یا تخلفات اجباری بودند که خود دولت به آنها تحمیل کرده بود، خودش هم میبخشید یا پول چاپ میکرد. اینها اشتباهاتی است که نظام بانکداری ما خودش هم میداند. ما اشتباه، بانکداری میکنیم و به این راحتی رگولاتور نباید نسبت به تخلفات نظام بانکی گذشت کند. در خصوص تراکنش و پرداخت که جدیدتر از بانکداری است، طبیعتا کار با مکانیزمهای بینالمللی شروع، اما به تدریج انحرافاتی در آن دیده شد. این انحرافات، موجب شد ما نهایتا، هم نظام کارمزدی نامناسبی داشته باشیم و هم در حوزه جرایم، چندان دردی را به بانکها تحمیل نکنیم. نتیجهاش همین سایتهای قمار و شرطبندی و درگاههای فیک است که عملا منافع باز بودن آن برای بانکها وPSPها بسیار بیشتر از جرایم پرداختی است که باید بابت آن هزینه بدهند.
- اتفاقا به همین نکته میخواستم برسم که برخی مواقع استفاده از رگتک ممکن است هزینه بیشتری را تحمیل کند تا اینکه بانکها بخواهند تخلفات را داشته باشند و جرایم آن را هم بپردازند. نکته دیگر اینکه براساس گزارشهای جهانی در سال ۲۰۲۰، رگتکهای ایجادشده، بیشتر در حوزه تطبیق، مدیریت ریسک و مدیریت هویت کار میکنند و فقط حدود ۱۰ درصد آنها در حوزه مانیتورینگ تراکنش کار میکنند اما در ایران، بازار برعکس است و رگتکها متمایل به دیتای تراکنش هستند در صورتی که دیتاهای مرتبط با تطبیق مقررات، قراردادها، مالی، فرایندها،SLA و غیره نیز وجود دارد. آیا علت این امر، نداشتن بازار جذاب در این حوزههاست.
ترابی: قبل از پاسخ به این سوال، میخواستم عرض کنم جایی که دکتر امیرشکاری صحبتشان را تمام کردند، بسیار مهم بود. جمعبندی شما این بود که هزینه استفاده از رگتکها از جریمه کمتر است اما منظور ایشان بالاتر از این بود. رگتکها خدماتی ارایه میکنند که بانک یا موسسه تمایلی به دریافت آن ندارد و حتی برایش مضر است؛ اصلا بحث هزینه نیست. درآمدی که مولفههای درگیر، از تراکنشهای قمار و غیره دارند، بیشتر است تا اینکه بخواهند آن را قطع کنند؛ تنها چیزی که موجب میشود به سمت قطع آن بروند، نظارت رگولاتوری است. رگتک عملا محبوب هیچکس نیست! بیشتر خدمات شرکتهای رگتک، موی دماغ همه است و اگر کسی مجبور نباشد، شاید علاقه چندانی به استفاده از آن نباشد. اینکه ما بتوانیم اینها را با هم همگرا کنیم، هنر مهمی است اما درباره اینکه چرا در ایران رگتکها بیشتر متمایل به حوزه تراکنش هستند، دلیل اصلی آن یکپارچه نبودن رویهها و عدم وضوح قوانین است. شاید جایی که تکنولوژی همگام با آن بخش وارد شده، بتوانیم رویههای تکنولوژیک را وارد حوزه تطبیق کنیم اما در اشکال سنتیتر بانکداری، این موضوع بسیار پیچیده است و نیاز به ساختارهایی داریم که رویههای تطبیق در آنها پیادهسازی شود. البته ما در شرکت خودمان، سعی کردیم از طریق برخی محصولات رویههای داخلی سازمانها را پوشش دهیم. درباره علت عدم ورود رگتکها به حوزه مقررات و غیره، نمونههای سادهتری نیز وجود دارد مانند بخشنامههای جدید و متعدد که بانک مرکزی ابلاغ میکند و بعضا خودش هم نمیداند چه می خواهد! نتیجه اینکه هرکس بهطور سلیقهای و به فراخور حالش پاسخ میدهد.
امیرشکاری: دنیای تراکنش پاکیزهتر است چون آنلاین، جدید و استاندارد است. بنابراین رگولاتوری این حوزه به راحتی میتواند از طریق فناوری روی این ابزارها، سوار شود. ضمنا چون بیزینس مدل آن، بسیار واضح است، محاسبه منفعت و ضرر آن به راحتی قابل فرموله کردن است اما اگر بیزینسهای سنتی بانکها را ملاحظه کنید، نه دادههای آنها تمیز است و نه مدل بیزینس شفافی دارد و معلوم نیست حتی اگر تخلفات آن استخراج شود، چه مزیتهایی خواهد داشت. نکته دیگر اینکه ما در کشوری با اقوام و آشنایانی در شهر و روستاهای مختلف زندگی میکنیم که از قدیم بانکها و شعبههای زیادی با ماهیت فامیلی در آنها تاسیس شده و بدون KYC و بدون احراز هویت درست برای آنها افتتاح حساب صورت گرفته و بعد مشخص شده که اصلا طرف وجود خارجی نداشته و حتی اگر پیدا شود، کاری نمیشود کرد. بنابراین این دادههای کثیف، به مراتب پیچیدگی ابزارهای رگتک را بیشتر میکند. حالا فکر میکنید اگر پاکسازی هم انجام شود، چقدر این کاهش تخلفات میتواند به سود بینجامد؟!
- آقای خسروی هم به عنوان کارشناس میزگرد، در این گفتوگو حضور دارند. لطفا نظرتان را درباره بازار رگتک در ایران، شرکتهای فعال و چالشهای پیش روی آن بفرمایید.
خسروی: اجازه بدهید موضوع را از دو جنبه دیگر هم نگاه کنیم: رگتک خارج از ایران و داخل ایران. بحران سال ۲۰۰۸ آمریکا بیش از ۴۳ تریلیون دلار بدهی داشت که سهم هر آمریکایی حدود ۴۰ هزار دلار بود. از این رو به این باور رسیدند که اگر قوانین رگولاتوری قویتری داشتند، شاید این بحران ایجاد نمیشد. قوانین رگولاتوری در سال ۲۰۰۸ در آمریکا، حدود کتابِ ۸هزار صفحهای بود که در سال ۲۰۱۶ به حدود ۱۶هزار صفحه رسید. اگر آمار ۲۰۲۰ را ملاحظه کنید در پنج حوزه رگتک، تقریبا ۳۶۲ اپلیکیشن یا زیرساخت موفق رگتک داشتیم. در حوزه گزارش رگولاتوری ۵۰ اپلیکیشن موفق، در حوزه مدیریت ریسک ۵۰ مورد، مدیریت هویت ۸۵ مورد، تطبیق ۱۴۶ مورد و مانیتورینگ تراکنش ۳۱ مورد. این آمار، نشان میدهد جامعه بانکداری بینالمللی در حوزه رگتک به چه موضوعاتی نگاه میکنند و ما در ایران به چه موضوعاتی توجه میکنیم. در جهان، عمدتا بحث تطبیق و مدیریت ریسک مطرح است؛ یعنی چیزهایی که حدود کسبوکار بانکها و صنعت بانکداری را تحتتاثیر قرار میدهد اما در ایران به دنبال مانیتور کردن تراکنش هستند. علتش این است که بحث رگتک، دادهمحور است و هرقدر داده، سهلالوصولتر باشد و راحتتر با آن دادهکاوی انجام شود، راحتتر هم می توان به سمت رگ تگ رفت و قوانین آن نیز در دنیا، مشخص و شفاف است. هرجا داده سختتر به دست بیاید، کار کردن با آن سختتر است. به همین دلیل، ایران به سمت مانیتورینگ تراکنش میرود. یکی از معضلات اساسی ما در صنعت بانکداری ایران، موضوع KYC یا شناسایی مشتریان است. معضل دیگر اینکه ما دیتاها را بهطور منطقی جمعآوری نمیکنیم و دیتاسورسها متنوع هستند، بنابراین دادهکاوی و انجام رگولاتوری روی آن سخت است. اما بحث مهم درباره رگتکها، آینده آنهاست و اگر بپذیریم رگتک، مبتنی بر داده است، استفاده از معماریهای جدید مانندNLP، Machin learning، یا حتی بلاکچین در آینده رگتک حائز اهمیت است. نکته دیگر اینکه سبک بانکداری ایران با دنیا متفاوت است. ما دنبال تجهیز منابع هستیم اما دنیا به دنبال صرف منابع است. بنابراین نوع نگاه رگولاتوری ما نیز با دنیا متفاوت است. رگولاتور در پی این است که اگر بانک دچار ریسک نقدینگی شد، چطور اضافه برداشت را پوشش دهد یا در حوزه ریسک اعتباری قوانین سختگیرانه بگذارد اما درباره اینکه چگونه تجهیز را انجام دهیم، عمدتا قوانینی نداریم.
ضمنا من دو سوال نیز دارم. سوال اول را از دکتر ترابی به عنوان فعال رگتگ میپرسم؛ با توجه به اینکه زیرساخت فعلی بانکداری و جمعآوری داده در ایران، بسیار کهنه است و از طرفی، الزامات جدیدی که بانک مرکزی اضافه میکند، بسیار دادهمحور و تکنیکال است، راهکار چیست؟ و سوال دوم از آقای امیرشکاری است. میخواهم نظر ایشان را درباره تکنولوژیهای نوین مثل بلاکچین و الگوریتمهای Machine learning در رگتک بدانم. همچنین به عنوان کسی که در واحد R&D بانک مرکزی فعالیت دارید، آیا پیشبینی میکنید رگتک در ایران تبدیل به صنعت خواهد شد یا در حد گزارشگیری برای رگولاتور باقی میماند؟
ترابی: اول چند نکته را عرض کنم. ما هم در ایران، بحران موسسات مالی را داشتهایم اما برخلاف آمریکا، نمیدانیم سهم هر ایرانی از آن بحران چقدر است. واقعیت این است که ما حتی در اطلاعرسانی و آمادهسازی افکار عمومی ناموفق هستیم. ما عقبتر از این هستیم که به رگولاتور یا نهادهای مالی بگوییم رگتک لازم است یا خیر. حتی افکار عمومی نمیداند این موضوع، چه مشکلاتی میتواند ایجاد کند. در بحران کرونا، همه بورسهای دنیا ۴۰-۳۰ درصد افت میکنند اما شاخص بورس ما افزایش مییابد. مطمئنا وظیفه رگولاتور این حوزه است که بگوید اگر روزی مسالهای رخ داد، توقع نداشته باشید دولت وارد شود. نکته اصلی این است که گروههای مختلف در این قضیه نقش دارند تا نقدینگی را جذب کنند اما اینکه وظیفه رگولاتور چیست، موضوع دیگری است. قبلا ما سودهای بالاتر بانکی را داشتیم که رگولاتوری بانک مرکزی وارد شد و سود زیاد را نظارت کرد. ما فرهنگ اینکه که کسی باید این وضعیت را کنترل کند، نداریم و حتی رگولاتور نمیداند باید وظیفهاش را انجام دهد. نکته دیگر، اتفاقی است که اکنون در نسل جدید رگتکها افتاده و بیش از آنکه تمرکز روی KYC باشد، تاکید روی دیتاست، یعنی میتوانیم از دیتاها استفاده کنیم. حتی در بحث تطبیق، آینده رگتکها به همین سمت میرود. ما نیز در شرکت دادهکاوان رویکرد دادهمحور را جلو میبریم که البته با مشکلات زیادی از جمله زیرساختهای کهنه و دادههای غیرتمیز سروکار داریم. با این حال ما حتی داشتههای فعلی را هم درست استفاده نمیکنیم. یادم هست حدود پنج، شش سال پیش خدمات زیرساختی که در حوزه AML یا همان پولشویی در بانکها ایجاد کرده بودیم، به دکتر امیرشکاری و دو نفر از بزرگان پژوهشکده پولی و بانکی ارایه دادم. دوستان، کاملا هیجانزده شده بودند و میپرسیدند آیا واقعا میشود چنین کاری انجام داد؟ مشکل اینجاست که ما با وجود همه معضلات، اقداماتی انجام دادهایم که نمیتوانیم استفاده کنیم و سازوکار آن را نداریم. اول باید از داشتهها استفاده کنیم و سپس گامهای بعدی را برداریم.
امیرشکاری: به نظر من، حضور فناوریهای جدید در رگتک اتفاق میافتد اما بیش از هر چیز، این صنعت نیازمند اشتراکگذاری دادهها و قوانین خاص رگتکهاست. یعنی باید بدانیم چارچوبهای رگتکها تا کجا حق دارد در دیتاهای مردم ورود پیدا کند. در حال حاضر، شرکتهای حاکمیتی مانند سازمان مالیاتی، خدمات انفورماتیک و بانک مرکزی دسترسی عمیقی به دیتاها دارند اما مالکیت دیتاها بعضا از نظر قانونی مورد سوال است. معلوم نیست آیا شرکت خدمات، اجازه استفاده یا پیادهسازی برخی الگوریتمها را دارد یا خیر و اگر انجام دهد، مسوولیتش با کیست؟
FIU، کالکشن خوبی از دادهها را جمعآوری کرده بود اما استفاده از آن میتواند حقوق شهروندی را تحتتاثیر قرار دهد زیرا ما و حتی دولتمردانمان، خیلی قانونمدار رفتار نمیکنیم. کافی است چند سوءاستفاده شخصی از حجم دیتا اتفاق بیفتد، در این صورت عملا آن دپارتمان، تکنولوژی، سازمان وغیره با یک اشتباه از بین میرود. متاسفانه این اتفاقات، رخ داده و اتفاقا به دستور مافوق هم انجام شده است. در مواردی، استفاده شخصی از دیتا صورت گرفته که این امر حریم شخصی شهروندان و جناحهای سیاسی را تحتتاثیر قرار میدهد. به همین دلیل داشتن این حجم دادهها ترس را در سازمانها ایجاد میکند و ممکن است حتی برای مصارف درست هم استفاده نشود. بنابراین یکی از بازدارندههای صنعت رگتک، نبود قوانین امنیت و استفاده است. در دنیا، برای دسترسی مجاز به دیتا، قانون GDPR (حفاظت از دادههای شخصی) تصویب میشود که امنیت داده شهروندان و مشتریان را به وضوح، تعیین میکند.
- آقای چهارلنگی هم به این گفتوگو پیوستهاند و نکاتی مدنظر دارند.
چهارلنگی: اجازه بدهید اول وضعیتمان را نسبت به جهان بررسی کنیم. امتیاز ایران، در سال ۲۰۱۸، عدد ۸۲ است و در رتبه ۷۵ جهان در کنار افغانستان و قزاقستان قرار داریم و در ردیف سوم مدلینگ رگولاتوری جهان هستیم؛ یعنی هنوز به ردیف دوم نرسیدهایم در حالی که پاکستان آن را طی کرده است. با همه اینها، بحث سرمایهگذاری و نوآوری در رگولاتوری را هم داریم. از آقای امیرشکاری این سوال را دارم که اگر رگولاتور درست عمل نکند و برای رگتکها برنامهریزی نکند، آیا ما در درآمد GDP به دلیل نداشتن قوانین سلبی، بازدارنده و توسعهای با مشکل مواجه نمیشویم؟ همهچیز که ریسک و تخلف نیست. آیا در حوزه درآمدزایی این کمکاری از طرف رگولاتور نیست و نباید قوانین بهتری را طراحی کند؟ آیا ما شرکتها، در زمینه سرویسهایی که به فناوری بانکها مربوط است، جلوتر از رگولاتور نیستیم و با موانع مواجه نبودیم؟ آیا این کمکاری موردپذیرش است؟
امیرشکاری: در اینجا باید یک تئوری را در زمینه نظام رگولاتوری بانکداری عرض کنم. در اقتصاد کلان و کشورهای پیشرفته، سه محور را مسوولیتهای اصلی بانکهای مرکزی میدانند. اول ثبات مالی، دوم ثبات سیاستهای پولی و سوم توسعه و نظارت بر بازارهای پولی.
بانک مرکزی ما بیشتر در دو مورد اول فعالیت میکند اما بانکهای مرکزی پیشرفته در قسمت سوم خیلی فعال هستند. یعنی به توسعه بازارها و ایجاد زمین بازی بیشتر توجه دارند تا اینکه به فکر بگیروببند باشند. حتی قبل از انقلاب نیز مدل سنتی ما، کشف تخلفات و مچگیری بوده تا اینکه مدلی بچینیم که تخلفات، کمتر شود. این امر در نظام پلیس قضایی و فرهنگ کشور نیز دیده میشود که همه ما به دنبال تنبیه هستیم تا ایجاد میدان بازی برای افراد و سازمانها، که همه در آن برنده باشیم. بنابراین این نظر کاملا درست است اما فقط به رگولاتور برنمیگردد و تفاوت فرهنگی جهان پیشرفته با فرهنگی که به بلوغ نرسیده، همینجاست و انتقاد آقای چهارلنگی کاملا قابل قبول است. ما در تمام حوزههای رگولاتوری، نه فقط بانک مرکزی، اصلا بازیسازی در فضای رقابتی نمیکنیم بلکه موانع جدیدتری هم ایجاد میکنیم. این وضعیت، با یک نفر یا یک دولت یا یک رییسجمهور یا غیره حل نمیشود. این امر، اتفاق فرهنگی است که ریشه در جنس انتصابات، سواد مدیران، تجربیاتشان و شایستهسالاری آنها دارد؛ حتی در سازمانهای نیمهخصوصی و خصوصی. این اتفاق را باید بیشتر از جنس فرهنگی و سازمانداری ببینیم تا اینکه یک نهاد مانند بانک مرکزی را صرفا مسوول بدانیم که خودش هم استقلال کافی ندارد و انتصاباتش نیز به نوعی دستوری است و نه تخصصی. همه جا به این صورت است.
چهارلنگی: آقای امیرشکاری لطفا دو چیز را تشریح بفرمایید؛ رگولاتوری بانک مرکزی و خدمات انفورماتیک. من اینها را متوجه نمیشوم! و دوم اینکه پیشرفتهترین مدل رگولاتوری انحصار درPSPهاست که آن را متوجه نمیشوم. چطور ممکن است انحصار ایجاد شود و فرد ایرانی که میتواند در حوزه PSP شروع به کار کند، اجازه ندارد. الان بانک مرکزی با تمام موضوعات از جمله بیزینس و توسعه فعالیتها، انحصارگرایانه برخورد میکند در حالی که باید انحصار همگانی ایجاد کند.
امیرشکاری: فرمایش شما درباره انحصار، کاملا درست است و در دنیا، آن انحصاری که ما اینجا داریم، وجود ندارد و از لایسنس به چارچوب تبدیل شده است. وقتی لایسنس باشد، باید سازوکار ارایه مجوز برای آن وجود داشته باشد اما وقتی به چارچوبها و قواعدی که تحت آن باید فعالیت شود، تبدیل میشود، انحصار همگانی به وجود میآید اما این ظرفیت در رگولاتوری ما وجود ندارد. ما متناسب با رشد حوزههای مختلف، در رگولاتوری نهادسازی نکردیم اما میخواهم نوید بدهم بانک مرکزی روی ظرفیتسازی کار میکند. در دوره آقای همتی، تلاش بر نهادسازی و ایجاد فضاهایی است که لازمه ایجاد زمین بازی است نه فقط بگیر و ببند. با توجه به اینکه آقای همتی از بخش خصوصی آمده و از حوزه بانکها اطلاع کامل دارند، دیدگاههایشان با قبلیها متفاوت است و پروژههایی که شروع کردند، بیانگر این موضوع است اما اینکه پروژهها با توجه به فرهنگ سازمانی ما چقدر به طول بینجامد، نمیدانم. تفکر ایشان مبتنی بر این است که قسمت سوم رگولاتوری یعنی بازیسازی تقویت شود، قواعد تخلفات، بهطور شفاف مطرح شود و بخش خصوصی بتواند بازی بیشتری در این فضاها داشته باشد.
- آقای ترابی تا اینجا تمرکز ما روی این موضوع بود که نظارت بر فناوری بدون فناوری ممکن نیست و اینکه رگتک میتواند در زمینه نظارت بر اجرای قوانین کمک کند اما میخواهم بپرسم نقش رگتک در تنظیم مقررات و وضع قوانین جدید بهخصوص در حوزه فناوریهای نوین چیست؟ مثلا اگر بانک مرکزی بخواهد نظام کارمزد، کیف پول،OTP و غیره را متحول کند، نمیتواند آن را با یک مدولاتور یا فضای سندباکس، شبیهسازی و اثرات تصمیمات را قبل از اجرا، تست کند؟ روش رگولاتوری ما چگونه است و چقدر از سندباکس و سیمولاتورها استفاده میکند و رگتک چه کمکی میتواند بکند؟
ترابی: فکر میکنم پاسخ، در خود سوال مطرح شد و من جز تایید کردن، پاسخی ندارم. واضح است که میتوان این کار را انجام داد. اگر به دنیا نگاه کنیم، یکی از مشخصات نسل جدید رگتک، همین سندباکس و شبیهسازی است اما واقعیت این است که تا تحقق آن خیلی فاصله داریم و سازوکار اجرایی در این زمینه نمیبینم چون بین اعتماد به رگتکها و این موارد فاصله است، انحصار وجود دارد، نگاه انحصارگرایانه وجود دارد، عدم ثبات نگاه نظارتی وجود دارد و حتی در یک قدم عقبتر باید گفت مشکل یکپارچهسازی وجود دارد؛ حتی احساس میشود این اتاق بانک مرکزی از اتاق دیگرش اطلاع ندارد! چه برسد به اینکه انتظار داشتیم متولی باشد که تواناییها را در جامعه، شناسایی و به آن اعتماد کند.
نکته دیگر اینکه ما آنقدر که از رگولاتوری بانکها، توقع داریم از بقیه جامعه یعنی سایر سازمانهایی که باید در کلیت رگولیشن نقش داشته باشند، انتظار نداریم. مثلا آییننامه اجرایی ماده ۱۴ الحاقیه قانون مبارزه با پولشویی، ۲۲ مهر ۹۸ از بانک مرکزی خواسته، امکان شناسایی روابط وجود داشته باشد در حالی که ثبت احوال، دیتابیس اطلاعات را روزانه اعلام میکند، وزارت بهداشت و وزارت ارتباطات نیز در حوزه دیتا ورود میکنند اما ما فشار را به بانکها می آوریم. باید دیدگاه را به سمت کلان ببریم. فقط بانکها نیستند و اینکه کسی رگتکها را بازی نمیدهد، بحث فرهنگی دارد.
- در جایی از رگتک انتظار داریم روی قوانین نظارت کند و در جای دیگر، تقنین و قانونگذاری و مواقعی هم تنقیح قانون مطرح است. مثلا در یک بانک بزرگ، ساختار به گونهای است که کمیتهها و معاونتهای متعدد وجود دارد که مصوباتشان، متضاد و نیازمند تنقیح است. در مجلس هم کمیته تنقیح داریم. ظاهرا اینجا هم بازاری است که میتواند به تنقیح بپردازد. آقای امیرشکاری شما که در پژوهشکده پولی فعالیت کردید، بفرمایید چرا سندباکس ایجاد نشد و چرا از ظرفیت رگتکها برای تقنین و تنقیح قوانین استفاده نشده است؟
امیرشکاری: اجازه بدهید ابتدا جایگاه پژوهشکده را توضیح دهم. جایگاهش این است که R&D بانک مرکزی باشد و مطالعات در آن صورت گیرد و ترندهای روز در آن پایش شود و افرادی آن را به صورت خوراک به تصمیمگیران بانک مرکزی تزریق کنند. بنابراین R&D هم هزینههای خود را دارد و در دنیای مدرن، سازمانهایی که میخواهند R&D آنها پیشرفت کند، حتی بین ۲ تا ۳ درصد درآمد خود را به آن اختصاص میدهند. شما این عدد را با بودجه یک میلیاردی پژوهشکده مقایسه کنید. در وهله اول، ببینید چه افرادی با چه میزان حقوق میتوانند در آنجا به کار گرفته شوند. در وهله دوم ببینید چقدر درخواست از سوی بانک مرکزی برای دریافت دانش روز از پژوهشکده وجود دارد. بانک مرکزی در دورههایی که اعتقاد به پژوهش داشت، اولویتهای پژوهشی را تعریف و به افراد ارسال میکرد تا تحلیل و مدلسازی کنند. سپس به بانک مرکزی اعلام میکردند. در وهله سوم، ببینید چه میزان از خروجی این پژوهشها استفاده میشود. واقعیت این است که مدیران کشور ما چندان اعتقادی به پژوهش ندارند و در حوزه فناوری حتی یک پروژه برای گروه بانکداری الکترونیک پژوهشکده ارایه نشده. البته پیشنهاد از طرف خود ما کم نبوده، اما بانک مرکزی هرگز احساس نیاز نکرده که از دانش پژوهشی استفاده کند. بخش دیگر به بودجههای پژوهشکده برای تشکیل کارگروههای قوی برمیگردد. خاطرم هست زمانی که آقای دیواندری، مدیریت آنجا را برعهده گرفتند، دوستانی را از همکاران قوی بانک ملت برای کمک وارد کردند، همان تیمها و افراد قدرتمند کارگروهی را تشکیل دادند تا پروژههایی را از جمله در حوزه رگتک انجام دهند. به محض اینکه پژوهش، وارد حوزههای عملیاتی و نیازمند پیمانکار بیرونی و بودجه و غیره شد و دوستان بانک ملت، بودجهها را ملاحظه کردند، زمین بازی را ترک کرده و به بانک ملت برگشتند. آنها متوجه شدند که نمیتوانند وارد فضای پژوهشی جدی شوند. آدمهای بزرگ، امکانات بزرگ میخواهند. در مجموع، امکانات، افراد، متخصصان و سفارشهای بانک مرکزی منجر به عدم بهرهوری یک نهاد پژوهشی در نظام تصمیمگیری میشود.
اما درباره رگتک، باید عرض کنم بانک مرکزی، جایگاه دوم مشتریان رگتک است و جایگاه اول را باید به نهادهای مالی، بانکها و فینتکها داد. بانک مرکزی به تازگی پروژه سندباکس را کلید زده و به عنوان تعریف پروژههای خود در سال جاری قرار داده است. اما اینکه در چه ابعادی ایجاد شود و فقط نظام پرداخت در سندباکس آورده شود و یا لنتکها هم در سندباکس میآید یا خیر و یا وسعت آن به اینشورتک (فناوریهای بیمه) نیز میرسد یا نه و اینکه کجا این فضا میتواند بزرگ شود، مباحثی است که نیازمند گذشت زمان و مشاهده حصول نتیجه آن است.
- اشارهای به استارتآپهای فینتک و رگتک شد و اینکه توصیه میشود در مرحله اول، رگولاتور را مشتری قرار ندهند. سوال مهم دیگری در اینجا مطرح است. برای شکلگیری استارتآپ رگتک، قاعدتا منابع انسانی مهمترین چیز است. اگر تعدادی متخصص و دانشجوی AI (هوش مصنوعی) وMachin learning، یک فینتک در حوزه رگتک شکل دهند، بازار هدفشان را باید کجا قرار بدهند؟ مدل کسبوکارشان باید چگونه باشد؟ مدل تامین سرمایه و نحوه شتابدهیشان را چگونه باید شکل دهند؟ آیا باید با بانکها مشارکت کنند یا سرمایه شخصی باشد؟ اصلا رگتک، بیزینس سوددهی هست که یک استارتآپ با آن پتانسیلهای انسانی روی آن تمرکز کند یا خیر؟
ترابی: سوال سختی است. وقتی آقای امیرشکاری مطرح میکردند که بانک مرکزی، مشتری اول نباشد به تجربه خودمان فکر میکردم. خیلی کار سختی است که ماموریت شرکت خودتان را فقط رگتک بگذارید. مواردی که شرکت ما در آن پیشروی داشته مثلا نرمافزار AML که برای ضروری بانک مرکزی بوده تا بانکها بهطور اتوماتیک کفایت سرمایه را محاسبه کنند. این امر، موجب شده ما وارد موضوع شویم در حالی که خود بانک، چنین دغدغهای را در درجه اول ندارد و نهاد دیگری بانک را مجبور میکند. فعالان این حوزه باید خود را به بیزینس بانک وصل کنند. بیزنیس بانک با آنچه رگتک مینامیم، متفاوت است. در بیمه وضع بهتر است چون در بیزینس اصلی، با کنترلهایی که انجام میشود، میتواند به آن کمک کند اما بنده بدون نگاه به بانک مرکزی قادر نیستم فعالیت را پیش ببرم، البته شاید سایر استارتآپها قادر باشند.
امیرشکاری: فکر میکنم یک سوءتفاهم رخ داده است. من عرض کردم مشتریانِ لایه اول، بانکها باشند. قطعا بانک مرکزی باید قبلا رگولیشنی ایجاد کرده باشد که بعدا بانکها از ابزارها و فناوریها برای تطبیق با آن استفاده کنند. منظور این بود که بانک مرکزی مشتری اول نیست. قدم اول با رگولاتور است و تا زمانی که نباشد، ابزار رگتک ایجاد نمیشود.
- بین بانکها و مشتریانش، فراهم کنندگان سرویسها و شرکتهای اقماریاش، هم رگولیشن است و هم SLA و نظایر آن. به نظر میرسد اگر یک رگتک در بانک کار میکند و دیتا را گرفته،ETL کرده و ساختار دیتا را شناسایی کرده باشد، شاید بتواند در آن فضاها نیز به بانک سرویس بدهد. من به این قائل نیستم که رگتک فقط بین رگولاتور و بانک هست. نظرتان درباره این بازار چیست؟ و جمعبندیتان را هم از مباحث بفرمایید.
ترابی: اینکه نام این اقدامات را رگتک بگذاریم، بحث متنوع میشود. من فکر میکنم وقتی از رگتک در تعریف وسیعتر استفاده کنیم، بسیاری پروژههای متفاوت را شامل میشود و هرکس با نگاه خودش میتواند موضوع را تعریف کند. رگتک بودن خودش به تنهایی یک حسن نیست که من با افتخار بگویم رگتک هستم. کاری که رگتک با تکنولوژیهای جدید انجام میدهد، حوزه وسیعی را شامل میشود و بهتر است رگتک را به همان موضوعات، محدود کنیم. ضمن اینکه در جمعبندی میخواهم دوباره روی نقش دیتامحوربودن در رگتک تاکید کنم. در واقع، در بیشتر بحثهای ما به عنوان رگتک، پیدا کردن الگو از روی دادهها، نقش اصلی را دارد. در این زمینه مثالهای زیادی میتوان ارایه کرد از کشف تقلب گرفته تا نظایر آن.
امیرشکاری: برای مشاهده تفاوت بانک مرکزی بعد از حضور دکتر همتی نسبت به گذشته، میتوان به مشارکت و تعامل بانکها، PSPها و فینتکها باکارگروههای مصوب هیات عامل بانک مرکزی اشاره کرد که بیانگر رویکرد بازگشایی فضا برای حضور تمام بازیگران صنعت پولی و بانکی و پرداخت است. بانک مرکزی از طریق مذاکرات و مکاتبات، به منظور ایجاد رگولیشنِ بهتر تلاش میکند در حالی که در گذشته، کمتر به فعالان صنعت توجه میشد. با این اقدامات، امیدواریم در آینده رگولیشن بهتری داشته باشیم و از بخشنامههای موردی، یکشبه و تنبیهی که در بانک مرکزی قبلی سراغ داشتیم، جلوگیری کنیم. این اقدامات برمبنای الگوهای بینالمللی یک قدم رو به جلو به سمت مدرنسازی و شفافیت بانک مرکزی است و اتفاقا جزء پروژههای سال جاری است.
خسروی: ما با تعدد قانونگذار و تعدد قانون مواجه هستیم که البته فقط مختص ایران نیست. بهطور متوسط روزانه ۲۰۱ هشدار مقرراتی در صنعت بانکداری در خارج از ایران داریم که توسط ۷۵۰ قانونگذار اعم از بخش خصوصی و یا وابسته به نهادهای مالی بینالمللی منتشر میشود و در ایران هم طبیعی است. اگر باورمان این باشد که رگتک یکی از زیرشاخههای فینتکهاست و ابزار پیادهسازی رگولاتور نیست؛ یعنی به عنوان صنعت به رگتک نگاه کنیم، مسلما موفقتر خواهیم بود. مثلا یکی از مهمترین موضوعاتی که بانکها با آن مواجه هستند، بحث حاکمیت شرکتی است که دستورالعملش ارایه شده اما نامفهوم است و با ساختار بانکداری ما مطابقت ندارد. یک نمونه دیگر اینکه عملا نظام بانکداری مبتنی بر شعبه در ایران یک نظام بانکداری زیانده است و باید از بانکداری سنتی خارج شویم. در این خصوص این سوال مطرح میشود که آیا در فناوری، ضعف داریم یا اینکه رگولاتوری، قوانین شناسایی مشتریان، بانکداری دیجیتال، بانکداری باز و غیره دست بانکها را بسته است. در مجموع میتوان از رگتک به عنوان بازوی کمک به رگولاتور و صنعت بانکی نام برد که با استفاده از فضای دیجیتال و حوزه فناوری، روابط آنها را نزدیک، فرایندها را تسهیل و خلأهای موجود را پر میکند.
 عبداله افتاده


 عبداله افتاده
دیدگاهها (۰)