
خلاصه مدیرتی: طی سالهای گذشته، در ایران، ۲۰۰ سرمایهگذار خطرپذیر در اکوسیستم استارتاپی، بدون درنظرگرفتن صندوقهای پژوهش و فناوری فعالیت میکردند. در این میان، تنها ۹۰ شتابدهنده فعال بودهاند که امروز، نیمی از آنها به کار خود ادامه میدهند.
به دلیل مبالغ بالای موردنیاز استارتاپها برای رشد و توسعه محصول، سرمایهگذاران خطرپذیر، معمولا اشخاص حقوقی، شرکتها یا صندوقهایی هستند که سرمایه در دسترس را از افراد و نهادهای دارای منابع مالی زیاد تامین کردهاند. بازدهی این سرمایهگذاری، میتواند از صفر مطلق تا ۱۰۰ درصد را شامل شود. طی سالهای گذشته، بانکها و زیرمجموعه آنها نیز در این عرصه، فعالیتهایی انجام دادهاند.
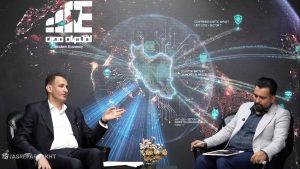
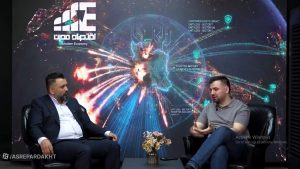
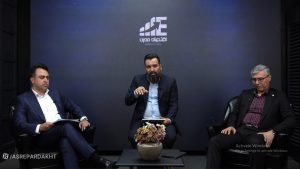
در یکصد و هفتمین میزگرد آنلاین از سلسله نشستهای تخصصی بانکداری و اقتصاد دیجیتال، که ۲۴ تیرماه ۱۴۰۱ با موضوع «سرمایهگذاری خطرپذیر بانکها در حوزه استارتاپی» برگزار شد، رضا کلانترینژاد مدیرعامل شرکت دانشبنیان همآوا، حسین اسلامی مدیرعامل هلدینگ فناوری نگاهِ بانک کارآفرین و ساسان معدل عضو هیئت مدیره هلدینگ مکس و جنرال پارتنر مکس سرمایه، درباره موفقیتها و مشکلات این حوزه تبادلنظر کردند. خلاصه این گفتوگو، پیشروی شماست.
- بانکها و استارتاپها: از نابودی تا دستاورد
اسلامی: به طور کلی سرمایهگذاریهای بانکها به خاطر سهامداران و نوع راهبری کسبوکارهای آنها، معمولا از سرمایهگذاریهای غیرخطرپذیر است اما طی ۱۰ سال گذشته، برای تکمیل زنجیره خدمات یا همراهی با جو مثبت موجود، با نگاه سرمایهگذاری خطرپذیر و خرید بعضی استارتاپها و سپس خروج از آن و فروش، با نگاه CVC به کسبوکارهای مختلف وارد شدهاند. البته راهبردهای بانکها در این حوزه متفاوت است اما در این حوزه استارتاپی، با وجود دشواری سرمایهگذاری و تزریق کمتر پول، حضور بانکها در برخی موارد موثر بوده و بعضا به رقابت منجر شده است.
حدود پنج شش سال پیش، تخصص هلدینگهای بانکی این بود که چگونه استارتاپهای حوزه فینتک را در بازار به شیوههای مختلف نابود کنند. الان اگر هلدینگهای فناوری بانکها به سمت این موضوعات میروند، مقداری نگاه CVC در Corporate VC بیشتر میشود. بعضی اوقات نیز به دنبال داشتن اکثریت یا دادن اولویت به مجموعه خود بانکها هستند. در رقابت بین بانکها، هم جذب سرمایه انسانی سخت شده و هم هزینه و زمان تمامشده، بانکها را به این نتیجه میرساند که از استارتاپها، به خاطر سرعت، کیفیت، نزدیکی به بدنه جامعه و چابکی آنها استفاده کنند. البته انتقاداتی هم وارد است. بسیاری از استارتاپها، چون با آنها رقابت شده، آسیب دیدهاند یا بعضا نوع سرمایهگذاری و افراد، اجازه نداده خود بنیانگذاران، کار را جلو ببرند. دخالت در مدیریت استارتاپها کار نادرستی بوده است.
کلانترینژاد: در تاسیس اولیهمان، به عنوان یک سرمایهگذار بزرگ، در قالب برنامههای شتابدهنده فعالیت کردیم. کمکم به این نتیجه رسیدیم سرمایهگذاری و تامین مالی کسبوکارهایی که از شتابدهندهها شروع میکنند، دشوار است. در نتیجه از رویکرد corporate startup engagement، برای استفاده از استارتاپها به عنوان دروازه نوآوری به کسبوکارهای بزرگ بهره بردیم. این امر با ورود بانکهای خصوصی کوچک در حوزه نوآوری همزمان بود که با ایجاد فضا، شروع و کمتر به سرمایهگذاری، منجر میشد. بانکها در دو سه سال اخیر، از سرمایهگذاری روی استارتاپ به سمت مدلهایی سوئیچ کردهاند که در هلدینگهای فناوریشان از آن استفاده کنند. در این حالت، یکی از ابزارهای حمایتی، سرمایهگذاری نقدی یا در اختیار گذاردن شبکه است.
رویکرد ما بیشتر این بوده که به سراغ شرکتهای تکنولوژیک در حوزه بانکداری برویم تا اینکه به بانکها مراجعه کنیم. اصالتا برای بانکها سخت است مستقیما روی استارتاپها، سرمایهگذاری کنند و این امر، قابل درک است زیرا منابع آنها، منابعی نیست که بتوانند روی آنها ریسک کنند. اینکه بانکها به عنوان بهرهبردار و استفادهکننده نوآوری، در قالب ساخت SBU، سرمایهگذاری مخاطرهپذیر و مانند آن عمل کنند یا اینکه سرمایهگذار اولیه باشند، حائز اهمیت است. بنده طرفدار مدل دوم هستم و به نظرم کار بانکها، استفاده از استارتاپها به عنوان دریچه نوآوری است. در مجموع، مسیر طیشده و یادگیری حاصل از آن، دستاوردهای بزرگی داشته است. یکی از دستاوردهای مهم اکوسیستمهای نوآوری از جنس استارتاپی، دیسراپتیو کردن سیستمهای بانکی است.
- مقایسه ایران و جهان: سرمایهگذاری خطرپذیر در حوزه استارتاپها
معدل: این محدودیتها در بیشتر جاهای دنیا وجود داشته است. از سال ۲۰۰۷ در آمریکا، محدودیت جدی روی سرمایهگذاری در بانکها در حوزه private equity و سرمایهگذاری مخاطرهآمیز بوده است. آنها قاعده مشخصی به نام ورکر رول داشتند که اجازه نمیداد بانکها در این حوزه فعالیت کنند. دلیل مشخصشان، مشکلات اقتصادی بود که در سال ۲۰۰۷ تجربه کرده بودند و بر اساس آن، برای حمایت و حفاظت از سپردهگذاران، انجام یکسری فعالیتها را منع کرده بودند. با این حال، سال ۲۰۲۰، این قانون بازنگری شد و از سال ۲۰۲۱ اجازه دادند مجددا بانکها، در این حوزهها، فعالیت جدی داشته باشند و بانکها در ۴۳ درصد معاملهها حضور داشتهاند. در مجموع، بانکها در بیش از ۱۴ تا ۱۵ یونیکورن دنیا سرمایه جدی دارند.
این موضوع، در ایران، از منظر محدودیت، دارای تعاریف ابهامبرانگیز است. در بسیاری از کشورهای دنیا، راهحل جدیدی پیدا کردهاند که نام آن را بریج فاندینگ گذاشتهاند؛ یعنی اگر قرار باشد LPها روی استارتاپها سرمایهگذاری کنند و دسترسی به پول نقد نداشته باشند، بانکها، این نقدینگی را فراهم میکنند و ضمانتی از LP میگیرند تا پول به دست سرمایهگذار برسد و بهرهای از LP دریافت میکنند. هرچند نمونههای موفقی داشتهایم اما اشتیاق جدی در بانکها در حوزه سرمایهگذاری در استارتاپها نمیبینم. علاقه آنها بیشتر حضور در حوزه تکمیل زنجیره ارزش خودشان است.
- از سرمایهگذاری مستقیم بانکها تا استراتژی خروج
اسلامی: ما سعی کردیم با حضور خود بانک، هلدینگ فناوری و مالی، هم نگاه CVC و هم نگاه VC به برخی مجموعهها داشته باشیم. تجربه خوبی بوده است. این VC، ۱۶ استارتاپ داشت، برخی را خارج و برخی را دوباره سرمایهگذاری کردیم و دو مورد فاندر داشت که هنوز هم دارد. درباره کنسرسیومهای بانکی نیز باید عرض کنم تعداد کمی از آنها تا کنون، موفقیت ویژه داشتهاند. برخی از آنها در حوزه سرمایهگذاریهای خطرپذیر نیستند و در حوزههایی، شبیه سختافزار فعال هستند. ما در حوزه فناوری در بین بانکها، رقابتهای جدی داریم. فکر نمیکنم هیچ کشوری مانند ایران باشد که با حدود زیر ۳۰ بانک و موسسه اعتباری، شش هفت core provider داشته باشد. برخی از آنها فقط یک بانک را سرویس میدهند که مطلوب نیست.
کلانترینژاد: بانکها، به طور معمول از کسانی که نزد آنها سپردهگذاری میکنند، منابع خطرپذیر دریافت نمیکنند. ما بیشتر باید روی جنبه عملیات بانکها و درک آن از نیازهای جامعه تکیه کنیم که توسط فناوریهای فینتکی قابلیت پاسخگویی دارد. تامین منابع مالی باید از این منظر بیشتر موردتوجه باشد تا اینکه یک سرمایهگذار LP منابع خود را از طریق یک شرکت سرمایهگذاری خطرپذیر در حوزهای که لزوما با زمینه عملیاتیاش کاربرد ندارد، سرمایهگذاری کند.
به نظرم بخشهایی از بانکها که روی کربنکینگ و جنبه فناورانه کار میکنند، باید بر اساس تز نوآوری، درک از تحولات آتی و هدف قرار دادن بخش معینی از این تحولات، با استارتاپها کار کنند. با این رویکرد، خود بانکها، کاربر یا مقیاسدهنده آن نوآوری هستند که در این مراکز، توسعه پیدا میکنند نه سرمایهگذار مستقیم روی یک استارتاپ. وقتی بانکها به طور مستقیم یا حتی از طریق هلدینگهای سرمایهگذاری وارد استارتاپها میشوند، مشکلاتی ایجاد میشود. مشکل اول، تفاوت ادبیات و نگاه به حوزه استارتاپی است. مشکل دوم، استراتژی خروج است. در خلقوخوی و فرهنگ حاکم بر بانکها، کمتر مشارکتپذیری وجود دارد.
معدل: اصولا استراتژی خروج، دغدغه بسیار جدی همه استارتاپها در ایران است و به خوبی تبیین نشدهاند. موضوع پذیرش دانش فنی به عنوان بخشی از داراییها در ترازنامه شرکتها بسیار مهم است. شاید اصلیترین استراتژی خروج به اینجا برمیگشت که یا خود بنیانگذاران و سرمایهگذاران، یه طور مشخص، سهام را از سرمایهگذار خریدهاند یا مِرج اتفاق افتاده است. ما یک تجربه بسیار موفق مرج را از سر گذراندهایم. این مسیرها زیاد در کشور اتفاق نیفتاده است. در دنیا هم بانکها، در زمینه خروج نسبت به بقیه فاندها، از همه دیرتر و سختتر خارج میشوند. مثلا بین ۱۳۸ فاند، بانکها فقط از ۱۶ فاند خارج شده بودند. اگر بانکها در مجموعهای وارد شوند که در زنجیره ارزش آنها باشد، به سختی از آن خارج میشوند. در ایران، نمیتوان به طور مشخص صحبت کرد اما در دنیا نیز استراتژی خروج در بانکها، موضوع سختتری نسبت به بقیه سرمایهگذاریهاست.
- اعتماد به تیم سرمایهگذار قدرتمند
معدل: تفاوت عمده بین حضور بانک به عنوان یک سرمایهگذار یا venture capital، این است که وقتی تفاوتها با همدیگر مقایسه میشود، میبینیم بانک دسترسی به پول ارزانتر دارد. در همهجای دنیا میگویند: «پول ارزانتر، مانیتورینگ بسیار کمتر»؛ یعنی بانک، تمایل کمتری به مانیتورینگ و حضور مستقیم در مدیریت دارد اما برعکس آن، venture capital پولش، گرانتر است و در مدیریت، حضور دارد. ما در مجموعه «مکس»، کاملا پورتفویی را که با آن کار میکنیم، مانیتور میکنیم.
کلانترینژاد: فرهنگ مشارکت در موفقیت مهم است. با کنار هم قرار گرفتن، برای حمایت از تیم کارآفرینی، درک و باورمان این باشد که این تیم، راهحل خلاقانهای برای حل مسائل دارد. اگر قرار است بانک، سرمایهگذاری خطرپذیر کند و پولش را در فاندها یا صندوقهای سرمایهگذاری بگذارد و آن فاند سرمایهگذاری کند، این موضوع، مطرح میشود که عمدتا بهتر است صندوقهای سرمایهگذاری خطرپذیر برای سرمایهگذاری روی استارتاپها، توسط کارآفرینان صورت گیرد. اگر قرار است سرمایهگذاری توسط بانک صورت گیرد، چنانچه منابع را در اختیار یک تیم باتجربه زیادی در سرمایهگذاری و کارآفرینی قرار دهیم، موفقتر است.
اسلامی: شاید بهترین راهحل این باشد که بانکها به جای سرمایهگذاری مستقیم به یک تیم سرمایهگذار یا VC قدرتمند اعتماد کنند. الان بانکها، اکثرا هم هلدینگ فناوری دارند و هم هلدینگ سرمایهگذاری یا مالی. بنابراین با برخی از زوایای مختلف آشنا هستند و اتفاقا قادرند ارزش افزودههای خاصی را در ایران خلق کنند. پس مدل، شفاف است و تقریبا اکثر بانکها به این سمت رفتهاند. اینکه راهبری این VC، با هلدینگ فناوری است یا سرمایهگذاری یا خود بانک، در بانکهای مختلف، متفاوت است ولی مدل به آرامی شکل گرفته است. در مجموع بیشتر اقتصاد ما، دولتی است و چه درست یا غلط، بانکها، فعلا پیشتاز سرمایهگذاری هستند باید کمک کنیم بانکها به سایر اضلاع اقتصاد سنتی کمک کنند تا اقتصاد دیجیتال نحیف، رشد کنند.
پادکست : رادیو عصر پرداخت
مدیرمسوول: عبداله افتاده
مهمانان: رضا کلانترینژاد مدیرعامل شرکت دانشبنیان همآوا، حسین اسلامی مدیرعامل هلدینگ فناوری نگاهِ بانک کارآفرین و ساسان معدل عضو هیئت مدیره هلدینگ مکس و جنرال پارتنر مکس سرمایه
موسیقی : معین صالحی
اسپانسر : بانک تجارت
مشروح این خبر را در ادامه بخوانید
اشتیاق جدی در بانکها برای سرمایهگذاری خطرپذیر در حوزه استارتاپی وجود ندارد
سرمایهگذاری خطرپذیر که از آن با عنوانهای «سرمایهگذاری جسورانه» یا «سرمایهگذاری کارآفرینی» نیز نام میبرند، عبارت است از تأمین سرمایه لازم برای شرکتها و کسبوکارهای نوپا (استارتاپ) و کارآفرین که مستعد جهش و رشد ارزش و البته دارای ریسک فراوانی هستند. این نوع سرمایه گذاری، در دو دهه گذشته، با توسعه اکوسیستمهای استارتاپی در جهان، توسط شتابدهندهها و مراکز نوآوری انجام میشود اما نکته موردتوجه در خصوص سرمایهگذاری خطرپذیر، نرخ شکست این نوع سرمایهگذاریهاست؛ بهطوریکه نرخ شکست استارتاپها به ۹۰ درصد میرسد و سرمایهگذاری در ایدههای خلاقانه، با ریسک بالایی برای از دست رفتن کل سرمایه، همراه است.
بر اساس برخی گزارشها، طی سالهای گذشته، در ایران، ۲۰۰ سرمایهگذار خطرپذیر در اکوسیستم استارتاپی، بدون درنظرگرفتن صندوقهای پژوهش و فناوری فعالیت میکردند. در این میان، تنها ۹۰ شتابدهنده فعال بودهاند که امروز، نیمی از آنها به کار خود در اکوسیستم استارتاپی ایران ادامه میدهند.
به دلیل بالا بودن مبالغ موردنیاز استارتاپها برای رشد و توسعه محصول، سرمایهگذاران خطرپذیر، معمولا اشخاص حقوقی، شرکتها یا صندوقهایی هستند که سرمایه در دسترس خود را از مجموعهای از افراد و نهادهای دارای منابع مالی زیاد (صندوقهای بازنشستگی، بانکها و بیمهها، نهادهای خیریه و دانشگاهی، شرکتهای بزرگ و غیره) تامین کردهاند. بازدهی این سرمایهگذاری، میتواند بازهای از صفر مطلق تا ۱۰۰ هزار درصد را شامل شود. در همین حال، طی چند سال گذشته بانکها و شرکت های زیرمجموعه آنها، با ورود به این عرصه، فعالیتهایی انجام دادهاند.
از اینرو، در یکصد و هفتمین میزگرد آنلاین از سلسله نشستهای تخصصی بانکداری و اقتصاد دیجیتال، با موضوع «سرمایهگذاری خطرپذیر بانکها در حوزه استارتاپی» که با حضور رضا کلانترینژاد مدیرعامل شرکت دانشبنیان همآوا، حسین اسلامی مدیرعامل هلدینگ فناوری نگاهِ بانک کارآفرین و ساسان معدل عضو هیئت مدیره هلدینگ مکس و جنرال پارتنر مکس سرمایه برگزار شد، موفقیتها و مشکلات این حوزه، موردبحث و تبادلنظر قرار گرفت. آنچه پیشروی شماست، مشروح این گفتوگوست. حامی این میزگرد، بانک تجارت است.
- آقای اسلامی! به عنوان مدیر یک هلدینگ فناوری بانکی، سرمایهگذاری بانکها در شرکتهای استارتاپی را از دو منظر چگونه ارزیابی میکنید: یک منظر اینکه بانک، دنبال این است بخشی از وظایف خود را با استفاده از شرکتهای اقماری، حل و فصل کند و برخی از این شرکتها، وظیفهمحور هستند. منظر دوم اینکه برخی از این سرمایهگذارها، طبعا جنس بازگشت سرمایه دارند و از این جهت، جذابند. با توجه به اشراف جنابعالی به بسیاری از بانکهای خصوصی و بعضا دولتی، عملکرد بانکها را در این حوزه، چطور ارزیابی میکنید؟
اسلامی: وقتی راجع به بانک، خصوصا حوزه سرمایهگذاری صحبت میکنیم، با موجودی در ارتباط هستیم که risk-averse است نه risk-taker. به طور کلی سرمایهگذاریهای بانکها به خاطر سهامداران و نوع راهبری کسبوکارهای آنها، معمولا از سرمایهگذاریهای غیرخطرپذیر است اما طی ۱۰ سال گذشته، مجموعههای مختلف بانکها، برای تکمیل زنجیره خدمات یا به خاطر همراهی با جو مثبت موجود، با نگاه سرمایهگذاری خطرپذیر و خرید بعضی استارتاپها و سپس خروج از آن و فروش، نگاه CVC داشتهاند و به کسبوکارهای مختلف وارد شدهاند. راهبردهای بانکها، اعم از کوچک و بزرگ، دولتی و خصوصی در این حوزه متفاوت است اما در این حوزه استارتاپی، با وجود اینکه سرمایهگذاری در آن سخت است و پولی که در این اقتصاد دیجیتال تزریق میشود، کم است، حضور بانکها در برخی موارد موثر بوده است و در موارد دیگر، به رقابت منجر شده است. حدود پنج شش سال پیش، تخصص هلدینگهای بانکی این بود که چگونه استارتاپهای حوزه فینتک را در بازار به شیوههای مختلف نابود کنند زیرا نوع رفتار آنها در بازار و نوع اضافه کردن سرمایههای انسانی، بهگونهای بوده که اجازه نمیداد کسبوکارهای فینتکی رشد کند. الان بسیار خوشحالم زیرا اگر هلدینگهای بانکی خصوصا فناوری، به دنبال کسب آینده باشند، آینده از آنِ فینتکهاست. امیدواریم مسائل فینتکها در حوزه رگولاتوری، ظرف چند سال آینده یا به نوع دیگر، حل شود، مانند بسیاری از جایگاههایی که رگولاتورها مقاومت کردند اما نتوانستند تا آخر مانع شوند. اگر خود بانکها یا هلدینگهای مالی آنها قصد سرمایهگذاری داشته باشند، نگاهشان، سرمایهگذاری کمترخطرپذیر است و اینکه عایدی به سمت خودشان داشته باشد. البته اینکه بعضا گفته میشود ۹۰ درصد آنها، از این موضوع عبور میکنند، درست نیست و آمار، متفاوت است، با این حال به دنبال ارزشآفرینی هستند نه سود مادی و دادن بازار به استارتاپها را دنیال میکنند و برخی موضوعات اجرایی که استارتاپها با آن مواجه نیستند. اگر هلدینگهای فناوری بانکها به سمت این موضوعات میروند، مقداری نگاه CVC در Corporate VC بیشتر میشود. بعضی اوقات به دنبال داشتن اکثریت یا دادن اولویت به مجموعه خود بانکها هستند. در رقابت بین بانکها، هم جذب سرمایه انسانی بسیار سخت شده و هم هزینه و زمان تمامشده در مجموعههای بزرگ مانند هلدینگهای بانکها، ما را به این نتیجه میرساند که از استارتاپها، به خاطر سرعت، کیفیت، نزدیکی به بدنه جامعه و چابکی آنها استفاده ویژه داشته باشیم. معمولا هلدینگهای فناوری، نگاهی به CVC دارند و ممکن است قیمتگذاری، افزایش قیمت و رانتهای سرمایهگذاری، برای آنها جذابیت ویژه نداشته باشد. آنها به این موضوع که بتوانند محصولات جدیدی را با اولویت بالایی به مخاطبان بدهند و اینکه به بانکی که داخل بورس است، EPS اضافه کنند، نیمنگاهی دارند. بنده حضور بانکها را موثر میدانم و هرچه جلوتر رفته، برای فضای کسبوکار استارتاپها مثبتتر میدانم و احساس میکنم یکی از مواردی که بسیاری از مجموعههای سرمایهگذار میتوانند خارج شوند، همین بانکها هستند. از آن طرف، انتقاداتی هم وارد است. بسیاری از استارتاپها، چون با آنها رقابت شده، آسیب دیدهاند، زیرا وقتی مجموعههای بزرگتر رقابت میکنند، برای این مجموعهها، هزینه کردن، چندان مهم نیست یا در برخی موارد، نوع سرمایهگذاری و افراد، طوری نبوده که اجازه دهد خود بنیانگذاران، کار خودشان را با دقت جلو ببرند. در برخی موارد، دخالت در مدیریتها کار نادرستی بوده یا به شیوه نادرستی صورت گرفته است. بنابراین نمیخواهم بگویم بانکها مشکل یا اشتباه نداشتهاند اما در مجموع، عملکرد بانکها مثبت بوده است. در بانک کارآفرین، برخلاف برخی بانکهای دیگر، سنتشکنی کردیم. ما نه شرکت VC راهاندازی کردیم نه شتابدهنده داریم بلکه یکی از مجموعههای داخل بازار به نام ستارگان را که قبلا در حوزه فینتک، سرمایهگذاری کرده بود، کپچر کردیم؛ یعنی ۵۱ درصد سهم آن را هوشمندانه گرفتیم؛ هم هلدینگ فناوری، هم خود بانک و هم هلدینگ مالی، در قالب یک شرکت در این مجموعه، سرمایهگذاری کرد. ما افزایش سرمایه دادیم و مدیریت را در دست گرفتیم.
- آقای کلانترینژاد! جنابعالی هم مدیر شتابدهنده همآوا هستید و هم پیمانکار و مدیر کارخانه نوآوری آزادی و در سالهای فعالیتتان، همکاریهای زیادی با بانکهای کوچک و بزرگ داشتهاید. از نقطه دید شما، که فعالیتتان سرمایهگذاری خطرپذیر است، ورود بانکها را تا اینجا، چگونه ارزیابی میکنید؟
کلانترینژاد: مجموعه شرکت همآوا، شریک تجاری راهبردی در پارک فناوری پردیس در تاسیس کارخانه نوآوری آزادی است و بخش اقتصادی آن، عمدتا توسط مجموعه همآوا و بخش سیاستگذاری و راهبری آن، توسط پارک فناوری پردیس، با مشارکت یکدیگر، اداره میشود. ما به عنوان نهادی که end to end solution در حوزه نوآوری ارائه میکنیم، در تاسیس اولیهمان، به عنوان یک سرمایهگذار بزرگ، در قالب برنامههای شتابدهنده فعالیت داریم. بعد از مدتی access to capital خصوصا بعد از سال ۱۳۹۷ به بعد برای رانتهای بعد از CBN basement بسیار محدود و دسترسی به آنها کار سختی است. کمکم به این نتیجه رسیدیم سرمایهگذاری و تامین مالی کسبوکارهایی که ایدههای اولیه دارند و از شتابدهندهها شروع میکنند، کار دشواری است. در نتیجه از رویکرد corporate startup engagement، برای استفاده از استارتاپها به عنوان یک دروازه نوآوری به کسبوکارهای بزرگ نگاه کردیم. این امر با ورود بانکهای خصوصی کوچک در حوزه نوآوری همزمان بود که با ایجاد فضا، شروع و کمتر به سرمایهگذاری، منجر میشد. البته درک میکنم سرمایهگذاری در برخی حوزهها، غیرممکن است یا اگر ممکن باشد، چندان مناسب نیست. اگر رویکرد بسیاری از بانکهای کشور که به سمت سرمایهگذاری در مراحل اولیه استارتاپها روی آوردهاند، از طریق شتابدهنده باشد، شتابدهندههایی که توسط خود بانکها تاسیس شده و الان سرآمد و موفق باشند، محدود هستند زیرا تیم داخلی بانکها که در پی اداره این شتابدهندهها هستند، دارای مشکلات عدم تطابق در حوزه زمان، رویکرد، عملکرد و تیم عملیاتی با کسبوکارها میشوند. البته نافی تلاشهای صورتگرفته نیستم و تایید میکنم تلاشهای زیادی با نیت خیر و درسآموزههای فراوان انجام شده است. با این حال، فکر میکنم بانکها در دو سه سال اخیر، از استارتاپها به عنوان دروازه نوآوری استفاده کردهاند و به همین خاطر از سرمایهگذاری روی استارتاپ به سمت مدلهایی سوئیچ کردهاند که در هلدینگهای فناوریشان از آن استفاده کنند. در این حالت، یکی از ابزارهای حمایتی، سرمایهگذاری نقدی یا در اختیار گذاردن شبکه است و چهار نوع سرمایهگذاری معمول که یک شرکت بزرگ میتواند داشته باشد، در این مدل، روی استارتاپها سرمایهگذاری شده است. البته فکر نمیکنم ورود بانکها در استوریجهایی مانند seed money، کار درستی باشد تا روی استارتاپها در مرحله بلوغ بالاتر سرمایهگذاری کنند. درخصوص شرکتهای سرمایهگذاری بانکها، اعم از خصوصی یا غیرخصوصی – به استثنای آنچه آقای اسلامی اشاره کردند و ما هم با دوستان در دو سه استارتاپ، شریک هستیم و تجربه بسیار خوبی داریم – باید عقب بایستیم و ببینیم آیا دستاورد موردنظر به دست آمده یا خیر؟ بر اساس این موارد، رویکرد ما بیشتر این بوده که سراغ شرکتهای تکنولوژیک در حوزه بانکداری برویم تا اینکه به خود بانکها مراجعه کنیم و تلاش نماییم با کمک تکنولوژیستهای حوزه مالی، محصولات و فناوریهایی را توسعه دهیم که بعدا کاربر آنها بانکها باشند و اگر علاقهمند بودند در مراحل بالاتر به عنوان سرمایهگذار وارد شوند. فکر میکنم اصالتا برای بانکها سخت است که به صورت مستقیم روی استارتاپها، سرمایهگذاری کنند و این امر، قابل درک است زیرا منابع آنها، منابعی نیست که بتوانند روی آنها ریسک کنند. شاید در درصد کمی از آن بتوان ریسک کرد اما به صورت معمول، این کار، سخت است. از این منظر، جانمایی درست که طی این سالها این اتفاق افتاده، مهم است. اینکه بانکها به عنوان بهرهبردار و استفادهکننده نوآوری، در قالب ساخت SBU، سرمایهگذاری مخاطرهپذیر و مانند آن عمل کنند یا اینکه سرمایهگذار اولیه باشند، حائز اهمیت است. بنده طرفدار مدل دوم هستم و به نظرم یکی از کارهایی که بانکها میتوانند انجام دهند، استفاده از استارتاپها به عنوان دریچه نوآوری است.
- پس تا امروز این عملکرد را چندان موفق نمیدانید. در سوالات بعدی…
کلانترینژاد: عذرخواهی میکنم. بین کلام شما، درباره موفقیت یا عدم موفقیت باید عرض کنم مسیری طی شده و یادگیری به وجود آمده که دستاوردهای بزرگی داشته است. مثلا دوستانی که چهار سال پیش، علاقهمند تصدیگری و حضور در اکوسیستم نوآوری به عنوان اداره کردن عملیات بودهاند، به فضای جدیدی رسیدهاند. در واقع، بیشتر بر روی درسآموختهها تاکید دارم تا دستاوردها، زیرا در حوزه دستاوردها این اتفاق نیفتاده است. نکته دیگر اینکه ما باید از دستهای از استارتاپهای حوزه نوآوری انتظار داشته باشیم که incremental innovation به یک بانک بزرگ اضافه کنند اما یکی از دستاوردهای مهم اکوسیستمهای نوآوری از جنس استارتاپی، دیسراپتیو کردن سیستمهای بانکی است. پس باید به هر دو نوع، به شیوه متفاوت نگاه کرد. طبیعتا نمیتوان انتظار داشت که دیسراپشن توسط استارتاپی صورت گیرد که از سوی بانک حمایت میشود. البته نمیگویم نشدنی است.
- قبل از اینکه سوال بعدی را از آقای معدل با تجربه حضور در VC و مدیریت شرکتهای بانکی، بپرسم باید عرض کنم ماده ۱۶ و ۱۷ قانون رفع موانع تولید و دستورالعمل سرمایهگذاری در اوراق بهادار، بانکها را محدود میکند و با توجه به ماده ۳، صرفا در حد مشخص میتوانند در فعالیتهای بانکی سرمایهگذاری کنند. با توجه به اینکه بانکها قبلا سابقه سرمایهگذاریهایی داشتهاند که تا حدی به فعالبت اصلی آنها بیربط بوده، این قوانین، مقداری دست آنها را میبندد. همچنین تفکیک فعالیتهای بانکی از غیربانکی در دنیای بانکداری دیجیتال کار پیچیدهای است. آقای معدل! لطفا بفرمایید این ماجرا در کشورهای دیگر، چگونه حل و فصل شده و در آنجا، بانکها در حوزه سرمایهگذاری ریسکپذیر، چگونه عمل میکنند؟
معدل: موضوع مطرحشده، نیازمند R&D جدی است. این محدودیتها در بیشتر جاهای دنیا وجود داشته است. از سال ۲۰۰۷ در آمریکا، محدودیت جدی روی سرمایهگذاری در بانکها در حوزه private equity و سرمایهگذاری مخاطرهآمیز بوده است. آنها قاعده مشخصی به نام ورکر رول داشتند که اجازه نمیداد بانکها در این حوزه فعالیت کنند. دلیل مشخصشان، مشکلات اقتصادی بود که در سال ۲۰۰۷ تجربه کرده بودند و بر اساس آن، برای حمایت و حفاظت از سپردهگذاران، انجام یکسری فعالیتها را منع کرده بودند. با این حال، فشار بانکها برای بازنگری در قانون زیاد شد؛ تا جایی که سال ۲۰۲۰، این قانون بازنگری شد و از سال ۲۰۲۱ اجازه دادند مجددا بانکها، در حوزه private equity و سرمایهگذاری مخاطرهآمیز، فعالیت جدی داشته باشند. با همه اینها، آمار مربوط به میزان فعالیت بانکها در حوزههای استارتاپی، قابل توجه است. بانکها در ۴۳ درصد معاملهها حضور داشتهاند. بزرگترین آنها از نظر تعداد، سیتی ونچرز است که در ۶۷ مورد معامله حضور داشته است و در کنار آن بانک میتسویی یا گلدمن ساکس، فعالیت جدی در حوزه استارتاپی داشتهاند. در مجموع، بانکها در بیش از ۱۴ تا ۱۵ یونیکورن دنیا سرمایه جدی دارند. این موضوع، در ایران، از منظر محدودیت، دارای تعاریف ابهامبرانگیز است. اینکه فعالیت غیربانکی چیست و چگونه میتوان آن را تعریف کرد؟ اینها دست بانکها را میبندد. در کنار آن، راهحلهایی هم وجود دارد. در بسیاری از کشورهای دنیا، راهحل جدیدی پیدا کردهاند که نام آن را بریج فاندینگ گذاشتهاند. بریجفاندینگ یک موضوع عام است اما در این مورد، گفته شده اگر قرار باشد LPها روی استارتاپها سرمایهگذاری کنند، ممکن است در آن لحظه، دسترسی به پول نقد نداشته باشند. در این حالت، بانکها، این نقدینگی را فراهم میکنند و ضمانتی از LP میگیرند مانند طلا یا زمین. سپس کمک میکنند تا این پول به دست سرمایهگذار برسد و از آن طرف، بهرهای از LP دریافت میکنند. به هر حال، اگر فشار لازم از سوی اکوسیستم باشد، روشهای مختلفی برای دور زدن این مسائل از سوی بانکها وجود دارد اما بنده تا حالا این موضوع را چندان مشاهده نکردهام. دوره فعالیت من در حوزه سرمایهگذاری زیاد نیست اما سن و سال بنده از دو مهمان محترم دیگر، بیشتر است و تجربه زیادی در حوزه بانکی دارم، لذا آن اشتیاق جدی در بانکها در حوزه استارتاپها را نمیبینم. همانطور که آقای کلانترینژاد اشاره کردند اصولا علاقه بانکها بیشتر حضور در حوزه CVC و تکمیل زنجیره ارزش خودشان است اما در حوزه خود استارتاپ، اشتیاق جدی را نمیبینم، هرچند نمونههای موفقی داشتهایم و بانکها با ورود از طریق بازوهای خودشان، موفق عمل کردهاند.
- آقای دکتر اسلامی! جنابعالی اشاره کردید با ثبت شرکت، با مشارکت هلدینگهای دیگر بانکتان، یک VC با استارتاپهای زیرمجموعه آن، کپچر کردید. در این زمینه، یک حد فردی و جمعی وجود دارد. اینکه بانکها به صورت منفرد، ۵ درصد و به صورت جمعی، ۲۰ درصد سرمایهگذاری میکنند. این موضوع، چقدر دست شما را میبندد؟ وقتی با یک VC طرف هستید، در مراحل اولیه باید مدام افزایش سرمایه بدهد و سرمایه را در اختیار استارتاپها بگذارد، مگر اینکه استارتاپها return کنند و با پول کسبشده، دوباره سرمایهگذاری کند. در ادامه این سوال، ارزیابیتان را از کنسرسیومهای بانکی بفرمایید.
اسلامی: درباره حد فردی و جمعی باید عرض کنم این موضوع، بسیار آزاردهنده است. این موضوعات در نگاه بسیاری از دوستان بانک مرکزی یا سایر نهادهای رگولاتور به این صورت است که بانکها نباید سرمایهگذاری در حوزههای مختلف انجام دهند، مگر مواردی که مستقیما در زمینه فعالیتهای بانکی است. بسیاری بانکها، طی دهههای گذشته، نوع دیگری از رفتار را داشتند اما سعی شد با انواع فشارها و مالیاتها، آنها به خروج از این سرمایهگذاریها راهبری شوند. اعتقاد ما این است که فناوری اطلاعات، حوزه بسیار مهم و قلب استراتژیک یک بانک است و سرمایهگذاری در آن نباید شامل این محدودیتها شود. قانون جدید در حوزه دانشبنیانها، مقداری در زمینه دانشبنیانها کمک کرد. مجموعه ستارگان که با آنها کار میکنیم، یک مجموعه دانشبنیان هستند و بانک کارآفرین، بانکی نبوده که تعداد شرکتهای زیادی را تاسیس کند یا شرکتهای تودرتو داشته باشد. در بسیاری بانکهای دیگر، مجبور شدند حوزه سرمایهگذاری خطرپذیر را به شیوههای مختلف از بانک، دور کنند تا شامل این محدودیتها نشوند. به طور کلی، محدودیت، جدی بوده است. اعتقاد ما این است که حوزه فناوری، حوزه بانکی است و نباید شامل این موضوعات شود. قانون شرکتهای دانشبنیان، به این موضوع کمک کرده و دانشبنیانها را به نوعی استثنا کرده است. ما هم سعی کردیم با حضور خود بانک، هلدینگ فناوری و مالی، هم نگاه CVC و هم نگاه VC به برخی مجموعهها داشته باشیم. تجربه خوبی بوده است. این VC، ۱۶ استارتاپ داشت، برخی را خارج و برخی را دوباره سرمایهگذاری کردیم و دو مورد فاندر داشت که هنوز هم دارد. بنده تجربه بانک پارسیان، پاسارگاد و تا حدودی بانک ملی را داشتم و تجربه جدید، درست و به موقع بود. درباره کنسرسیومها نیز باید عرض کنم تعداد کمی از کنسرسیومهای تشکیلشده تا کنون، موفقیتهای ویژهای داشتهاند. برخی از آنها در حوزه سرمایهگذاریهای خطرپذیر نیستند و در حوزههایی، شبیه سختافزار هستند مانند شرکت آدونیس که با ۱۰ سال سابقه در بانک سامان، ملت و پاسارگاد در حوزه تامین ATM و پشتیبانی از آن، کار جدی کرده و خوشنام است. کنسرسیومهای دیگر مانند ققنوس که پنج بانک به اضافه مجموعه توسن هستند یا کنسرسیومهایی که در حوزه ETC یا پرداختهای بینجادهای فعالیت میکنند یا کنسرسیومهایی که در حوزه open API تشکیل شدهاند مانند سنباد، فرابوم. این کنسرسیومها با چالشهای مختلفی مواجه هستند. اول اینکه در کنار هم قرار گرفتن چند بانک، همزمان، هم فرصت است و هم تهدید. فرصت است؛ زیرا وقتی بانکها به این درک برسند با همدیگر کنسرسیوم تشکیل بدهند به این معناست که بسیاری از موضوعات قدیمی را کنار گذاشتهاند و منفعت آن را بیشتر از مضراتش دیدهاند. ما در حوزه فناوری در بین بانکها، رقابتهای جدی داریم. فکر نمیکنم هیچ کشوری مانند ایران باشد که با حدود زیر ۳۰ بانک و موسسه اعتباری، شش هفت core provider داشته باشد. برخی از آنها فقط یک بانک را سرویس میدهند که نه مطلوب است و نه به استفاده حداکثری از منابع انسانی منجر میشود. برخی اوقات، رقابتهایی میکنیم که هنگام استفاده از سرمایههای انسانی انرژی هدر میشود. برخی کنسرسیومهای تشکیلشده، توفیقات زیادی نداشتهاند. در این زمینه، یا موضوعات، پرریسک بوده یا چالش رگولاتور را به همراه داشته و نمیتوان گفت این مجموعهها خوش درخشیدهاند. با این حال معتقدم ما راهی جز کنسرسیومهای بینبانکی یا کنسرسیومهای ناهمتراز مانند بانکها و شرکتهای خصوصی یا مجموعههای دیگر نداریم. هم بانکها باید یاد بگیرند در مسیر پیشرو، در کنار سایر سرمایهگذاران و دیگر بازیگران این اکوسیستم قرار گیرند و هم اکوسیستم باید به این نتیجه برسد که در کنار یک بانک بودن، مزایای خاص خودش را دارد. در زمستانهای سخت، جوجهتیغیها باید کنار هم بنشینند و داخل هم فرو بروند تا از این مسیر که دارای پرتگاهها و خطرهای پیشرو است، عبور کنند. در این زیستبوم، از منظر سرمایهگذار، رگولاتور و اعتماد عامه مردم، پر از خطر هستیم. شاید به جز قضیه جدید تپسی، که یکی از بهترین خبرهای چندماهه اخیر است، خبر خوش در این زمینه نداشتیم که بتواند عامه مردم را از فضای اقتصاد سنتی به اقتصاد دیجیتال بکشاند. اتفاقا همین دو روز پیش، روز «فناوری اطلاعات» را جشن گرفتیم. ما در سازمان نصر، پیشنهاددهنده این موضوع بودیم تا در تقویم کشور درج شود و دو سال است این اتفاق، رخ داده است. با این حال، عامه مردم نتوانستند بسیاری از پیشتازان اقتصاد دیجیتال را درک کنند؛ خصوصا آنهایی که خدمات مستقیم به مردم ندارند. البته مردم با برخی از استارتاپها آشنا هستند، چون کاربر زیادی دارند اما برخی استارتاپهای دیگر، اینطور نیستند و اینکه مردم به اینها اعتماد و در آنها سرمایهگذاری کنند تا وارد بورس شوند، یا غیر از مردم، کسانی که در اقتصاد سنتی موفق هستند، به اینها اعتماد و در آنها سرمایهگذاری نمایند، یک چالش جدی است. هر چند تا حالا نمره بالایی در حوزه تشکیل کنسرسیوم نگرفتهایم اما راهی جز آن نداریم، با این حال، خود بانکها چالشها را متوجه شدهاند و نمیتوانند زیاد هزینه کنند. حال و روز بانکها نیز مانند دهه گذشته نیست و بیشتر به این موضوع فکر میکنند که با مجموعههای همسنخ و همجنس، وارد سرمایهگذاری مشترک شوند. اتفاقاتی هم در یکی دو سال اخیر رخ داده و طی سه چهار سال آتی، بیشتر خواهد شد.
- آقای دکتر کلانترینژاد! ما آقای اسلامی را به عنوان مدیر فناوری بانک که خوشفکرترین و نوآورترین قسمتهای بانک هستند، در این برنامه داریم اما وقتی درباره سرمایهگذاری صحبت میکنیم، ارکان مختلف مانند اداره سرمایهگذاری، هیئت مدیره، هیئت عامل و… با فرهنگ کاری و سازمانی خودشان نیز وجود دارند. با توجه به اظهارات قبلیتان، بانکها اساسا ریسکگریز هستند و روش عملکرد آنها با مدیریت استارتاپی متفاوت است. با توجه به تجربه شخصی جنابعالی، چقدر این موضوع، شما را اذیت کرده یا اصلا این مسئله وجود دارد؟ در این رابطه، جنابعالی، مدیریت مستقیم یا هلدینگی را پیشنهاد میدهید یا مدلهای کنسرسیومی را؟ به هرحال، بانک با توجه به خطرپذیر بودن سرمایهگذاری، بلندمدت بودن بازگشت سرمایه و وجود سرمایهگذار و سپردهگذار، هزینههای بالایی، حداقل ۱۵ تا ۲۰ درصد، بابت پولهایی که سرمایهگذاری میکند، میپردازد. نظرتان در این حوزه چیست؟ اگر مدل یا چارچوبی سراغ دارید، بفرمایید.
کلانترینژاد: در اینجا، دو موضوع مطرح است. یکی اینکه به بانک به عنوان تامینکننده منابع مالی موردنیاز، برای خطرپذیری نگاه کنیم. در این زمینه، بانکها، به طور معمول از کسانی که نزد آنها سپردهگذاری میکنند، منابع خطرپذیر دریافت نمیکنند. هرکس منابع خود را در بانکها میگذارد، انتظار دارد منفعت مشخص و قابل پیشبینی کسب کند. حداقل سازوکارهای نظام بانکی کشور، در حال حاضر، به این صورت عمل میکند. دوم اینکه ما بیشتر باید روی جنبه عملیات بانکها و درک آن از نیازهای رو به رشد جامعه تکیه کنیم که توسط فناوریهای فینتکی قابلیت پاسخگویی دارد. طبیعتا تامین منابع مالی باید از این منظر بیشتر موردتوجه باشد تا یک سرمایهگذار LP که قصد دارد منابع خود را از طریق یک شرکت سرمایهگذاری خطرپذیر در حوزهای که لزوما با زمینه عملیاتیاش کاربرد ندارد، سرمایهگذاری کند. نوع دوم سرمایهگذاری در ایران، تا حالا موفق نبوده است. البته موارد موفق اندکی وجود دارد. مانند اسپانسر همین برنامه شما (بانک تجارت). این بانک، هم خودش و هم کارکنانش، در یکی از بزرگترین هلدینگهای فناوری کشور که حدود ۱۰ سال پیش ایجاد شده، سهام قابل توجهی دارد و از قضا، سرمایهگذاری موفقی داشته است اما این، قاعده نیست. توصیه بنده این است که بخشهایی از بانکها که روی کربنکینگ کار میکنند و جنبه فناورانه بانکها را برعهده دارند، باید با لایههای مناسب، بر اساس تز نوآوری، درک از تحولات آتی و هدف قرار دادن بخش معینی از این تحولات، تلاش کنند وارد این موضوع شوند و با استارتاپها کار کنند و بیشتر آنها طرف حساب استارتاپها هستند. با این رویکرد و هدف، خود بانکها، کاربر یا مقیاسدهنده آن نوآوری هستند که در این مراکز، توسعه پیدا میکنند نه سرمایهگذار مستقیم روی یک استارتاپ. وقتی بانکها به طور مستقیم یا حتی از طریق هلدینگهای سرمایهگذاری وارد استارتاپها میشوند، مشکلاتی ایجاد میشود که قابل درک است. مشکل اول، تفاوت ادبیات و نگاه به حوزه استارتاپی است. شاید این حرف قدیمی باشد اما به هرحال نگاه بانک به عملکرد یک شرکت، از روی صورتهای مالیاش است. در صورتی که وقتی درباره برجستهسازی موفقیت یک استارتاپ صحبت میکنیم، از ادبیات innovation accounting استفاده میکنیم. اگر در بانک با financial accounting به برجستهسازی موفقیتهای یک استارتاپ نگاه میکنیم، از منظر سرمایهگذاری خطرپذیر، باید از innovation accounting استفاده کنیم. این نگاه، جایگاه درستی برای ورود به بانکهاست. مشکل دوم بر سر راه بانکها، استراتژی خروج است. درست است که بانکها میتوانند سود بگیرند اما capital gain برای آنها جذابتر است و اگر این بانکها در حوزه استارتاپهایی که سرمایهگذاری میکنند، در زنجیره ارزش آنها قرار نگیرند، چون به زودی، سود دادن برای آنها محتمل نیست، گزینههای خوبی برای سرمایهگذاری نیستند. با درنظر گرفتن تمام اینها، آیا ایجاد هلدینگ یا کنسرسیوم برای سرمایهگذاری، کار سادهای است؟ در حد فهم بنده از بانکها، در خلق و خوی و فرهنگ حاکم بر آنها، کمتر مشارکتپذیری وجود دارد. هرچند ققنوس و مانند آنها، سرمایهگذاری مشترک چندبانکی در کنار همدیگر داشتهاند اما این موضوع، خودش یکی از موانع است و کار را سخت میکند. به همین خاطر، باید روی این موضوع کار کنیم و بنده فیالبداهه راهحلی برای آن ندارم. با این حال، سرمایهگذاری کردن روی پایههای فناورانه، در حوزه R&D و آنجا که یک استارتاپ، راهحل فناورانه عام تولید میکند، حداقل جایی است که بانکها میتوانند روی آن سرمایهگذاری مشترک اعم از نقدی و غیرنقدی داشته باشند.
- ادبیات نوآوری و سرمایهگذاری خطرپذیر در سایر بخشهای بانک، چقدر مسموع است؟
اسلامی: الان با ۱۴ تا ۱۵ سال پیش غیرقابل مقایسه است. همانطور که عرض کردم بانک، موجود ریسکاَوِرس است نه ریسکتیکر. بانکها، در سطوح مختلف اعم از هیئتمدیره و مدیرعامل یا معاونان بانکها در جلسات مختلف در حوزههای گوناگون، علاقهمند به این حوزهها هستند و الان قضیه فرق کرده است. فکر نمیکنم در ۱۰ سال اخیر، هیچجایی مانند بانکها، به سرمایهگذاری در حوزه فناوری اولویت داده باشند؛ خصوصا فناوریهایی که تا حدی بومی است. الان کُر بسیاری بانکها، داخلی است، شرکتهای بزرگی تشکیل شدهاند و برخی از آنها در بازار سرمایه نیز حضور دارند. صنایع دیگر، این نوع نگاه را نداشتهاند. هرجند صنعت بانکداری، چندان علاقهمند به ریسک نیست ولی بیش از سایر صنایع با حوزههای فناورانه و سرمایهگذاریهای خطرپذیر در این حوزه آشناست. فهرست زیادی از مجموعهها وجود دارد و در بسیاری از دورهمیهایی که مرتبط با این موضوع است یا جایگاههایی که به سمت سرمایهگذاری میروند یا از سرمایهگذارها دعوت میکنند، پای ثابت آن بانکها اعم از خصوصی و دولتی، کوچک و بزرگ، با استراتژیهای مختلف هستند. هلدینگهای بانکی را خصوصا در حوزه فناوری اطلاعات ببینید. در بانک تجارت آقای فرجود، در بانک شهر آقای حبیبالله و در بانک پاسارگاد آقای جوانمردی از قدیم حضور داشتهاند. هیچ زمانی مانند الان، این مجموعهها آشنا نبودهاند. البته در حوزه اعتباری، ریسک، پولشویی، بازرسی و حراست، سازمان و روشها، با توجه به دغدغههایی که بانک مرکزی و سایر نهادهای نظارتی دارند، حتما میزانی از مقاومت و ابهام درباره نوع سرمایهگذاری وجود دارد. ضمنا همیشه هم موضوعِ سرمایهگذاری نیست. مثلا در حوزه رمزارزها، علاقهمندیهای زیادی وجود دارد اما در کنار آن خطراتی برای بانکها مطرح است. محدودیتهای مختلفی در حوزه بانکداری وجود دارد. طی چند سال اخیر، در رأس کشور به طور مداوم گفته میشود در این حوزه، سرمایهگذاری نکنید و روی تسهیلات تمرکز کنید. بنده با همه محدودیتها عرض میکنم یکی از صنایع پیشرو، در حوزه سرمایهگذاریهای خطرپذیر، بانکها هستند و الان با ۱۰ تا ۱۵ سال قبل، قابل مقایسه نیست و چشمانداز آینده، مثبت است.
- آقای دکتر معدل! ارزیابی جنابعالی و تجربیات داخلی و خارجی درخصوص استراتژی خروج و پس دادن سهام بانکها در سرمایهگذاریهایشان چیست؟ این موضوع برای تیم همبنیانگذار استارتاپ، بسیار مهم است زیرا معمولا این مدل سرمایهگذاریها، بهای تمامشده سرمایهگذاریهای بانکها را کاهش میدهد. برخی مواقع، خروج از استارتاپهایی که به موفقیت اشارهشده در بیزینسپلن در مدل کسبوکار خود نرسیدهاند، ساده نیست و باعث معوقات میشود و کسی که قرار است این سهم را بخرد، در انجام تعهداتش به مشکل میخورد. نظرتان در این زمینه چیست؟
معدل: موضوع سوال شما کلیتر از بانکهاست. اصولا استراتژی خروج، دغدغه بسیار جدی همه استارتاپها در ایران است زیرا استراتژیهای خروج، در کشور ما به خوبی تبیین نشدهاند. به طور کلاسیک، میتوان به سه استراتژی اصلی خروج استارتاپها اشاره کرد. خوشبختانه خبر خوب تپسی منتشر شد. موضوع پذیرش دانش فنی به عنوان بخشی از داراییها در ترازنامه شرکتها بسیار پراهمیت است. شاید اصلیترین استراتژی خروج به اینجا برمیگشت که یا خود بنیانگذاران و سرمایهگذاران، یه طور مشخص، سهام را از سرمایهگذار خریدهاند یا مِرج اتفاق افتاده است. ما یک تجربه بسیار موفق مرج را از سر گذراندهایم. این مسیرها زیاد در کشور اتفاق نیفتاده است. اگر بخواهیم به طور اختصاصی درباره بانکها صحبت کنیم، طبیعتا بانکها هم متاثر از کل موضوع هستند. در دنیا هم بانکها، در زمینه خروج نسبت به بقیه فاندها، از همه دیرتر و سختتر خارج میشوند. مثلا بین ۱۳۸ فاند، بانکها فقط از ۱۶ فاند خارج شده بودند. این امر، به یک نکته برمیگردد. اگر بانکها در مجموعهای وارد شوند که آن مجموعه در زنجیره ارزش آنها باشد و برای آنها ارزش ایجاد کند، به سختی از آن خارج میشوند. اگر در زمینه زنجیره ارزش آنها نباشد و به نتیجه مناسبی درباره آن نرسیده باشند، در دل سرمایهگذاریهای آنها گم میشود. در ایران، نمیشود الان به طور مشخص و جدی صحبت کرد اما در دنیا نیز استراتژی خروج در بانکها، موضوع سختتری نسبت به بقیه سرمایهگذاریهاست.
- در مدیریت این سهام توسط بانکها نیز مسائل زیادی وجود دارد. فرض کنید بانک با واسطه یا مستقیم، روی یک استارتاپ، خطرپذیری میکند و این استارتاپ، به آن بازار آشناست، اشراف کامل به فضا دارد اما سیتی که بانک در هیئت مدیره میگیرد، به افرادی تعلق پیدا میکند که شاید متخصص نیستند، کارمند بانک هستند یا به نحوی در مدیریت دخالت میکنند؛ به نحوی که استارتاپ نمیتواند مسیرش را جلو ببرد. این، چیزی است که در عمل اتفاق میافتد. از طرف دیگر، استارتاپ، ذکاوت دارد و از مسیرهایی پیش میرود که به قول شما، سرمایهگذاری در بانک گم میشود یا نمیتوانند عملکرد آن استارتاپ را دنبال کنند و بعدا در مدیریت، به مشکل میخورد و شرکت، بعد از ۵ یا ۱۰ سال، زیانده و مشمول ماده ۱۴۱ میشود. مدیریت کردن این موضوع در عمل، چگونه باید اتفاق بیفتد؟
معدل: اتفاقا به نکته خوبی اشاره کردید. تفاوت عمده بین حضور بانک به عنوان یک سرمایهگذار یا venture capital به عنوان سرمایهگذار، این است که وقتی تفاوتها با همدیگر مقایسه میشود، میبینیم بانک دسترسی به پول ارزانتر دارد. با این حال، در همهجای دنیا میگویند: «پول ارزانتر، مانیتورینگ بسیار کمتر»؛ یعنی بانک، تمایل کمتری به مانیتورینگ و حضور مستقیم در مدیریت دارد اما برعکس آن، venture capital پولش، گرانتر است و در مدیریت، حضور دارد. ما در مجموعه «مکس»، کاملا پورتفویی را که با آن کار میکنیم، مانیتور میکنیم. متاسفانه این فرهنگ در ایران، در بانکهای ما، به صورت شرکتهای اقماری اتفاق میافتد، در صورتی که در دنیا، بانک، از مانیتورینگ بسیار جدی فرار میکند، پول ارزانتر را میدهد و فکر میکند آنجا موفق میشود و زیاد مانیتور نمیکند. احساس میکنم این اتفاق با حضور افرادی که با ادبیات این موضوع در کشور، بیشتر آشنا هستند و در بازوهای سرمایهگذاری بانکها قرار دارند، بیشتر از قبل رخ میدهد. اکنون بانکها، کمتر در حوزه مدیریتی ورود میکنند و اجازه میدهند آن مجموعه استارتاپی با دیدگاههای نوآورانه و فرهنگ داخلی خودش پیش برود. قبلا این موضوع، در فضای سرمایهگذاری ما وجود داشته که نگاه به سرمایهگذاری روی استارتاپها، مانند نگاه به یک شرکت اقماری بوده است.
- همین سوال را از دو مهمان دیگر، به نحو دیگری میپرسم. آقای کلانترینژاد! مدیریت، یک کار تخصصی است و VC آن را بهتر میفهمد و فرهنگ VC به فرهنگ استارتاپها نزدیکتر است. مدلهای مطلوب پیشنهادی برای این موضوع چیست؟ نکته دیگر اینکه وقتی کلاه استارتاپی بر سر داریم، درباره حضور بانکها در شرکتهای استارتاپی معتقدیم زیر ۵۱ درصد نباشد. شما برای میزان حضور، فرمولی دارید یا فکر میکنید با توجه به هر مورد و نوع بیزینس، درصد حضور، متفاوت است؟
معدل: فکر میکنم باید به دو موضوع توجه کنیم. یک موضوع، فرهنگ مشارکت در موفقیت است. اینکه کنار هم قرار بگیریم تا پدیدهای موفق شود و این کنار هم قرار گرفتن، برای حمایت از تیم کارآفرینی و درک و باورمان، این باشد که این تیم، راهحل خلاقانهای برای حل مسائل دارد. بسیاری اوقات این موضوع، جای خود را به این مسئله میدهد حالا که قرار است از ما سرمایه بگیرید، بگذارید به شما یاد بدهیم چگونه این کار را انجام دهید. این، نقض غرض است و فقط به حضور نظام بانکی در حوزه نوآوری و سرمایهگذاری خطرپذیر اختصاص ندارد بلکه میتواند در هر جای دیگر و برای هر کس دیگر اتفاق بیفتد. اگر نگاه، حمایتی باشد و اینکه روی تیم کارآفرین که ایدهای دارند، سرمایهگذاری کنیم، آن موقع رابطه خوبی، برقرار و منجر به قرارداد همکاری سهامداری مناسب میشود اما اگر این نگاه به دلایل مختلف، وجود نداشته باشد و معتقد باشیم که باید به استارتاپها بگوییم چطور کار را انجام دهند، یا برای هر کاری تایید بگیرند، وضعیت مناسبی نیست. اگر این دو موضوع، جای خود را با همدیگر عوض کنند، نقض غرض شده و امکان فعالیت کمتر میشود. چرا صندوقهای سرمایهگذاری یا فاندها، شانس بیشتری دارند؟ یعنی اگر قرار است بانک، سرمایهگذاری خطرپذیر کند و پولش را در این فاندها بگذارد و آن فاند سرمایهگذاری کند، این موضوع، مطرح میشود که عمدتا بهتر است صندوقهای سرمایهگذاری خطرپذیر برای سرمایهگذاری روی استارتاپها، توسط کارآفرینان صورت گیرد؛ کارآفرینانی که تجربه این کار را دارند، چند بار این مسیر را طی کردهاند، درک بالاتری دارند و اکنون علاقهمندند به طور گسترده، این مسیر را برای رشد تعدادی از کسبوکارها ایجاد کنند. نداشتن تجربه کارآفرینی، از عواملی است که موجب نبود ایجاد زبان و گفتوگوی مشترک میشود و بین طرفین، سوءتفاهم ایجاد میکند. اگر قرار است سرمایهگذاری توسط یک بانک صورت گیرد، چنانچه منابع را در اختیار یک تیم که تجربه زیادی در سرمایهگذاری و کارآفرینی دارند و جنبه حمایتی از تیمهای کارآفرینی را لحاظ میکنند، قرار دهیم، مسیر موفقتری، پیشرو خواهیم داشت.
- آقای اسلامی! اگر درباره این موضوع، نکتهای دارید، بفرمایید. همچنین درباره صندوقهایی که اشاره شد، ظاهرا ماده ۱۸ قانون جهش تولید، اجازه میدهد بانکها حداکثر یک صندوق داشته باشند و از این صندوقهای سرمایهگذاری استفاده کنند. شاید جنابعالی در هلدینگتان، نوع نگاهی که در آن بانک جاری است، کمتر داشته باشید ولی از طرف بانکها، بفرمایید آنها چه دغدغههایی دارند که به این ترتیب، وارد مدیریت استارتاپها میشوند؟
اسلامی: آقای کلانترینژاد، به دقت توضیح دادند. شاید بهترین راهحل این باشد که بانکها به جای اینکه مستقیم سرمایهگذاری کنند، به یک تیم سرمایهگذار یا یک VC قدرتمند اعتماد نمایند. در ترکیب هیئت مدیره این VC یا در ترکیب IC یا کمیته سرمایهگذاری، نکات مختلفی وجود دارد. بانکها، اکثرا هم هلدینگ فناوری دارند و هم هلدینگ سرمایهگذاری یا مالی. بنابراین با برخی از زوایای مختلف آشنا هستند و اتفاقا قادرند ارزش افزودههای خاصی را در محیط کشور ایران خلق کنند. پس مدل، شفاف است و تقریبا اکثر بانکها به این سمت رفتهاند. اینکه راهبری این VC، با هلدینگ فناوری است یا سرمایهگذاری یا خود بانک، در بانکهای مختلف، متفاوت است ولی مدل به آرامی شکل گرفته است. عدم حضور در مدیریت نیز شفاف است؛ یعنی الان تقریبا سعی بر این است که خود فاندرها موضوعات را مدیریت کنند. جایگاههایی که نیازمند مباحثی شبیه حسابرسی است، باید مدنظر قرار گیرند. به هر حال در زیرمجموعه بانکها، برای صورتهای مالی و حسابرسی نکاتی داریم و شاید در همین زمینهها، ارزش افزوده خلق شود وگرنه شیوه، همان شیوه قبلی است و بانکها سعی کردند مقداری به سمت خاموش بودن و داشتن عضو هیئت مدیره حداقلی پیش بروند؛ یعنی آن فضای ۵۱ درصد و ۶۷ درصد کاهش پیدا کرده، جز در مواردی که شبیه CVC است. الان درباره لندتکها نیز موضوع جدی وجود دارد. به هرحال اعتقاد رگولاتور این است که به جز بانک و لیزینگ، کسی نباید به این راحتی وارد شود. وقتی مجموعهای قادر به اخذ مجوز نباشد، باید عامل یکی از مجموعههای مجوزدار شود. وقتی این اتفاق میافتد، بانک به این سمت میرود که ریسکهای خود را کم کند و درصد خود را بالاتر ببرد و شاید به ۵۱ درصد برسد. عملا این موضوع، حالت استارتاپی را از یک استارتاپ معمولی میگیرد و شیوه آن، متفاوت است. در حوزههای CVC، هم به خاطر دغدغههای رگولاتور و هم به خاطر نوع نگاه بانکها، اگر نگوییم زیادهطلب هستند، کمطلب هم نیستند و علاقهمندند در بسیاری موارد، وارد مدیریت شوند. الان نسبت به سالهای گذشته، بلوغ لازم ایجاد شده و کمتر این حالت را شاهدیم. درباره سوال دوم، نقطه اثر مدنظر شما، چیست؟ لطفا مجددا سوال را بفرمایید.
- سوال دوم درباره تشکیل صندوقها بود. شنیدهام بانک مرکزی، کار را بسیار محدود میکند و نهایتا اجازه میدهد بانکها یک صندوق داشته باشند و بقیه درخواستها را رد میکند. جنابعالی تجربهای دارید یا با چنین موضوعی مواجه هستید؟
اسلامی: بله. در قانون جدید تولید دانشبنیان، به این موضوعات اشاره شده است. چون اختیارات صندوقها و مشابهت آن با بانکها در حوزههای استارتاپی زیاد شده، همانطور که یک بانک، نمیتواند سهامدار یک بانک دیگر باشد، بانک مرکزی اصرار دارد این محدودیت، درباره صندوقها هم وجود داشته باشد و آنهایی که در قالب بیشتر از یک صندوق وارد شدهاند، باید خارج شوند. درصد بین صندوقهای بورسی با غیربورسی یا صندوقهای پژوهش و فناوری متفاوت است. معمولا وقتی اعلام میشود، جنس کار این است که باید خودمان را تطبیق دهیم و اینطور نیست که ظرف یکی دو روز اتفاق خاصی بیفتد. بنده به خاطر اینکه دغدغههای بانک مرکزی را هم درک میکنم، احساس میکنم راهی جز این نداشتیم. اگر بانکها، بتوانند سهامدار مشابه خودشان شوند و سپس در داخل استارتاپهای خودشان، ضمانتنامه، صادر یا به شیوههای دیگر سرمایهگذاری کنند، پیچیدگیهای دیگری ایجاد میشود. نمیگویم این راهحل، بهینه است اما بانک مرکزی، حداقل الان برای کنترل این موضوعات، راهحل دیگری نداشته است.
- میتوان به بانک مرکزی حق داد زیرا آنها هم در دوره مدیریت جدید، به دنبال انضباط سیستم بانکی هستند و اگر نظارت دقیق نباشد، با مشکل مواجه میشوند؛ مشابه همان چیزی که آقای معدل درباره بحران بانکی آمریکا در سالهای ۲۰۰۶ و ۲۰۰۷ اشاره کردند و اینکه رگولیشن سنگین ایجاد شد. اینجا هم تقریبا همان شرایط است و این موضوع، کار را سخت میکند. سوال آخر را درباره ارزشگذاری استارتاپها از آقای دکتر کلانترینژاد میپرسم. استارتاپها مجموعههایی هستند که معمولا مستندات مالی ندارند یا مستنداتشان غیرشفاف است، تدوین نشده، چابکی دارند و دوست دارند به کار و توسعه بازار بپردازند. از آن طرف، بانکها به خاطر رگولیشن اشارهشده، تحت فشار هستند و حتما باید بیزینسپلنهای مفصل و داکیومنتهای جدی و دقیق داشته باشند و این دو، در کنار هم جور درنمیآید. این امر، کار را برای ارزشگذاری سخت میکند. بنده شاهد بودم استارتاپها، یکسال معطل میشدند در حالی که زمان، با شرایط موجود و وضعیت منابع انسانی به نفع استارتاپها نیست. مثلا استارتاپ، برنامه دارد در فاز بوت استرپ شش ماه منابع انسانی را جلو ببرد و اگر این شش ماه، یک سال یا دو سال شود، ممکن است استارتاپ، دچار فروپاشی شود. در اینجا از نظر فرایندی، راهکار جنابعالی چیست؟ موضوع دیگر، دقیق بودن ارزشگذاریها در حوزههای نوآوری است که خودش مسئله دیگری است و برخی مواقع، قابل پیشبینی یا غیرقابل پیشبینی میشود. لطفا در این زمینه هم نظرتان را بفرمایید.
کلانترینژاد: در مراحل مختلف، ابزارهایی که برای ارزشگذاری یک استارتاپ از لحظه شکلگیری تا ورود به بورس باید از آن بهره گرفت، متفاوت است. اگر قرار باشد در مراحل اولیه، ترتیباتی برای ارزشگذاری استفاده کنیم مثلا استارتاپی سیدمانی نیاز دارد، ترکشن مارکت ندارد و فقط یک ولیدیشن پروفآف کانسپت روی فیچ بودن مارکت به پروداکت نیاز دارد. اگر در اینجا انتظار داشته باشید ابزارهای ارزشگذاری، قابلیت صحهگذاری توسط نظامات بانکی داشته باشد و درک آن به صورت طبیعی و منطقی، بیشتر مبتنی بر صورتهای مالی باشد، بسیار کار سختی است. برای اینکه مشکلی برای ارزشگذاری ایجاد نشود، در هر مقطعی، نهادی با استارتاپ سروکار داشته باشد که آن را میفهمد و درک میکند. با این شیوه، وقتی استارتاپ به مقطعی میرسد که یک بانک میخواهد روی آن سرمایهگذاری کند، آنقدر دیتا وجود دارد که اگر قرار شد روی آن ارزشگذاری کند، شواهد کافی وجود داشته باشد و ارزشگذاری مبتنی بر داده و سوابق عملیاتی باشد و اینطور نباشد که فقط بردن دادههای فروش به آینده و فروختن آینده احتمالی لحاظ شود. اینها کاملا از همدیگر قابل تفکیک هستند و میتوان اینها را بهگونهای از هم جدا کرد که نزد کسانی که قصد انجام این کار را دارند، ایجاد اشکال نکند. البته حساسیتهای موجود در کشور برای استفاده نامطلوب از بازارها یا تابلوهای دوم و سوم فرابورس یا محل عرضه سهام کسبوکارهای فناور را درک میکنم اما در نهایت، هرچقدر این شانس را ایجاد کنیم که در مراحل مختلف، به جای ارزشگذاری صفر، ارزش معقول بازار، مبنا قرار گیرد، موفقتر خواهیم بود. در هرکدام از اینها، اگر از مراحل اولیه که بلوغ در آن کمتر است و ارزش تکنولوژی و IP بالاتر و نیز خریداران، تخصصیتر هستند، به سمت بالغتر شدن عملیات مالی و شفافتر شدن پیش برویم که عموم مردم وارد بورس شوند و سهام خریداری کنند، جوابگو خواهد بود. در مجموع، تکنیکهای ارزشگذاری مشکل ندارند بلکه این تکنیکها، باید بین خریدار و فروشنده یا سرمایهگذار و سرمایهپذیر، موردوثوق و توافق باشند. مشکل اینجاست که طرفین ادبیات همدیگر را نمیفهمند. اصطلاحی در همکاری بین استارتاپها و شرکتهای بزرگ، فارغ از بانک یا هر جای دیگر وجود دارد مبنی بر اینکه واحد پول یا زمان و معیارهای موفقیت، با همدیگر متفاوت است. در یک شرکت بزرگ، اگر هیئت مدیره نباشد، واحد تصمیمگیری، یعنی مجمع، میتواند شش ماه تا یکسال باشد ولی در یک استارتاپ، این واحد زمانی تصمیمگیری که میتواند منحر به مرگ یا حیات شود، برخی اوقات، فقط چند هفته است. این عدم تطبیق باعث میشود این دو بخش یعنی شرکتهای بزرگ و استارتاپها نتوانند با همدیگر گفتوگو کنند و انعکاس همه اینها در ارزشگذاری رخ میدهد.
- بله واقعا نگرانی بانکها قابل درک است چون برخی مواقع کارمندی در اداره سرمایهگذاری نشسته که دوست ندارد ریسک آن را بردارد؛ یعنی شخصا دنبال داکیومنتهای متقن است. راهحل شما این است که اینها در مقطعی با هم صحبت کنند که ادبیات مشترک دارند و در مقاطع پایینتر، نمیتوانند مستقیما با همدیگر کار کنند و اختلاف فاز دارند. درست است؟ همچنین جمعبندی و نکات پایانیتان را بفرمایید.
کلانترینژاد: علاوه بر این، کسانی که در این بازی قرار میگیرند، برای اینکه skin in the game باشند، کارکنان شرکتهای بزرگ هم قطعا افرادی دلسوز، محترم و بعضا کارآفرینان درون سازمانی هستند. موضوع این است که سازوکارها، معیارها و شیوههایی که شرکتهای بزرگ بر اساس آن اداره میشوند، با آنچه در استارتاپها میگذرد، تطبیق ندارند و مانند این است که در دو منظومه متفاوت هستند. فارغ از رفتارها و عملکردهای شخصی و نیز محدودیتها، این تفاوت گفتمانی، عامل اصلی است و باید برای آنها مسیر جدید خلق کرد.
- دوستان در گروه، سوالی را از آقای اسلامی، به واسطه صراحت لهجهشان پرسیدهاند، مبنی بر اینکه تا حالا در حوزه استارتاپی، چقدر هزینه کرده و چقدر بازگشت سرمایه داشتهاند؟ اگر مشکلی نیست، بفرمایید.
اسلامی: هزینه در قالب افزایش سرمایه، حدود ۲۰۰ میلیارد تومان است و در حوزه برگشت، ما سه خروج انجام دادهایم که دو خروج به سمت همان مجموعهای بود که کل استارتاپ را از آن گرفته بودیم و یک خروج دیگر، به سمت مجموعه دیجینکست بوده که مجموعا حدود ۲۰ میلیارد تومان بوده است.
- انشاءالله در سالهای آینده، بازگشت سرمایه خواهید داشت. آقای معدل! جمعبندی جنابعالی را میشنویم.
معدل: بانک، موجودی است که باید فرهنگ و موجودیت آن را درنظر گرفت و فرار بانک از ریسک، طبیعی است. مسیر توسعه بانکهای جدید در دنیا و تبدیل آنها به بانکهای دیجیتال، متفاوت است. آنها معتقدند تفاوت بانکهای سنتی با نو در این است که بانکهای نو، لگوبانکس هستند و بانکهای سنتی، اسپاگتی بانکس. یعنی بانکهای جدید، نئوبانکها و بانکهای دیجیتال، به دنبال لگوهای مختلف هستند و آنها را در مسیرهای لازم، به همدیگر متصل کنند. اگر این نگاه در سرمایهگذاری بانکهای ما حاکم شود، توجهشان به سرمایهگذاری در استارتاپها، جدیتر و مناسبتر خواهد بود. در واقع، بانکها قادرند خلأهای تکنیکال و نوآورانه را با کمک استارتاپها تکمیل کنند و سرعت بهتری به نقشه راه خود بدهند و قیمت تمامشده کار را کمتر کنند. این، مسیری است که تجربه آن در دنیا انجام شده و بسیار مناسب است. حتی اطرف خودمان در قزاقستان، بانکی به نام کسپی داریم که از یک بانک سنتی شروع کرده و امروز کاملا به شکل یک بانک دیجیتال عمل میکند، در تمام حوزههای فناوری حضور پیدا میکند و تا قبل از بحران جدی در ارزش تکنولوژی، تا ۲۰ میلیارد دلار در بورس لندن قیمتگذاری شده بود و الان با افت رخداده، به ۹٫۵ میلیارد دلار رسیده است. این امر نشان میدهد اگر بانکهای ما، به سمت تغییر نگاه حرکت کنند و روی استارتاپها، سرمایهگذاری مناسبتر نمایند و خلأهای خود را با کمک استارتاپها پر کنند، حتما این مسیر موفقیت، قابل دسترسی است. اصولا مسیر کنونی بانکها در دنیا، همین است و مسیر موفقیتآمیز و مناسبی است.
- آقای اسلامی! نکات پایانی، توصیههای خاص و کارگشای جنابعالی را میشنویم.
اسلامی: از بزرگان و فعالان این حوزه خواهش میکنم کمک کنند بانکها مسیر درست را زودتر پیدا کرده، در این مسیر پرسرعتتر پیش بروند. بیشتر اقتصاد ما، دولتی است و در بسیاری موارد، چه درست یا غلط، بانکها، فعلا پیشتاز سرمایهگذاری هستند. آقای معدل نیز به درستی اشاره کردند که خروج، موضوع مهمی برای کل اکوسیستم است. باید کمک کنیم بانکها جلو بیایند تا باعت شوند بهتدریج سایر اضلاع اقتصاد سنتی کمک کنند اقتصاد دیجیتال نحیف، رشد کنند. الان زمان مناسبی است که به همدیگر نزدیکتر شویم و بیش از پیش به همدیگر کمک کنیم. سدشکنی تپسی را نقطه عطف قرار دهیم و با کمک سایر اضلاع اقتصاد سنتی و با اعتمادبخشی به آنها در قالب کنسرسیوم یا در هر قالب راهگشا، تصویر مناسبی از آینده خلق کنیم. میدانم بسیاری از ناامیدها در درون ما وجود دارد و سختیها در بسیاری حوزهها، بیش از پیش است اما بنده، راه بهتری برای آینده زیبای محتوم فرزندان خودمان نمیشناسم، جز اینکه روی سرمایههای انسانی و داراییهای نامشهود تاکید کنیم. احترام به داراییهای نامشهود، بازی بزرگتری از استارتاپهاست. احترام به داراییهای نامشهود، احترام به انسانیت انسانهاست. ما هنوز هم بسیاری از ایدهها، پلتفرمها و جوانان پرشور خودمان را کنار میگذاریم و اولویتمان چند ساختمان و ماشین است و روی آنها، بیشتر سرمایهگذاری میکنیم و آنها را بیشتر از سرمایه انسانی قبول داریم. البته تعبیر «سرمایه انسانی»، نادرست است و ما از ادبیات منابع انسانی به سمت این اصطلاح رفتهایم. اینها سرمایه انسانی نیستند، بلکه سرمایه کشور و پارتنر ما در کسبوکارها هستند؛ چه سهام داشته باشند یا نداشته باشند. پای این اقتصاد، زمانی بزرگ خواهد شد و میتوانیم روی پای خود بایستیم که تمامی ارکان بازار سرمایه، نهادهای نظارتی و سایر نهادها، قبول کنند یک ایده، یک فکر، یک محصول فناورانه و یک پلتفرم، میتواند ارزش بسیار بالاتری از یک زمین، یک ملک و بسیاری از داراییهای ملموس خلق کند. باید پای آن بایستیم و این بازی، حتی از بازی سرمایهگذاری خطرپذیر، بزرگتر است. باید پای انسانیت انسانها بایستیم و به دورانی برگردیم که افراد، افکار متفاوتی داشتند و متمایز فکر میکردند و برای آن فکرها، تلاش میکردند. الان این افراد، باید پیشگام باشند. بنده، راهی جز این، برای پیشرفت و سعادت کشور نمیشناسم. ما در بانک کارآفرین، سازمان نصر و سایر نهادها، آمادهایم و دست دوستیمان را به سوی مجموعههایی که تجربه بیشتری از ما در این حوزه دارند، دراز میکنیم تا با کمک آنها، این مسیر طی شود.
 عبداله افتاده


 زهرا نادری
 عبداله افتاده
دیدگاهها (۰)